StartseiteKartenvergleich

Beste Krypto-Karten

Der umfassende Krypto-Karten-Vergleich. Unabhängige Bewertungen, echte Gebührendaten, monatlich aktualisiert.

Liste der Krypto-Karten

Karten, gefiltert und bewertet. Jede Jahresgebühr, jede Prämienrate und jeden Aufladeweg in einer Tabelle. Auswählen, was zählt, und den Rest ausblenden.

UNSERE TOP-EMPFEHLUNGEN

151 Karten werden angezeigt

Wirex Card Karte
Wirex logo

Wirex Card

4.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Wirex Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

+ 160 Währungen

Fazit

Wirex EU ist eine leistungsfähige Krypto-Debitkarte mit einer wirklich breiten Auswahl an Assets und ohne Fremdwährungsgebühren, doch nennenswertes Cashback setzt entweder einen kostenpflichtigen Plan oder ein hohes WXT-Lock-up voraus. Am besten geeignet für aktive Krypto-Zahler in Europa.

Wirex punktet mit Breite: über 150 unterstützte Kryptowährungen, eine maltesische IBAN und keine Monatsgebühr in der Basisstufe. Der Haken: Die beworbenen 8% Cryptoback bleiben Nutzern vorbehalten, die 29.99 € im Monat zahlen und über 11,000 € in WXT sperren. In der kostenlosen Stufe bleiben magere 0.5% mit einer Obergrenze von rund 20 € im Monat.

Wirex Ltd gibt diese Karte unter einer litauischen E-Geld-Lizenz im Mastercard-Netzwerk aus. Es handelt sich um eine Custodial-Debitkarte auf Euro-Basis. Zum Redaktionsschluss ist offenbar weder eine physische noch eine virtuelle Ausführung verfügbar, Apple Pay wird jedoch unterstützt. Wirex wandelt Krypto-Bestände am Verkaufsort automatisch um und berechnet dafür eine Umwandlungsgebühr von 2%; Fremdwährungsgebühren entfallen vollständig. Die Karte unterstützt über 150 Kryptowährungen und ist in 37 Ländern verfügbar, darunter der Großteil der EU, das Vereinigte Königreich, Australien, Singapur und Hongkong. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine maltesische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden allerdings nicht akzeptiert. Das Tageslimit für Zahlungen liegt bei 30,000 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt, bei einer Geldautomatengebühr von 2%.

Wirex bewirbt bis zu 8% Cryptoback, doch die Prämien werden in WXT-Token statt in Bargeld ausgezahlt und die Struktur ist stark gestaffelt. Der kostenlose Standard-Tarif bringt 0.5% Cryptoback, begrenzt auf 10,000 WXT im Wert von rund 20 EUR pro Monat. Für 1% ist entweder das Sperren von 150,000 WXT (etwa 300 EUR) oder der Premium-Tarif für 9.99 € im Monat nötig. Die beworbenen 8% gelten erst in der Stufe Elite-Ultimate, die 29.99 € monatlich plus ein Lock-up von 7,500,000 WXT im Gegenwert von rund 11,400 € kostet. Hinzu kommt ein Willkommensbonus von 10 USD. Für typische Nutzer der kostenlosen Stufe bleibt der reale Wert der Prämien angesichts der niedrigen Rate und der WXT-Obergrenze vernachlässigbar.

Jahresgebühr

0 $

Prämienrate

Bis zu 20%

Monatsgebühr

0 $

Aufladung

EURC · EURe · USDC · USDT

Fazit

Bleap zählt für den Alltag zu den stärksten Krypto-Debitkarten Europas. Die Karte zahlt echtes Cashback ohne Staking, verlangt 0% Fremdwährungsgebühr und bleibt self-custodial. Der Haken: Die Spitzenraten gelten nur für bestimmte Kategorien, und die Karte ist auf die EU beschränkt.

Bleap gehört zu den wenigen Krypto-Karten, bei denen keine Wahl zwischen Prämien und Kontrolle nötig ist. Die Schlüssel bleiben beim Nutzer, monatlich fällt nichts an, und Cashback gibt es trotzdem. Wünschenswert wären eine Abdeckung über die EU hinaus und breitere Kategorien für die Spitzenrate — für Zahlungen in Europa ist die Karte aber wirklich stark.

Bleap ist eine Mastercard-Debitkarte, die in 33 europäischen Ländern verfügbar ist. Die Karte ist self-custodial: Das Guthaben verbleibt beim Nutzer, statt an den Herausgeber übergeben zu werden — für eine Karte in einem großen Netzwerk eine Seltenheit. Zahlungen sind aus einem Krypto- oder Euro-Guthaben möglich, und die Karte funktioniert sowohl mit Apple Pay als auch mit Google Pay, in physischer und virtueller Form. Die Umwandlung erfolgt automatisch beim Bezahlen, ein vorheriges Aufladen oder Umtauschen entfällt. Bei der Anmeldung ist eine Identitätsprüfung (KYC) erforderlich. Es fallen weder eine Monatsgebühr noch eine Fremdwährungsgebühr an; Bargeldabhebungen sind bis 400 € im Monat gebührenfrei.

Bleap zahlt Cashback nach Ausgabenkategorie statt nach Stufe, und zwar ohne Staking und ohne kostenpflichtiges Abo. Die beworbenen 20% gelten für ausgewählte Kategorien: KI-Abos, Gaming und Streaming. Alltägliche Ausgaben bringen weniger: 2% im Supermarkt und bei Fahrdiensten, 1% in Restaurants und 1% als Basisrate für alles Übrige. Die Prämien werden bei qualifizierenden Umsätzen automatisch gutgeschrieben. Da die Spitzenrate an Kategorien gebunden ist, hängt der tatsächliche Ertrag davon ab, wo am meisten ausgegeben wird: Ein Monat mit viel Streaming und Gaming bringt deutlich mehr als einer mit vielen Einkäufen im Supermarkt.

Bybit Card Karte
Bybit logo

Bybit Card

4.3· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von Bybit Card

Jahresgebühr

0 $

Prämienrate

Bis zu 10%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die Bybit Card ist eine gebührenarme Mastercard-Debitkarte, mit einer großen Börse im Rücken, mit niedriger Fremdwährungsgebühr und hohem Geldautomatenlimit. Die beworbenen 10% Cashback setzen hohes Handels- oder Ausgabevolumen voraus, für die meisten Nutzer bleiben eng begrenzte 2%, und die Guthaben bleiben in Custodial-Verwahrung.

Die Bybit Card macht die Grundlagen richtig: keine Monatsgebühr, eine niedrige Fremdwährungsgebühr von 0.5% und ein großzügiges Geldautomatenlimit, alles mit einer großen Börse im Rücken. Die Cashback-Werbung verspricht allerdings zu viel, denn der Standardsatz liegt bei 2%, begrenzt auf rund $5 im Monat. Passend für bestehende Bybit-Nutzer, die niedrige Gebühren höher gewichten als Prämien.

Die Bybit Card ist eine Mastercard-Debitkarte, die von Moorwand herausgegeben und über die Börse Bybit angeboten wird; sie ist in 32 europäischen Ländern verfügbar. Die Karte ist custodial: Bybit verwahrt die Guthaben hinter der Karte, ein Bankkonto gehört nicht dazu. Bestellbar sind sowohl eine physische als auch eine virtuelle Karte, beide mit Apple Pay kompatibel. Die Karte greift auf das Krypto-Guthaben zu und wandelt beim Bezahlen automatisch in Euro um, ohne vorheriges Aufladen, zu Gesamtkosten von rund 1.15%. Die Karte lautet auf EUR und GBP; unterstützt werden acht Kryptowährungen, und eine Identitätsprüfung (KYC) ist erforderlich. Das Tageslimit für Zahlungen liegt bei 5,000 EUR, für Bargeldabhebungen bei 2,000 EUR.
Das Bybit-Cashback ist im Kern ein Handelsvorteil und keine pauschale Kartenprämie. Alle starten bei 2%, begrenzt auf rund $5 im Monat. Höhere Raten ergeben sich aus dem durch Handel erworbenen Bybit-VIP-Status oder aus sehr hohen monatlichen Kartenumsätzen: rund 4% bei $3,500 im Monat, 6% bei $9,500, 8% bei $12,500 und die beworbenen 10% erst bei etwa $25,000 im Monat. Karteninhaber sammeln bei Zahlungen zusätzlich Bybit-Prämienpunkte, die sich in Krypto-Boni, Gutscheine und Waren eintauschen lassen. Realistisch bleibt für typische Nutzer der Standardsatz von 2% mit dieser niedrigen Monatsgrenze.

COCA Card Karte
COCA logo

COCA Card

4.2· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von COCA Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

EUR · EURC · USDC · USDT

Fazit

Die COCA Card bietet ein wirklich konkurrenzfähiges Basis-Cashback von 1% ohne Monatsgebühr, höhere Raten erfordern jedoch das Sperren erheblicher Mengen an $COCA-Token. Am besten geeignet für Stablecoin-Zahlungen in Europa und darüber hinaus, wenn echte Prämien ohne Verwahrrisiko gefragt sind.

Die COCA Card sticht hervor, weil sie Non-Custodial-Kontrolle mit einem reinen Stablecoin-Ausgabemodell und 0% Fremdwährungsgebühr verbindet. Das Cashback von 1% in der kostenlosen Stufe ist ehrlich und unkompliziert. Der eigentliche Haken: Nennenswerte Raten beginnen bei 3%, und der Aufstieg dorthin verlangt das Staking von mehreren Tausend Euro im hauseigenen Token, was sowohl Kapitalbindung als auch Kursrisiko mit sich bringt.

Die COCA Card läuft im Visa-Netzwerk und lautet auf EUR. Es ist eine Non-Custodial-Debitkarte: Die Kontrolle über die Mittel bleibt bei den Nutzern. Physische wie virtuelle Karten sind erhältlich; die physische Karte kostet einmalig 5 €, die virtuelle ist kostenlos. Apple Pay wird unterstützt. Die Karte akzeptiert EURC, USDC und USDT auf sieben Blockchains, wobei ein vorheriges Aufladen nötig ist statt einer automatischen Umwandlung am Verkaufsort. Die Umwandlung kostet 0.6%, Fremdwährungsgebühren liegen bei 0%. Die Karte ist in 75 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. COCA stellt zudem eine persönliche IBAN und ein Bankkonto in Malta bereit, Einzahlungen Dritter sind möglich. Das Tageslimit für Zahlungen reicht bis 30,000 €, Bargeldabhebungen sind auf 850 € pro Tag begrenzt.
Die kostenlose Starter-Stufe bringt 1% Cashback in Stablecoins, begrenzt auf 300 € pro Monat. Höhere Raten erfordern das Staking von $COCA-Token: 300 Token schalten 3% auf die ersten 1,000 € im Monat frei und darüber 1%; 1,000 Token ergeben 4%, 3,000 Token 5%, 10,000 Token 6%, und 30,000 Token (rund 37,600 €) schalten die beworbenen 8% auf die ersten 10,000 € im Monat frei. Das Cashback wird bis zum 10. jedes Monats ausgeschüttet. Die oberen Stufen umfassen außerdem 50% Cashback auf ausgewählte Abodienste wie Streaming und KI-Tools, wobei mit jeder Stufe weitere Dienste hinzukommen. Für neue Nutzer gibt es einen Willkommensbonus von $10.

Tap Card Karte
Tap logo

Tap Card

3.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Tap Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

+ 49 Währungen

Fazit

Die Tap Card belohnt treue XTP-Halter großzügig, liefert in der kostenlosen Stufe aber nur 0.5% Cashback. Am besten geeignet für europäische Krypto-Nutzer, die für nennenswerte Erträge XTP halten wollen. Bei gelegentlicher Nutzung bleibt wenig übrig.

Die Tap Card sticht mit breiter Krypto-Unterstützung hervor und einem Stufenmodell, das die Gebühren senkt, doch bei den Prämien dreht sich fast alles um die XTP-Bestände. Auf der Basisstufe ist 0.5% Cashback mit einer Grenze von 150 EUR monatlich bescheiden. Dass die virtuelle Karte 15 EUR kostet, ist für ein angeblich niedrigschwelliges Produkt ein merkwürdiger Bremsklotz.

Die Tap Card wird von Transact Payments aus Litauen herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf EUR-Basis. Verfügbar sind eine physische Karte (5 EUR) und eine virtuelle Karte (15 EUR), Apple Pay wird unterstützt. Eine automatische Umwandlung gibt es nicht; die Karte muss manuell aufgeladen werden. In der Einstiegsstufe liegen die Umwandlungskosten bei 2.39% und die Fremdwährungsgebühr bei 1.99%, beide sinken mit steigender Stufe. Die Karte unterstützt knapp 50 Kryptowährungen. Die Abdeckung umfasst 31 europäische Länder einschließlich des Vereinigten Königreichs. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine britische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit am Geldautomaten bei 1,500 EUR. Die Karte ist drei Jahre gültig.

Das Cashback wird in XTP ausgezahlt, dem hauseigenen Ökosystem-Token von Tap. Die Rate hängt vollständig vom gehaltenen XTP-Bestand ab. In der kostenlosen Stufe Essential ohne XTP-Bestand gibt es 0.5% Cashback, begrenzt auf 150 EUR pro Monat. Ein Bestand von 300 EUR in XTP schaltet 1.5% frei, 2,500 EUR schalten 3% frei, 5,000 EUR 4%, 15,000 EUR 6% und 25,000 EUR die beworbenen 8%. Dasselbe Stufenmodell senkt zugleich Umwandlungs- und Fremdwährungsgebühr. Ohne XTP-Bestand bleibt für typische Nutzer ehrlicherweise eine Rate von 0.5% mit einer Monatsgrenze, und die Prämien kommen in einem Token, dessen Wert schwanken kann.

Bit2Me Card Karte
Bit2Me logo

Bit2Me Card

3.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bit2Me Card

Jahresgebühr

0 $

Prämienrate

Bis zu 9%

Monatsgebühr

0 $

Aufladung

+ 14 Währungen

Fazit

Die Bit2Me Card eignet sich für überzeugte B2M-Halter in Europa, die die Treuestufen erklimmen können. Das Einstiegs-Cashback ist mit 0.25% fast symbolisch, wer viel B2M im Staking hält, kann jedoch 9% erreichen. Die Fremdwährungsgebühr von 2% schmerzt auf Reisen.

Bit2Me baut sein gesamtes Nutzenversprechen um den eigenen B2M-Token herum auf. Bei gelegentlicher Nutzung bleibt von den Prämien fast nichts: eine harte Monatsgrenze von 7.50 EUR in der Einstiegsstufe und Cashback in B2M statt in Bargeld. Realistisch sind die Spitzenraten nur für Nutzer, die bereits tief im Bit2Me-Ökosystem stecken.

Die Bit2Me Card läuft im Mastercard-Netzwerk und wird als Custodial-Debitkarte auf EUR-Basis herausgegeben. Apple Pay wird unterstützt. Das Aufladen erfolgt über die automatische Umwandlung von Krypto-Beständen auf der Bit2Me-Plattform, mit Umwandlungskosten von 1.2% beim Bezahlen. Für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 2% an. Unterstützt werden dreizehn Kryptowährungen, darunter BTC, ETH, SOL, XRP, USDC, USDT und der plattformeigene B2M-Token. Die Karte ist in 37 europäischen Ländern verfügbar; die Abdeckung erstreckt sich über die EU, den EWR und mehrere französische Überseegebiete. Eine KYC-Prüfung ist erforderlich; ein verknüpftes persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 2,500 EUR, für Bargeldabhebungen bei 300 EUR.

Das Cashback ist auf acht Treuestufen verteilt, von 0% auf Level 0 bis 7% auf Level 7, wobei auf Level 7 eine Rate von 9% möglich ist, wenn das Cashback in B2M-Token bezogen wird. Jede Stufe setzt gesammelte Treuepunkte voraus, die durch den Kauf und das Halten von B2M auf der Plattform entstehen; die Punkte verfallen, wenn der erforderliche B2M-Bestand sinkt. Auf der Einstiegsstufe (Level 1) liegt das Cashback bei lediglich 0.25%, begrenzt auf 7.50 EUR pro Monat. Ausgezahlt wird ausschließlich in B2M, nicht in Bargeld und nicht in einem neutralen Stablecoin. Für neue Nutzer gibt es einen Willkommensbonus von 15 EUR. Ohne nennenswerten B2M-Bestand bleibt der realistische Ertrag für typische Nutzer minimal.

DeCard Karte
DeCard logo

DeCard

3.8· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von DeCard

Jahresgebühr

388 $

Prämienrate

Bis zu 10%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

DeCard Luminaries is a metal stablecoin credit card from DCS Card Centre, the former Diners Club Singapore, spending USDT and USDC with 0% FX fees worldwide. Cashback runs from 2% to 10% by monthly spend, alongside lounge access at over 1,400 airports and up to US$1,000,000 of travel insurance. The catch: US$388 a year plus US$100 for the card, and cashback is capped at US$200 a month.

The 10% headline barely exists in practice. Cashback caps at US$200 a month, which you reach at about US$5,700 of spending, so the 10% band only covers roughly US$700 before it stops paying. Judge this card on the lounge access, insurance and 0% FX instead.

DeCard is issued by DCS Card Centre Pte Ltd in Singapore, which evolved from Diners Club Singapore and carries over fifty years of card-issuing heritage. Luminaries is the premium tier: a metal card with a credit limit powered by D-Vault, an account handling reconciliation, payment tracking and repayments. Benefits include 24/7 Visa concierge, lounge access at more than 1,400 airports, travel insurance to US$1,000,000 and Umy Diamond Membership giving 5% off hotels globally.

Each month you choose cashback or DePoints in-app before the 1st, Singapore time. Cashback pays 2% on the first US$2,000 of monthly spend, 3% on the next US$3,000 and 10% above US$5,000, capped at US$200 a month. DePoints pay 6, 10 and 30 per US dollar across the same bands, capped at 66,000 monthly and valid two years. Scan-and-Pay transactions earn neither. Rewards are credited by the 10th of the following month.

Kolo Card Karte
Kolo logo

Kolo Card

3.8· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Kolo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 16 Währungen

Fazit

Die Kolo Card belohnt Neukunden großzügig, fällt nach dem ersten Monat aber auf 1%, begrenzt auf $100 monatlich. Eine physische Karte gibt es bislang nicht. Am besten geeignet für Krypto-Zahlungen, wenn Bitcoin-Cashback ohne Monatsgebühren gefragt ist.

Die 5% Cashback der Kolo Card im ersten Monat sind ein starkes Einstiegsangebot, doch der dauerhafte Rückgang auf 1% danach ist ein deutlicher Rückschritt. Die Monatsgrenze von $100 begrenzt den Wert bei hohen Ausgaben. Das rein virtuelle Format und die Custodial-Struktur sind echte Einschränkungen, die abzuwägen sind.

Die Kolo Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte, die ausschließlich als physische Karte erhältlich ist. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung aus einer von 15 unterstützten Kryptowährungen auf 7 Blockchains, darunter BTC, ETH, SOL, USDC und weitere. Die Umwandlung kostet 0.32% pro Transaktion, und bei Einkäufen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 1% an. Die Karte lautet auf USD und deckt 172 Länder ab. Für die Anmeldung ist eine KYC-Prüfung erforderlich. Ein persönliches Bankkonto oder eine IBAN gibt es nicht. Die Kartenausstellung setzt eine Einzahlung von 10 USDC voraus, die vollständig ausgegeben werden kann. Das Tageslimit für Zahlungen liegt bei $50,000. Bargeldabhebungen sind nicht möglich.

Die Kolo Card zahlt Bitcoin-Cashback auf alle Einkäufe. Im ersten Monat bringt jede Transaktion 5% zurück in BTC, mit einer Obergrenze von $5 pro Einkauf und $100 pro Monat. Nach diesem ersten Monat sinkt die Rate dauerhaft auf 1%, mit einer Obergrenze von $1 pro Einkauf und derselben Monatsgrenze von $100. Bei typischen Ausgaben von $500 im Monat ergibt das nach der Einführungsphase $5 Cashback in BTC. Die Bitcoin-Prämie kann mit steigendem BTC-Kurs an Wert gewinnen, birgt damit aber Marktrisiko. Stufen, Staking-Anforderungen oder kostenpflichtige Pläne für höhere Raten gibt es nicht.

Tria Card Karte
Tria logo

Tria Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Tria Card

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

2 $

Aufladung

USD · USDC · USDT

Fazit

Die Tria Card zahlt echtes Cashback in USD und in der Einstiegsstufe ohne Obergrenze, die Prämien bleiben jedoch bis zu einem künftigen Token-Event gesperrt. Am besten geeignet für Self-Custody-Nutzer, deren Ausgaben hoch genug sind, um die Monatsgebühr von $2 auszugleichen.

Non-custodial Visa-Karten sind selten, und Tria verbindet das mit 1.5% Cashback ohne Obergrenze, was die meisten Einstiegsangebote der Konkurrenz übertrifft. Der eigentliche Haken: Das Cashback wird nicht sofort ausgezahlt, sondern bis zum Token Generation Event einbehalten, wodurch der Zeitpunkt der Prämie unsicher bleibt. Auch der Preis von $90 für die physische Karte schmerzt.

Die Tria Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf USD-Basis. Physische und virtuelle Karten sind erhältlich, zu Preisen von $90 beziehungsweise $20, und die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung; beim Umschichten von Krypto zur Deckung der Ausgaben fällt eine Umwandlungsgebühr von 0.4% an. Die Karte unterstützt USDC und USDT auf sechs Blockchains. Verfügbar ist die Karte in 223 Ländern, ohne Gebühr für Auslandstransaktionen. Eine KYC-Prüfung ist erforderlich, ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $1,000,000, Bargeldabhebungen sind auf $750 pro Tag begrenzt, bei einer Geldautomatengebühr von $1 plus 1% je Abhebung.

In der Standardstufe Virtual ($2 pro Monat) erhalten Karteninhaber 1.5% Cashback in USD auf die ersten $100 Umsatz je Periode und darüber 0.5%, ohne Monatsgrenze. Höhere Stufen schalten bessere Raten frei: Signature ($9 pro Monat) zahlt 4.5% auf die ersten $1,000 und danach 1%, Premium ($21 pro Monat) zahlt 6% auf die ersten $2,000 und danach 1%. In der kostenlosen Einstiegsstufe liegt die realistische Rate für typische Nutzer beim Großteil der Ausgaben nahe der laufenden Rate von 0.5%. Ein wichtiger Vorbehalt: Das Cashback wird nicht sofort ausgeschüttet, sondern erst nach dem Token Generation Event des Projekts, sodass der Zeitpunkt nicht garantiert ist.

Krak Card Karte
Krak logo

Krak Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Krak Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 595 Währungen

Fazit

Die Krak Card bringt vom ersten Tag an einheitliche 2% Cashback ohne Monatsgebühr, die Verwahrung bleibt jedoch bei Kraken, und die Umwandlungskosten von 1% zehren an der Ersparnis. Am besten geeignet für europäische Krypto-Halter mit hohen monatlichen Ausgaben.

Eine einheitliche Cashback-Rate von 2% ohne Staking-Anforderung und ohne kostenpflichtige Stufe ist wirklich selten. Der Haken ist die Gebühr von 1% für die automatische Umwandlung bei jeder Zahlung, die einen Teil dieser Prämie unauffällig aufzehrt. Gut geeignet bei hohen Ausgaben in Europa, wenn Einfachheit wichtiger ist als Self-Custody.

Die Krak Card läuft im Mastercard-Netzwerk und wird für Personen mit Wohnsitz in Europa in 31 Ländern herausgegeben, darunter Deutschland, Frankreich, das Vereinigte Königreich sowie der Großteil der EU und des EWR. Es ist eine Custodial-Debitkarte auf Euro-Basis. Eine physische und eine virtuelle Karte sind erhältlich, Apple Pay wird unterstützt. Kraken wandelt Krypto beim Bezahlen automatisch in Euro um und berechnet dafür eine Umwandlungsgebühr von 1%. Bei Einkäufen fällt keine Fremdwährungsgebühr an. Die Karte unterstützt Hunderte Kryptowährungen auf 16 Blockchains. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine deutsche IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 12,000 EUR, für Bargeldabhebungen bei 900 EUR.

Die Krak Card zahlt 2% Cashback auf qualifizierende Einkäufe, ohne Staking-Anforderung und ohne Monatsgebühr. Die Cashback-Obergrenze liegt bei 240 EUR pro Monat, was einem Monatsumsatz von 12,000 EUR entspricht. Stufen gibt es nicht: Alle Karteninhaber starten sofort bei 2%. Das Cashback lässt sich in Euro oder in Bitcoin beziehen. Bei der Wahl von Bitcoin wird der Euro-Betrag im Moment der Abrechnung der Transaktion in BTC umgewandelt, der Wert folgt ab diesem Zeitpunkt also dem Bitcoin-Kurs. Für neue Karteninhaber gibt es einen Willkommensbonus von 10 USD.

Gnosis Card Karte
Gnosis Pay logo

Gnosis Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Gnosis Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

EUR · EURe · GBPe

Fazit

Eine wirklich gebührenfreie Krypto-Debitkarte mit Self-Custody und konkurrenzfähigen Cashback-Stufen. Der wesentliche Haken: Die Prämien werden in GNO ausgezahlt und richten sich nach dem gehaltenen Token-Bestand. Am besten geeignet für Nutzer des Gnosis-Ökosystems in Europa.

Die Gnosis Card fällt auf, weil die Gebührenfreiheit sogar Fremdwährung und Umwandlung umfasst, was selten ist. Die Self-Custody-Struktur schafft echte Glaubwürdigkeit. Die ehrliche Kritik: Das Cashback wird in GNO ausgezahlt, nicht in Euro, sein realer Wert folgt also einem schwankungsanfälligen Tokenkurs. Bei geringem GNO-Bestand und gelegentlicher Nutzung bleibt es bei 1%.

Die Gnosis Card wird von Monavate aus Litauen herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf Euro-Basis: Die Kontrolle über die Mittel bleibt beim Nutzer. Eine physische Karte ist erhältlich und unterstützt Apple Pay; eine virtuelle Karte wird nicht angeboten. Die Karte wandelt beim Bezahlen automatisch um, ohne Umwandlungsgebühr, und erhebt keine Fremdwährungsgebühren. Genutzt werden die Stablecoins EURe und GBPe auf einer einzigen Blockchain. Die Abdeckung umfasst 38 Länder in Europa, darunter das Vereinigte Königreich, die Schweiz und Norwegen. Eine KYC-Prüfung ist erforderlich, und Karteninhaber erhalten eine persönliche IBAN, die mit einem estnischen Bankkonto verknüpft ist und Einzahlungen Dritter akzeptiert. Das Tageslimit für Zahlungen liegt bei 8,000 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt.

Das Cashback wird in GNO-Token ausgezahlt und richtet sich nach dem GNO-Bestand in der Wallet. 0.1 GNO bringen 1%, 1 GNO 2%, 10 GNO 3% und 100 GNO 4%. Für Halter des Gnosis Pay OG NFT kommt 1% hinzu, womit die Obergrenze bei 5% liegt. Für typische Einsteiger mit mindestens 1 GNO (im Wert von rund 100 EUR) sind realistisch 2% erreichbar, begrenzt auf 400 EUR Umsatz pro Monat. Diese Monatsgrenze von 400 EUR ist im Vergleich zu den meisten konkurrierenden Karten auffallend großzügig. Da die Prämien als GNO eintreffen, schwankt ihr Euro-Wert mit dem Tokenmarkt.

Ether.fi Card Karte
Ether.fi logo

Ether.fi Card

3.5· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Ether.fi Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

USD · frxUSD · liquidUSD · USDC · USDT

Fazit

Eine echte non-custodial Visa-Karte für Stablecoins mit einer starken beworbenen Cashback-Rate von 3%, die in der kostenlosen Stufe jedoch bei nur $60 pro Monat gedeckelt ist, was den realen Wert für die meisten Zahler begrenzt.

Ether.fi punktet mit Self-Custody und dem Verzicht auf Umwandlungs-, Fremdwährungs- und Monatsgebühren. Die 3% Cashback klingen beeindruckend, doch die Monatsgrenze von $60 in der Core-Stufe macht sie weitgehend symbolisch. Nennenswertes Cashback erfordert hohe Ausgaben oder ein großes $ETHFI-Staking.

Die Ether.fi Card läuft im Visa-Netzwerk und funktioniert als Non-Custodial-Debitkarte auf USD-Basis. Erhältlich sind eine physische Karte für $40 und eine kostenlose virtuelle Karte. Apple Pay wird unterstützt. Die Karte wandelt Stablecoins wie USDC, USDT, frxUSD und liquidUSD automatisch um, ohne Umwandlungskosten und ohne Fremdwährungsgebühr. Verfügbar ist die Karte in 226 Ländern. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto und können Einzahlungen Dritter annehmen, eine IBAN gibt es jedoch nicht. Für Zahlungen gibt es kein Tageslimit, am Geldautomaten liegt die Grenze bei $750 pro Tag.

Die Core-Stufe zahlt 3% Cashback auf die ersten $2,000 Monatsumsatz und danach zwischen 0.5% und 1% auf den Rest, bei einer Gesamtobergrenze von $1,000 pro Monat. Die Einstiegsgrenze für das Cashback liegt allerdings faktisch bei $60 im Monat, sodass die meisten Alltagsausgaben die Grenze schnell erreichen. Ein Wechsel in die Stufen Luxe oder Pinnacle hebt das Fenster für die 3% auf $10,000 beziehungsweise $50,000 an, der Zugang setzt jedoch entweder gesammelte Punkte aus hohen Kartenumsätzen oder das Staking erheblicher Mengen an $ETHFI-Token voraus. Eine Willkommensaktion bietet bis zu 15% Cashback in der Gastronomie, allerdings zeitlich befristet. Das Cashback wird in Krypto ausgezahlt.

OKX Card Karte
OKX logo

OKX Card

3.5· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von OKX Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

EUR · USDC · USDG

Fazit

Eine solide gebührenfreie europäische Debitkarte ohne Fremdwährungsgebühren und mit großzügiger Spitzen-Cashback-Rate, doch die Monatsgrenze von 10 EUR in der Einstiegsstufe begrenzt den realen Prämienwert für die meisten Nutzer stark. Am besten geeignet für bestehende OKX-Nutzer mit hohem Handelsvolumen.

Die OKX Card fällt damit auf, dass keine Fremdwährungsgebühr anfällt und einer klaren Gebührenstruktur, doch beim Cashback fällt das Konzept für gewöhnliche Nutzer auseinander. Eine Rate von 2%, begrenzt auf 10 EUR pro Monat, ist ernüchternd, und für nennenswerte Beträge sind sechsstellige Vermögensbestände bei OKX nötig.

Die OKX Card wird von Monavate im Mastercard-Netzwerk herausgegeben und ist eine Custodial-Debitkarte auf EUR-Basis. Erhältlich ist ausschließlich eine physische Karte, gültig für fünf Jahre, mit Unterstützung für Apple Pay. Das Guthaben stammt aus USDC- oder USDG-Beständen auf einer einzigen unterstützten Blockchain, mit automatischer Umwandlung beim Bezahlen zu Umwandlungskosten von 0.1%. Bei Transaktionen in Fremdwährung fällt keine Fremdwährungsgebühr an. Die Karte ist in 28 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine deutsche IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Für Zahlungen gibt es kein Tageslimit, und die Karte bietet keine Geldautomatenfunktion.
Die OKX Card zahlt Cashback in einer Stufenstruktur, die an die Vermögensbestände oder das Handelsvolumen an der Börse OKX gekoppelt ist. Für Nutzer ohne VIP-Status liegt die Standardrate bei 2%, begrenzt auf 10 EUR pro Monat. Diese Obergrenze ist das Hauptproblem: Bei 2% ist sie für typische Nutzer schon nach 500 EUR Umsatz erreicht. Höhere Raten von 4%, 4.5% und 5% gibt es in den VIP-Stufen, die 100,000 EUR, 200,000 EUR beziehungsweise 2,000,000 EUR an Vermögenswerten voraussetzen, wobei die Monatsgrenzen auf 300 EUR, 450 EUR und 1,000 EUR steigen. Hinzu kommt ein Willkommensbonus von 30 EUR.

Crypto.com Midnight Blue Karte
Crypto.com logo

Crypto.com Midnight Blue

3.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Crypto.com Midnight Blue

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 24 Währungen

Fazit

Eine gestaffelte Krypto-Debitkarte, bei der echte Prämien erhebliche CRO-Lock-ups verlangen. Das Tageslimit von 25,000 € für Zahlungen beeindruckt, doch das Cashback der Einstiegsstufe ist auf 20 € im Monat begrenzt, und die Fremdwährungsgebühr schmerzt.

Die Karte von Crypto.com wirkt auf dem Papier großzügig, doch die beworbenen 5% Cashback setzen ein Lock-up von 350,000 € in CRO voraus. Die meisten Nutzer landen in der Stufe Ruby Steel und erhalten 1%, begrenzt auf 20 € pro Monat. Das ist bescheiden, und die Fremdwährungsgebühr von 2% macht die Karte im Ausland teuer.
Die Crypto.com Card wird von Foris MT aus Litauen herausgegeben und läuft im Visa-Netzwerk. Es handelt sich um eine Custodial-Debitkarte, die in physischer und virtueller Form erhältlich ist. Die Ausgabe der physischen Karte kostet 5 €, die virtuelle Karte ist kostenlos. Beide unterstützen Apple Pay. Karteninhaber laden die Karte manuell aus ihrer Crypto.com-Wallet auf, statt auf eine automatische Umwandlung zu setzen; dabei fällt eine Umwandlungsgebühr von 0.75% an. Die Karte lautet auf EUR oder GBP und ist in 29 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien, Italien und das Vereinigte Königreich. Eine KYC-Prüfung ist erforderlich, und zur Karte gehören weder ein persönliches Bankkonto noch eine IBAN. Das Tageslimit für Zahlungen liegt bei 25,000 €, das für Bargeldabhebungen bei 2,000 €. Nach einer Zeit ohne Nutzung fällt eine Inaktivitätsgebühr von 5 € pro Monat an.
Cashback wird in CRO ausgezahlt und staffelt sich über fünf Stufen, die an die Höhe des CRO-Lock-ups gebunden sind. Die Einstiegsstufe Ruby Steel, für die 350 € in CRO gesperrt werden müssen, bringt 1% Cashback, begrenzt auf 20 € pro Monat. Die Stufen Royal Indigo und Jade Green verlangen ein Lock-up von 3,500 € für 2% Cashback, begrenzt auf 45 € pro Monat. Frosted Rose Gold und Icy White erfordern 35,000 € im Lock-up für 3% ohne Obergrenze. Die höchste Stufe Obsidian verlangt 350,000 € im Lock-up für unbegrenztes Cashback von 5%. Höhere Stufen umfassen zudem Extras wie Spotify, Netflix, Amazon Prime und Lounge-Zugang über Priority Pass. Für neue Nutzer gibt es einen Willkommensbonus von 25 €.

Trade Republic Card Karte
Trade Republic logo

Trade Republic Card

3.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Trade Republic Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 55 Währungen

Fazit

Eine Karte für disziplinierte Sparer, die Beständigkeit belohnt: 1% Cashback ist unkompliziert, hängt aber an einer monatlichen Mindestanlage. Gebührenfreie Bargeldabhebungen und der Verzicht auf Fremdwährungsgebühren machen die Karte auf Reisen in der Eurozone stark. Am besten geeignet für aktive Trade-Republic-Anleger.

Die Trade Republic Card funktioniert innerhalb des Trade-Republic-Ökosystems gut, verlangt allein für die beworbene Cashback-Rate einen laufenden Sparplan. Diese Bedingung ist eine echte Hürde. Auch die Monatsgrenze von 15 EUR begrenzt trotz der konkurrenzfähigen beworbenen Rate den Spielraum bei höheren Ausgaben.

Die Trade Republic Card wird von der Trade Republic Bank im Visa-Netzwerk herausgegeben. Es ist eine Custodial-Debitkarte auf EUR-Basis. Eine physische und eine virtuelle Karte sind erhältlich; die physische Karte kostet einmalig 5 EUR, die virtuelle ist kostenlos. Apple Pay wird unterstützt. Die Karte muss manuell aufgeladen werden, eine automatische Umwandlung aus Krypto-Beständen gibt es nicht. Die Währungsumrechnung kostet 0.7%, bei Zahlungen fällt jedoch keine Fremdwährungsgebühr an. Die Karte ist in 23 europäischen Ländern verfügbar. Eine vollständige KYC-Prüfung ist erforderlich, und zum Konto gehören eine deutsche IBAN sowie ein persönliches Bankkonto. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit für Bargeldabhebungen bei 1,500 EUR.
Trade Republic nennt sein Cashback-Programm „saveback“ und setzt die Rate einheitlich auf 1% der Kartenumsätze. Voraussetzung ist ein aktiver Sparplan mit einer monatlichen Anlage von mindestens 50 EUR. Ohne diese Verpflichtung wird das Cashback nicht aktiviert. Die monatliche Cashback-Obergrenze liegt bei 15 EUR, womit der Ertrag bei rund 1,500 EUR Kartenumsatz im Monat ausgereizt ist. Staking-Anforderungen oder kostenpflichtige Stufen gibt es nicht. Für neue Nutzer steht ein Willkommensbonus von 10 EUR bereit. Für Karteninhaber, die ohnehin regelmäßig über Trade Republic investieren, ist die effektive Rate konkurrenzfähig; Gelegenheitsnutzer, die sich nicht auf den monatlichen Sparplan festlegen können, gehen dagegen leer aus.

1inch Card Karte
1inch logo

1inch Card

3.4· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von 1inch Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 11 Währungen

Fazit

Eine solide europäische Krypto-Karte mit einer echten einheitlichen Cashback-Rate von 2% und einer großzügigen Monatsgrenze von 4,800 EUR, wobei die Umwandlungskosten von 2.1% und die Custodial-Struktur echte Abstriche bedeuten. Am besten geeignet für aktive Zahler in Europa, die BXX halten.

Die beworbenen 2% Cashback gibt es tatsächlich, allerdings nur bei Prämien in BXX, einem Token, von dem die meisten Nutzer noch nie gehört haben dürften. Bei BTC oder USDT bleibt nur die Hälfte. Die Monatsgrenze von 4,800 EUR liegt tatsächlich über dem Durchschnitt, doch die Umwandlungsgebühr von 2.1% zehrt unauffällig an jeder Zahlung.

Die 1inch Card läuft im Mastercard-Netzwerk und wird als Custodial-Prepaid-Karte auf EUR- und GBP-Basis herausgegeben. Es ist eine physische Karte mit Apple-Pay-Unterstützung; eine virtuelle Karte wird nicht angeboten. Krypto wird beim Bezahlen automatisch umgewandelt, zu Umwandlungskosten von 2.1%. Unterstützt werden unter anderem 1INCH, BTC, BXX, ETH, EURT, LTC, USDC, USDT und XRP. Die Karte ist in 31 europäischen Ländern im EWR und im Vereinigten Königreich verfügbar. Für den Antrag ist eine KYC-Prüfung erforderlich, eine verknüpfte IBAN oder ein persönliches Bankkonto gibt es nicht. Das Tageslimit für Zahlungen liegt bei 8,000 EUR. Bargeldabhebungen werden nicht unterstützt.
Die Karte zahlt monatlich Cashback zu einer einheitlichen Rate auf alle Einkäufe, ohne Stufen und ohne Staking-Anforderung. Die Rate hängt allein davon ab, in welcher Kryptowährung die Prämien bezogen werden. Bei BXX sind es 2%, bei BTC oder USDT 1%. Die Monatsgrenze liegt bei 4,800 EUR an qualifizierendem Umsatz und damit deutlich höher als bei den meisten Einsteigerprogrammen für Krypto-Karten. Bei einem Monatsumsatz von 500 EUR und Prämien in BXX ergibt das für typische Karteninhaber rund 10 EUR Gegenwert pro Monat, in BTC oder USDT nur 5 EUR. Staking-Boni, Willkommensangebote oder weitere Prämienstufen werden nicht genannt.

Spritz Card Karte
Spritz logo

Spritz Card

3.3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Spritz Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 3512 Währungen

Fazit

Die Spritz Card ist eine solide Option zum Bezahlen direkt aus der Wallet, für non-custodial Krypto-Nutzer, die breite Token-Unterstützung und keine Fremdwährungsgebühren suchen; die Umwandlungskosten von 2% und das fehlende Cashback schmälern jedoch ihren Reiz.

Spritz sticht durch sein Non-Custodial-Modell und die Unterstützung einer enormen Bandbreite an Token über 11 Blockchains hervor. Die Fremdwährungsgebühr von 0% ist ein echter Vorteil für Ausgaben im Ausland. Allerdings frisst eine Umwandlungsgebühr von 2% an jeder Transaktion, und das völlige Fehlen von Prämien macht es schwerer, die Karte gegenüber Konkurrenzkarten mit Cashback zu rechtfertigen.

Die Spritz Card wird von Pathward im Visa-Netzwerk herausgegeben. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung: Die Nutzer behalten die Kontrolle über ihre eigenen Wallets. Die Karte gibt es nur in physischer Form, und sie unterstützt kein Apple Pay. Das Aufladen erfordert einen manuellen Schritt ohne automatische Umwandlung; jede Umwandlung von Krypto in USD kostet 2%. Die Karte lautet auf US-Dollar und unterstützt über 11 Blockchains mit einer außergewöhnlich breiten Auswahl an Token. Verfügbar ist die Karte in 30 Ländern, darunter die USA, das Vereinigte Königreich, der Großteil Europas, Australien, Kanada und Brasilien. Eine KYC-Prüfung ist erforderlich, und ein persönliches Bankkonto oder eine IBAN gehört nicht dazu. Das Tageslimit für Zahlungen beträgt $10,000 USD; Bargeldabhebungen sind nicht möglich, da für diese physische Karte kein Geldautomatenzugang angegeben ist.

Die Spritz Card bietet kein Cashback, keine Punkte und kein Prämienprogramm über Staking. Gestaffelte Prämienstrukturen und einen Willkommensbonus gibt es ebenfalls nicht. Die Karte vergütet Ausgaben in keiner Form. Wer Spritz in Betracht zieht, sollte das Non-Custodial-Modell und die breite Token-Unterstützung dagegen abwägen, dass jeder Einkauf nichts einbringt außer der Bequemlichkeit, Krypto direkt bei Visa-Händlern auszugeben.

Ready Card Karte
Ready logo

Ready Card

3.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Ready Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 10 Währungen

Fazit

Die Ready Card ist eine Non-Custodial-Mastercard mit echten Self-Custody-Qualitäten und einem Punktesystem, das bis zu 3% erreichen kann; die volle Rate setzt allerdings eine kostenpflichtige Stufe und zusätzliche Hürden voraus, die die meisten Nutzer nicht nehmen werden.

Die Non-Custodial-Architektur hebt die Karte wirklich ab, und 55 unterstützte Blockchains sind ungewöhnlich breit. Der Haken: Die beworbene Prämienrate von 3% ist an das Metal-Abo für $10 im Monat gebunden, dazu an einen Empfehlungs-Boost oder eine Platzierung unter den Top 100 der Vielnutzer — in der kostenlosen Stufe bleiben also nur 0% Punkte und 1% Fremdwährungsgebühr.

Die Ready Card läuft im Mastercard-Netzwerk und wird als Non-Custodial-Debitkarte auf USD-Basis ausgegeben. Erhältlich sind eine kostenlose virtuelle Karte und eine physische Karte; letztere kostet in der kostenlosen Stufe $7 und ist bei Metal gratis. Apple Pay wird unterstützt. Die Karte wandelt Krypto nicht automatisch um: Die Nutzer verwalten ihre Assets selbst über bis zu 55 Blockchains, zu den unterstützten Assets zählen BTC, ETH, USDC, USDT, WBTC, WETH, STRK und Wrapped-Varianten. In der Stufe Metal fällt keine Fremdwährungsgebühr an; die Stufe Lite verlangt 1%. Die Karte ist in 51 Ländern verfügbar, vor allem in Europa und im EWR. Eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto in den USA gehört dazu, eine IBAN wird jedoch nicht ausgestellt. Das Tageslimit für Zahlungen liegt bei $10,000, das für Bargeldabhebungen bei $500, wobei für alle Abhebungen eine Geldautomatengebühr von 2% anfällt.

Die Ready Card ist im Mai 2026 vom direkten Cashback auf ein Punktesystem namens Ready Rewards umgestiegen. In der kostenlosen Stufe Lite liegt die Prämienrate bei 0%. In der Stufe Metal gibt es zwischen 1% und 3% zurück in Ready Points, ohne angegebene Obergrenze. Für die vollen 3% braucht ein Metal-Abonnent zusätzlich einen Boost, der sich entweder durch die Empfehlung von zwei Freunden für Metal oder durch eine Platzierung unter den Top 100 der häufigsten Kartennutzer eines Monats verdienen lässt. Realistisch landen die meisten Metal-Abonnenten ohne Boost bei rund 1%. Die Punkte werden eingelöst, indem sie früheren Kartentransaktionen gutgeschrieben werden. Für neue Nutzer gibt es einen Willkommensbonus von $15. Metal-Mitglieder erhalten zudem Zugang zu Ready Travel, einem unter eigener Marke angebotenen Hotel-Rabattprogramm.

Gemini Card Karte
Gemini logo

Gemini Card

3.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Gemini Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 54 Währungen

Fazit

Eine solide, nur in den USA verfügbare Krypto-Kreditkarte mit echten 3% zurück in der Gastronomie und ohne Fremdwährungsgebühr. Die Umwandlungskosten und die Custodial-Struktur sind reale Kompromisse. Am besten geeignet für Krypto-Besitzer in den USA, die häufig auswärts essen.

Die Gemini Card verdient in der Gastronomie gut und hat eine saubere Gebührenstruktur ohne Monats- und ohne Inaktivitätsgebühr. Die Umwandlungskosten von 1.74% zehren die Prämien bei allen Ausgaben außerhalb der Bonuskategorien still und leise auf, und im Custodial-Modell gehören die Kryptowährungen dem Nutzer erst dann wirklich, wenn sie abgezogen werden.

Die Gemini Card läuft im Mastercard-Netzwerk und wird ausschließlich in den Vereinigten Staaten ausgegeben. Es ist eine Kreditkarte mit Custodial-Verwahrung der Krypto-Prämien: Gemini verwahrt die verdienten Kryptowährungen für den Nutzer. Die Karte unterstützt Apple Pay. Am Verkaufsort erfolgt keine automatische Umwandlung; Gemini rechnet die Ausgaben als USD-Kredit ab, während die Prämien in Krypto aus dem Gemini-Konto ausgezahlt werden. Die Umwandlung von Krypto in Fiat kostet 1.74%. Die Karte steht nur Personen mit Wohnsitz in den USA offen, und eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $25,000, Bargeldabhebungen sind auf $1,000 pro Tag begrenzt und kosten 3%.

Die Karte zahlt 3% in Krypto zurück in der Gastronomie, einschließlich Restaurants, Bars und Fast Food, 2% auf Lebensmittel in klassischen und spezialisierten Lebensmittelgeschäften (Großhandelsclubs und einige Spezialhändler ausgenommen) sowie 1% auf alle übrigen qualifizierenden Einkäufe. Ein Aktionssatz von 10% in Krypto gilt für Ausgaben an Tankstellensäulen und für das Laden von Elektrofahrzeugen, begrenzt auf $200 pro Monat und insgesamt $2,400 über den Aktionszeitraum; nach Erreichen der Monatsgrenze sinkt der Satz auf 1%. Nicht genutzte monatliche Tankkontingente werden nicht übertragen. Für die 3% in der Gastronomie gilt eine Prämienobergrenze von $750. Hinzu kommt ein Willkommensbonus von $15. Die Prämien werden in einer frei wählbaren Kryptowährung aus der von Gemini unterstützten Liste ausgezahlt.

Plasma One Card Karte
Plasma One logo

Plasma One Card

3.2· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Plasma One Card

Jahresgebühr

0 $

Prämienrate

Bis zu 4%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT

Fazit

Plasma One ist ein starker Kandidat für Stablecoin-Zahler, die schon in der Einstiegsstufe unbegrenztes Cashback wollen. Die Fremdwährungsgebühr von 1% schmerzt bei häufigen Reisen. Am besten geeignet für Nutzer auf USD-Basis mit hohen Ausgaben.

Eine unbegrenzte Basisrate von 2% Cashback ist wirklich wettbewerbsfähig, und die Non-Custodial-Architektur ist in dieser Preisklasse selten. Der Haken ist real: Die Prämien werden in XPL-Token ausgezahlt, nicht in Bargeld, und für die besten Raten ist Staking im Wert von mehreren tausend Dollar nötig — in einem nativen Token, von dem die meisten Nutzer noch nie gehört haben.

Plasma One wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine non-custodial Prepaid-Karte auf USD-Basis. Die Karte kommt ausschließlich in physischer Form, eine virtuelle Variante gibt es nicht, und sie unterstützt Apple Pay. Das Aufladen erfolgt manuell mit USDC oder USDT über acht unterstützte Blockchains; eine automatische Umwandlung anderer Krypto-Assets gibt es nicht. Umwandlungskosten fallen keine an; in der Basisstufe fällt jedoch eine Fremdwährungsgebühr von 1% an. Die Karte ist in 227 Ländern verfügbar, und eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, das Einzahlungen Dritter ermöglicht, eine IBAN wird jedoch nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei großzügigen $1,000,000 USD. Bargeldabhebungen sind nicht möglich.

Die Basisstufe Lite zahlt 2% Cashback auf die ersten $500 Monatsumsatz ; darüber sinkt die Rate auf 0.1%, dann jedoch ohne Obergrenze. Das Cashback wird in USD berechnet, aber wöchentlich in XPL-Token ausgezahlt, die für den Gegenwert in Bargeld erst umgewandelt werden müssen. Die Stufe Core für $10 pro Monat hebt die beworbene Rate auf 3% für die ersten $1,000 und ergänzt Cashback in der KI-Kategorie. Die Stufe Platinum, die rund $9,000 an XPL im Staking voraussetzt, erreicht 4% plus 10% auf KI-Ausgaben. In der kostenlosen Stufe sind realistisch 2% bei moderatem Monatsumsatz drin, mit deutlichem Abfall nach $500. Feste monatliche Prämienobergrenzen jenseits der Stufenschwellen gibt es nicht.

WhiteBIT Card Karte
WhiteBIT logo

WhiteBIT Card

3.2· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von WhiteBIT Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

2,3 $

Aufladung

+ 272 Währungen

Fazit

Eine virtuelle Visa ohne Fremdwährungsgebühr, mit breiter Krypto-Unterstützung und niedrigen Umwandlungskosten — doch die Monatsgebühr und das fehlende Cashback machen es schwer, sie kostenlosen Konkurrenzkarten vorzuziehen. Am besten geeignet für aktive Nutzer der Börse WhiteBIT in Europa.

Die Fremdwährungsgebühr von 0% ist bei Ausgaben in verschiedenen Währungen wirklich nützlich, und 0.28% Umwandlungskosten sind wettbewerbsfähig. Die Monatsgebühr von 2.30 EUR belastet Wenignutzer, und das völlige Fehlen von Cashback oder Prämien nimmt den wichtigsten Grund, diese Karte Alternativen vorzuziehen. Für Sparer oder passive Halter ist hier nichts dabei.

Die WhiteBIT Card ist eine Custodial-Prepaid-Visa auf EUR-Basis. Die Karte ist rein virtuell, eine physische Variante gibt es nicht, sie unterstützt aber Apple Pay für Zahlungen im Geschäft und online. Karteninhaber müssen manuell aus ihrem Guthaben an der Börse WhiteBIT aufladen; am Verkaufsort erfolgt keine automatische Umwandlung. Die Umwandlungskosten liegen bei 0.28%, die Fremdwährungsgebühr bei 0%. Die Karte ist in 31 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Italien, das Vereinigte Königreich und Polen. Eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto oder eine IBAN ist mit der Karte nicht verbunden. Das Tageslimit für Zahlungen liegt bei 2,750 EUR. Bargeldabhebungen sind mit dieser rein virtuellen Karte nicht möglich.

Die WhiteBIT Card bietet derzeit kein Cashback, keine Punkte und keinerlei an Staking gekoppelte Prämien. WhiteBIT hat Pläne angedeutet, künftig Prämien einzuführen, doch weder Struktur noch Zeitplan noch Rate sind bestätigt. Bis sich das ändert, erhalten Nutzer keinen finanziellen Gegenwert für Kartenumsätze. Auch Willkommensboni oder Aktionsguthaben in der App sind für neue Karteninhaber nicht verzeichnet.

Revolut Card Karte
Revolut logo

Revolut Card

3.2· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Revolut Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 122 Währungen

Fazit

Revolut EU ist eine leistungsfähige, an Krypto gekoppelte Debitkarte für Personen mit Wohnsitz in Europa, die das Revolut-Ökosystem bereits nutzen. Die breite Krypto-Auswahl sticht hervor, doch Cashback bleibt teuren kostenpflichtigen Stufen vorbehalten, und die Gebühren summieren sich schnell.

Die kostenlose Stufe von Revolut liefert die Infrastruktur ohne die Extras. Cashback setzt erst bei Metal oder Ultra ein, ab 13.99 EUR pro Monat. Für Krypto-Zahler, die ohnehin in der Revolut-App bleiben, ist die Karte praktisch. Für Prämienjäger geht die Rechnung selten auf.

Revolut EU wird von Revolut in Litauen herausgegeben und läuft im Visa-Netzwerk. Die Karte ist custodial und funktioniert als Debitprodukt auf EUR- oder GBP-Basis. Angeboten werden eine kostenlose virtuelle Karte und eine physische Karte für 8 EUR. Apple Pay wird unterstützt. Gezahlt wird aus dem Revolut-Guthaben mit automatischer Umwandlung am Verkaufsort; die Umwandlung von Krypto in Fiat kostet im Standard-Tarif 1.49% und sinkt in der Stufe Ultra auf 0.49%. Für Transaktionen in Fremdwährung fällt eine Fremdwährungsgebühr von 1% an. Über 110 Kryptowährungen werden unterstützt, in 31 europäischen Ländern. Eine KYC-Prüfung ist erforderlich. Revolut stellt ein persönliches Bankkonto mit IBAN in Litauen bereit, das Einzahlungen Dritter unterstützt. Für Zahlungen gibt es kein Tageslimit; Bargeldabhebungen sind auf 3,000 EUR pro Tag begrenzt, wobei über das gebührenfreie Kontingent hinaus 2% anfallen.

Im kostenlosen Standard-Tarif gibt es kein Cashback. Mitglieder des Metal-Tarifs (13.99 EUR pro Monat) erhalten 0.1% Cashback innerhalb Europas und 1% außerhalb Europas, begrenzt auf 13.99 EUR monatlich. Ultra-Mitglieder (50 EUR pro Monat) erhalten dieselben Raten bei einer Monatsgrenze von 50 EUR. Cashback auf Hotels steigt in höheren Stufen auf bis zu 10%. Realistisch bleibt für typische Nutzer der kostenlosen Stufe ein Cashback von null. Zahlende Mitglieder müssen im Ausland viel ausgeben, um die Abokosten wieder hereinzuholen, bevor das Cashback überhaupt einen Nettowert bringt. Höhere Stufen enthalten zudem gebündelte Abos wie NordVPN und Freeletics, die die Kosten für manche Nutzer teilweise ausgleichen.

Lava Karte
Lava logo

Lava

3.1· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Lava

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · BTC · USDC · USDT

Fazit

Lava Card pays up to 5% back in real bitcoin on every purchase, with no annual fee and zero foreign exchange fees or spread, across 150 countries. You can fund it from stablecoins, a bank transfer, direct deposit, or by borrowing dollars against your bitcoin through Lava's BLOC. The catch: the exact reward tiers are not published on the card page, and some merchant categories are excluded.

Bitcoin back rather than points, at up to 5%, with no annual fee and genuinely zero FX, is one of the strongest headline offers here. What the page does not show is the tier structure behind up to, or which merchant categories are excluded from earning.

Lava's terms describe the card as a means to access credit extended through the Lava Protocol, a decentralised platform, with the issuer originating no credit itself and holding no custody or control over your wallet. Rain is named alongside the issuer in those terms. The card sits within a wider Lava product line covering bitcoin-backed loans, yield and business accounts, operated from Birmingham, Alabama, with separate US and international card terms.

Rewards are paid in bitcoin rather than points or miles, at up to 5% on every purchase, though the card page states the rate as a maximum without publishing the tiers behind it. Certain merchant categories are excluded from earning, listed in a FAQ entry that does not expand on the public page. There is no annual fee, no foreign exchange fee and no spread on international spending.

Nebeus Card Karte
Nebeus logo

Nebeus Card

3.1· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Nebeus Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

4,95 $

Aufladung

+ 28 Währungen

Fazit

Die Nebeus Card bietet keine Fremdwährungsgebühren und breite Krypto-Unterstützung über 25 Assets, doch eine Monatsgebühr und Umwandlungskosten von 2.15% zehren den Alltagsnutzen auf. Am besten geeignet für häufige Ausgaben im Ausland bei bereits bestehender Nebeus-Nutzung.

Nebeus positioniert diese Karte über die entfallende Fremdwährungsgebühr, die im Auslandseinsatz wirklich zählt. Das Problem: Die Gebühr von 2.15% für die automatische Umwandlung fällt bei jeder Krypto-Zahlung an, und es gibt kein Cashback, das dies ausgleicht. Durch die Monatsgebühr zahlen passive Halter für nichts.

Die Nebeus Card wird von Dzing Finance im Vereinigten Königreich herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Debitkarte, die in physischer und virtueller Form erhältlich ist und Apple Pay unterstützt. Das Aufladen beruht auf der automatischen Umwandlung aus dem Nebeus-Krypto-Guthaben, mit Umwandlungskosten von 2.15% zum Zeitpunkt der Zahlung. Die Karte lautet auf EUR, GBP und USD und ist in 194 Ländern verfügbar. Bei der Anmeldung ist eine KYC-Prüfung erforderlich. Nebeus stellt ein persönliches Bankkonto mit luxemburgischer IBAN bereit, Einzahlungen Dritter werden jedoch nicht unterstützt. Die physische Karte wird kostenlos ausgegeben und ist fünf Jahre gültig. Das Tageslimit für Zahlungen liegt bei 5,000 EUR, das für Bargeldabhebungen bei 2,000 EUR.

Die Nebeus Card hat kein Cashback-Programm und bietet weder Punkte noch Meilen noch an Staking gekoppelte Prämienstufen. Es gibt keine Willkommensboni und keinerlei laufende Anreize für Ausgaben. Nebeus hat auch keine Aktions-Cashback-Angebote in der App als Ersatz veröffentlicht. Wer Erträge auf Kartenumsätze sucht, muss sich anderswo umsehen: Diese Karte bietet unabhängig vom Umsatzvolumen keinen Mechanismus, um bei Einkäufen etwas zu verdienen.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

1 $

Aufladung

+ 26 Währungen

Fazit

HyperCard EU earns daily interest on your card balance instead of cashback, but meaningful rates demand enormous HPY token lockups. A virtual-only prepaid suited to European crypto holders who carry large balances.

The interest-on-balance model is genuinely different, but the headline 10% rate requires locking up roughly 140,500 EUR worth of HPY tokens, making it fantasy for most users. The free tier pays nothing, the monthly fee is small but real, and the 2.6% conversion cost is above average.

HyperCard EU is issued by Paytend, a Lithuania-based issuer, and runs on the Mastercard network. It is a custodial prepaid card denominated in EUR. The card is virtual only, with no physical card option, but it supports Apple Pay. Funding requires manual preload rather than automatic conversion at the point of sale; converting crypto to EUR costs 2.6% at the free tier. The card supports 25 cryptocurrencies including BTC, ETH, SOL, XRP, USDT and USDC, and is available across 47 European countries. KYC is required and there is no linked personal bank account or IBAN. The daily spend limit is 10,000 EUR. There is no ATM access as the card is virtual only.
HyperCard EU pays no transaction cashback at any tier. Instead, it pays daily interest calculated on your preloaded card balance at an annualised rate that depends on how much HPY token you have locked up. The free tier earns 0% interest. Meaningful rates start at 2% for roughly 100 EUR of HPY locked, rising to a maximum of 10% for roughly 140,500 EUR of HPY locked. For a typical user with no HPY holdings, the card pays nothing. A 4 EUR welcome bonus is available on signup. The interest model rewards large, committed holders of HyperPay's own token, not everyday spenders.

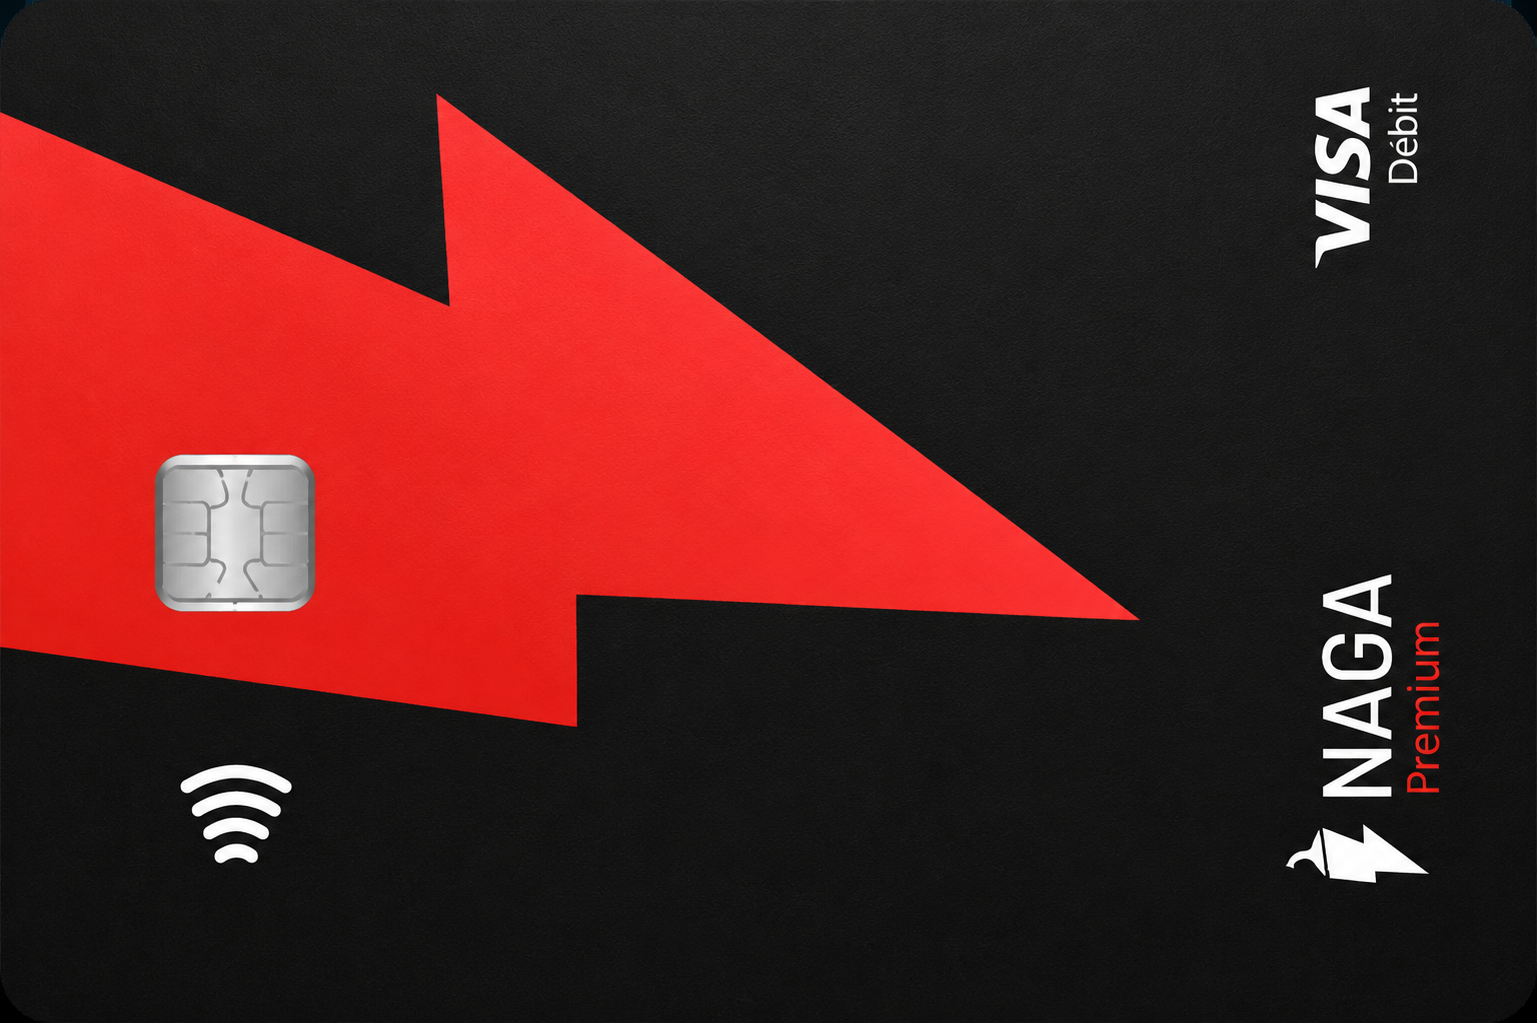
NAGA Pay Card Karte
NAGA Pay logo

NAGA Pay Card

3.1· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von NAGA Pay Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 24 Währungen

Fazit

Eine brauchbare europäische Krypto-Debitkarte mit ansehnlicher Asset-Liste, doch die beworbenen 3% Cashback führen in die Irre. In der kostenlosen Stufe bleiben 0.5%, begrenzt auf 10 EUR monatlich. Am besten geeignet für gelegentliche Nutzer der NAGA-Plattform im EWR.

NAGA Pay liegt im Mittelfeld. Die Auswahl von 22 Coins und die integrierte IBAN sind echte Pluspunkte. Das Problem ist die Cashback-Struktur: Die beworbenen 3% setzen ein Abo für 14.99 EUR im Monat voraus, und selbst dann begrenzt eine Monatsgrenze von 60 EUR den realen Wert. Die Prämien der kostenlosen Stufe liegen unter dem Branchendurchschnitt.

NAGA Pay ist eine Custodial-Visa-Debitkarte, die in 31 europäischen Ländern verfügbar ist, darunter das Vereinigte Königreich, Deutschland, Frankreich und die meisten EWR-Staaten. Erhältlich sind eine kostenlose virtuelle Karte und eine physische Karte, deren Ausgabe 10 EUR kostet. Apple Pay wird unterstützt. Die Karte wandelt Krypto nicht automatisch um; Fiat muss vor dem Bezahlen manuell aufgeladen werden. Die Umwandlung von Krypto in Fiat kostet in der kostenlosen Stufe 3.59%, und bei Transaktionen in anderen Währungen als der Basiswährung fällt eine Fremdwährungsgebühr von 2.0% an. Die Karte lautet auf EUR und GBP. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine litauische IBAN, die Einzahlungen Dritter per Banküberweisung ermöglicht. Das Tageslimit für Zahlungen beträgt 7,700 EUR. Für Bargeldabhebungen fällt eine Gebühr von 2% an, bei einem Tageslimit von 300 EUR.

Das Cashback wird in BTC ausgezahlt und nach Abrechnung der Transaktion einer eigenen Cashback-Wallet gutgeschrieben. Die kostenlose Stufe Basic bringt 0.5% Cashback, begrenzt auf 10 EUR pro Monat. Das liegt unter dem Branchendurchschnitt von rund 1% mit einer Grenze von 30 EUR. Der Wechsel in die Stufe Premium (5.99 EUR pro Monat) hebt die Rate auf 1.5% bei einer Grenze von 15 EUR. Die Stufe Elite (14.99 EUR pro Monat) liefert 3% Cashback bis zu 60 EUR monatlich. Für die meisten Nutzer der kostenlosen Stufe mit moderaten Ausgaben fallen die tatsächlichen monatlichen BTC-Erträge minimal aus und liegen deutlich unter denen konkurrierender Karten zum gleichen Preis.

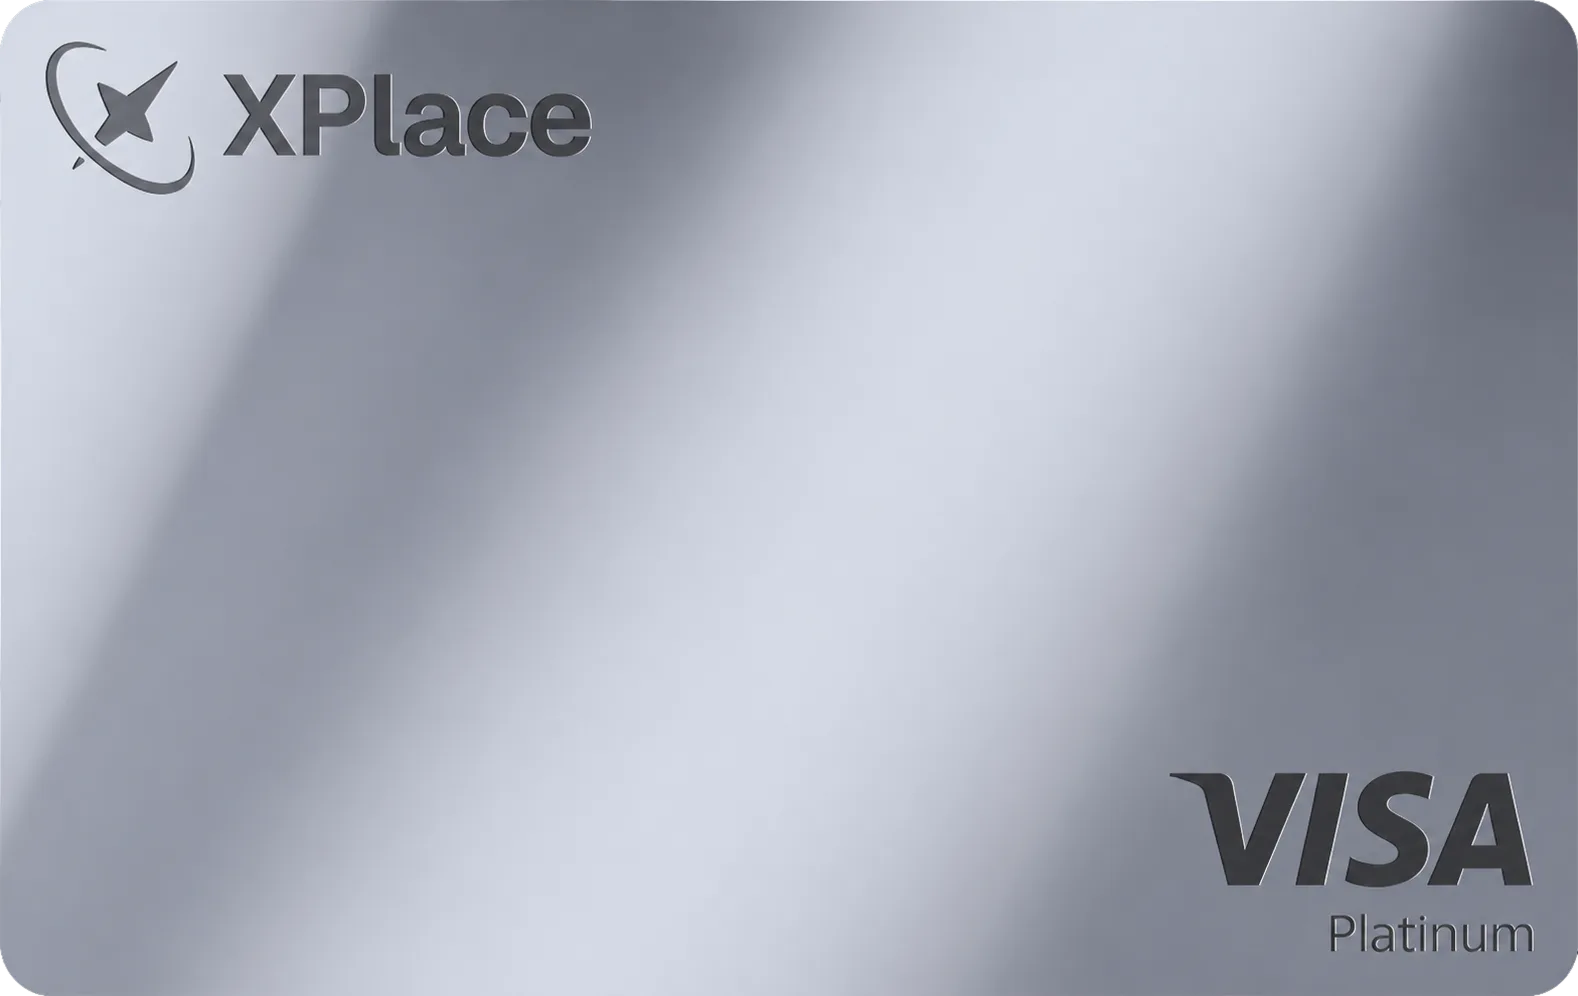
XPlace Platinum Karte
xPlace logo

XPlace Platinum

3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Platinum

Jahresgebühr

999 $

Prämienrate

Bis zu 4%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Platinum costs $999 a year for 4% Credit Mode cashback, a $750,000 monthly ceiling, 0% FX, unlimited access to 1,300+ airport lounges and VIP priority concierge. Cashback lands as real USDC in your wallet at settlement. The catch: it needs roughly $33,000 of annual spending before the extra cashback covers the fee.

This is the only tier with 0% FX, which for anyone spending abroad may matter more than the extra percentage point. Break-even on cashback alone is around $33,000 a year, but unlimited lounges and priority concierge carry most of the value at this price.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Platinum costs $999 a year with a $750,000 monthly limit, 0% FX, VIP priority concierge, unlimited lounge access and five Fast Track passes annually.

Credit Mode pays 4% cashback on this tier, the highest available, credited in USDC at settlement. Against the free tier's 1%, the extra three points cover the $999 fee at about $33,300 of annual spending. Platinum is also the only tier with 0% foreign exchange fees. Collateral keeps earning through Kamino Finance at rates currently between 1.59% and 6.15%.

xPortal Card Karte
xPortal logo

xPortal Card

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von xPortal Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 12 Währungen

Fazit

Die xPortal Card passt zu Nutzern des MultiversX-Ökosystems in Europa, die bereits EGLD halten. Kostenlose virtuelle Karte und keine Monatsgebühr sind echte Stärken, doch die Fremdwährungsgebühr von 2.5% und das an Staking gebundene Cashback begrenzen den Reiz für ein breiteres Publikum.

xPortal ist in der Nische der Krypto-Karten mit Self-Custody gut aufgehoben, und der Einstieg ohne Monatsgebühr ist real. Der Haken: Nennenswertes Cashback verlangt erhebliche EGLD-Bestände. In der Basisstufe liegen 0.2%, begrenzt auf 10 EUR monatlich, deutlich unter der Branchennorm, womit die Karte vor allem für überzeugte MultiversX-Staker wertvoll ist.

Die xPortal Card wird von Capital Financial Services (Twispay) in Rumänien herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung, erhältlich in virtueller und physischer Form. Die virtuelle Karte ist kostenlos; die physische Karte kostet 23 EUR und ist drei Jahre gültig. Apple Pay wird unterstützt. Karteninhaber müssen Guthaben manuell aufladen, statt auf eine automatische Umwandlung zu setzen; dabei fallen Umwandlungskosten von 1% an. Die Karte lautet auf EUR, deckt 30 europäische Länder im EWR ab und unterstützt 11 Kryptowährungen, darunter BTC, ETH, USDC, USDT und den nativen EGLD-Token. Eine KYC-Prüfung ist erforderlich. Eine IBAN oder ein persönliches Bankkonto gibt es nicht. Für Zahlungen gibt es kein Tageslimit; am Geldautomaten liegt die Grenze bei 500 EUR pro Tag, ohne Geldautomatengebühr.

Cashback gibt es auf Kartenumsätze, aber ausschließlich unter der Bedingung, dass EGLD im Staking liegt. In der kostenlosen Stufe Fresh Mint müssen mindestens 5 EGLD gehalten werden, um überhaupt Cashback zu erhalten, beginnend bei 0.1%. Ab 25 EGLD sind es 0.2%, begrenzt auf 10 EUR pro Monat. Für 0.5% sind 2,000 EGLD nötig, bei einer Monatsobergrenze von 30 EUR. Die beworbene Rate von 5% gilt ausschließlich in der kostenpflichtigen Stufe Diamond für 19.99 EUR pro Monat. Für typische Einsteiger ohne große EGLD-Position bleiben die tatsächlichen Monatsprämien minimal. Für neue Karteninhaber gibt es einen Willkommensbonus von 5 USD.

Wealthsimple Card Karte
Wealthsimple logo

Wealthsimple Card

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Wealthsimple Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 57 Währungen

Fazit

Eine solide kanadische Krypto-Karte mit einheitlichem Cashback von 1% und ohne Fremdwährungsgebühr, doch Umwandlungskosten von 3% und die Beschränkung auf Kanada schmälern ihren Reiz. Am besten geeignet für Kanadier, die einfaches, in Krypto ausgezahltes Cashback wollen.

Die Wealthsimple Card übertrifft bei der Cashback-Grenze die Erwartungen: 1,500 CAD monatlich statt der üblichen 500 CAD auf Einstiegsniveau. Die Fremdwährungsgebühr von 0% ist ein echter Vorteil, doch die Umwandlungskosten von 3% zehren den Wert für alle, die regelmäßig in anderen Währungen als CAD zahlen, still und leise auf.

Die Wealthsimple Card wird von KOHO Financial im Mastercard-Netzwerk herausgegeben und lautet auf kanadische Dollar. Es ist eine Custodial-Prepaid-Karte, die nur Personen mit Wohnsitz in Kanada offensteht. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung; wird Krypto zum Bezahlen umgewandelt, fallen Umwandlungskosten von 3% an. Bei Einkäufen in anderen Währungen als dem kanadischen Dollar entsteht keine Fremdwährungsgebühr. Karteninhaber erhalten ein persönliches kanadisches Bankkonto und können Einzahlungen Dritter annehmen. Eine KYC-Prüfung ist erforderlich. Die Karte ist fünf Jahre gültig. Das Tageslimit für Zahlungen liegt bei 5,000 CAD, Bargeldabhebungen sind auf 1,000 CAD pro Tag begrenzt, ohne Geldautomatengebühr.

Jeder Einkauf bringt 1% Cashback, bei einer Monatsgrenze von 1,500 CAD an qualifizierendem Umsatz, also bis zu 15 CAD pro Monat. Das Cashback lässt sich als klassisches Bargeld, als Aktien oder in Krypto beziehen, wahlweise mit automatischer Anlage der Prämien in einer ausgewählten Kryptowährung aus der Liste von über 55 unterstützten Assets bei Wealthsimple. Für diese Rate gibt es weder Stufen noch Staking-Voraussetzungen. Für neue Karteninhaber gibt es einen Willkommensbonus von 25 CAD. Die einheitliche Struktur ist unkompliziert, und die Monatsgrenze liegt spürbar höher als bei den meisten Konkurrenzkarten auf Einstiegsniveau.

Kinesis Card [EU] Karte
Kinesis logo

Kinesis Card [EU]

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Kinesis Card [EU]

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 15 Währungen

Fazit

Eine rein virtuelle Mastercard, die vor allem zu Haltern von Gold und Silber passt. Die automatische Umwandlung aus 14 Kryptowährungen hält es einfach, doch die Umwandlungskosten von 2.42% und das fehlende Cashback begrenzen den Reiz für Nutzer außerhalb von Kinesis.

Die Kinesis Card ist ganz auf KAU und KAG zugeschnitten, die eigenen tokenisierten Gold- und Silber-Assets. Prämien aus Velocity Yield fließen nur, wenn diese Metalle als primäre Zahlungswährungen eingestellt sind — die meisten Krypto-Nutzer bekommen also nichts zurück. Die Fremdwährungsgebühr von 1% und die Umwandlungskosten von 2.42% summieren sich bei hohen Ausgaben schnell.

Die Kinesis Card läuft im Mastercard-Netzwerk und wird als Custodial-Prepaid-Karte auf EUR-Basis ausgegeben. Die Karte ist rein virtuell, eine physische Variante gibt es nicht, sie unterstützt aber Apple Pay. Ein Aufladen entfällt: Die Karte wandelt am Verkaufsort automatisch aus dem gewählten Krypto-Guthaben im Kinesis-Konto um, zu Kosten von 2.42% je Umwandlung. Zu den vierzehn unterstützten Assets zählen BTC, ETH, XRP, USDT, USDC sowie die Kinesis-eigenen Token KAU, KAG und KVT. Die Karte ist in 53 Ländern in Europa, Ozeanien und Lateinamerika verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 15,000 EUR. Bargeldabhebungen sind mit dieser virtuellen Karte nicht möglich.

Auf dieser Karte gibt es kein Cashback. Stattdessen betreibt Kinesis das Programm Velocity Yield, das Karteninhabern monatlich einen Anteil an den Transaktionsgebühren des Kinesis Monetary System auszahlt, ausgeschüttet in KAU und KAG. Voraussetzung ist, dass KAU und KAG als primäre Zahlungswährungen eingestellt sind. Der Ertrag ist proportional zur Nutzung und stammt aus einem Gebührenpool von 57.5%, sodass die Höhe schwankt und von der Aktivität im gesamten Netzwerk abhängt statt von einem festen Prozentsatz des Umsatzes. Wer keine Kinesis-Metalle hält oder ausgibt, erhält überhaupt keine Prämien. Für neue Karteninhaber gibt es einen Willkommensbonus von 24 EUR.

Kinesis Card [Canada] Karte
Kinesis logo

Kinesis Card [Canada]

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Kinesis Card [Canada]

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 14 Währungen

Fazit

Eine rein virtuelle, gebührenfreie Mastercard, die Zahler mit Gold und Silber mit einem Anteil an den Netzwerkgebühren belohnt. Die automatische Umwandlung ist bequem, kostet aber 2.42%. Am besten geeignet für kanadische Nutzer des Kinesis-Ökosystems, die bereits KAU oder KAG halten.

Die Kinesis Card bleibt eng an ihr eigenes Ökosystem gebunden. Das Modell der Gebührenbeteiligung unterscheidet sich wirklich vom üblichen Cashback, zahlt aber nur aus, wenn KAU oder KAG ausgegeben werden. Die Umwandlungskosten von 2.42% bremsen spürbar, und das rein virtuelle Format schränkt die Alltagstauglichkeit ein.

Die Kinesis Card ist eine Mastercard-Prepaid-Karte auf kanadische Dollar, ausgegeben innerhalb des Kinesis Monetary System. Die Karte ist custodial und liegt ausschließlich in virtueller Form vor; eine physische Version gibt es nicht, Apple Pay wird jedoch unterstützt. Ein manuelles Aufladen entfällt: Am Verkaufsort wird das gewählte Krypto-Guthaben aus der Kinesis-Wallet automatisch in CAD umgewandelt, zu Umwandlungskosten von 2.42%. Für Transaktionen in Fremdwährung fällt eine Fremdwährungsgebühr von 1% an. Zu den unterstützten Assets zählen BTC, ETH, XRP, LTC, ADA, XLM, BCH, DASH, USDT, USDC, XDC, KVT sowie die plattformeigenen Token KAU und KAG. Die Karte ist in 54 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen beträgt 15,000 CAD.

Ein klassisches Cashback gibt es auf dieser Karte nicht. Stattdessen betreibt Kinesis das Programm Velocity Yield: Wer KAU (Gold) und KAG (Silber) als primäre Zahlungswährungen einstellt, erhält monatlich einen Anteil an den Transaktionsgebühren, die im gesamten Kinesis Monetary System anfallen. Kinesis schüttet 57.5% aller Transaktionsgebühren des Netzwerks an die Teilnehmer aus, ausgezahlt in KAU und KAG. Der individuelle Ertrag richtet sich danach, wie hoch die eigenen Ausgaben im Verhältnis zur gesamten Netzwerkaktivität sind, weshalb die Erträge schwanken und nicht garantiert sind. Hinzu kommt ein Willkommensbonus von 39 CAD. Dieses Prämienmodell passt zu überzeugten Nutzern des Kinesis-Ökosystems, bleibt aber undurchsichtig für alle, die eine vorhersehbare Ertragsrate erwarten.

Cypher Card Karte
Cypher logo

Cypher Card

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Cypher Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 773 Währungen

Fazit

Die Cypher Card ist eine Non-Custodial-Mastercard mit außergewöhnlicher Token-Breite und globaler Reichweite, doch die Gebühren summieren sich schnell, und Cashback gibt es überhaupt nicht. Am besten geeignet für Nutzer mit Self-Custody, die breiten Krypto-Zugang wollen.

Die Cypher Card sticht durch Non-Custodial-Kontrolle und die Unterstützung hunderter Token über 25 Blockchains hervor. Der Kompromiss ist real: $50 für die physische Karte, 1.5% Fremdwährungsgebühr, 1% Umwandlungskosten — und noch immer kein Cashback-Programm, obwohl eines seit Ende 2024 versprochen wird.

Die Cypher Card wird von Reap in Hongkong herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung: Die Nutzer behalten die Kontrolle über ihre eigenen Assets. Erhältlich sind eine physische und eine virtuelle Karte; die virtuelle ist kostenlos, die physische kostet $50. Apple Pay wird unterstützt. Das Aufladen erfolgt manuell, da es keine automatische Umwandlung gibt, und die Umwandlung kostet 1%. Für Transaktionen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 1.5% an. Die Karte lautet auf USD und steht Personen mit Wohnsitz in rund 160 Ländern offen, darunter die Vereinigten Staaten, das Vereinigte Königreich, der Großteil Europas sowie weite Teile Asiens, Lateinamerikas und des Nahen Ostens. Eine KYC-Prüfung ist erforderlich, ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $4,000, Bargeldabhebungen sind auf $500 pro Tag begrenzt, bei einer Geldautomatengebühr von 1%.

Die Cypher Card bietet derzeit kein Cashback und kein laufendes Prämienprogramm. Ein Cashback-Start wurde für etwa Q4 2024 angedeutet, ist aber bis Mitte 2026 nicht erfolgt. Neue Karteninhaber erhalten einen einmaligen Willkommensbonus von 50 Reward Points, deren Einlösewert allerdings unklar bleibt. Ausgabenstufen, Staking-Voraussetzungen oder bestätigte Partnerangebote gibt es derzeit nicht. Die Wahl dieser Karte sollte allein auf dem Nutzen der Karte und ihren Non-Custodial-Funktionen beruhen, nicht auf der Erwartung von Prämien.

CEX.IO Card Karte
CEX.IO logo

CEX.IO Card

3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von CEX.IO Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 193 Währungen

Fazit

Eine schnörkellose virtuelle Mastercard für europäische CEX.IO-Nutzer. Die automatische Umwandlung aus einer sehr breiten Krypto-Auswahl ist das herausragende Merkmal. Die Umwandlungskosten von 2.25% und das völlige Fehlen von Prämien sorgen jedoch dafür, dass sie gegenüber stärkeren Konkurrenten kaum zu empfehlen ist.

Die Karte von CEX.IO punktet mit der Breite der unterstützten Assets und dem Verzicht auf Monatsgebühren, doch die Umwandlungsgebühr von 2.25% ist ein echter Kostenfaktor, der sich bei häufigen Zahlungen schnell summiert. Keine Prämien, kein Zugang zu Geldautomaten und die Custodial-Verwahrung runden eine Karte ab, die das Nötigste erledigt und wenig darüber hinaus.

Die CEX.IO Card wird von Quicko Sp. Z Oo in Polen herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Die Karte ist physisch und unterstützt Apple Pay. Bei Zahlungen wandelt CEX.IO die gewählte Kryptowährung automatisch in EUR um, zu Umwandlungskosten von 2.25%; für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 1.0% an. Über 180 Kryptowährungen stehen als Finanzierungsquellen zur Verfügung. Die Karte ist in 30 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich; ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei 3,000 EUR. Eine Geldautomatenfunktion gibt es nicht.

Die CEX.IO Card bietet weder Cashback noch Punkte noch irgendein an Staking gekoppeltes Prämienprogramm. Gestaffelte Prämienstrukturen oder Willkommensboni sind mit der Karte nicht verbunden. CEX.IO führt regelmäßig In-App-Aktionen auf der übrigen Plattform durch, diese sind jedoch nicht an die Kartennutzung geknüpft und sollten nicht als verlässlicher Vorteil gelten. Wer sich für diese Karte entscheidet, tut das wegen des bequemen Bezahlens, nicht wegen der Erträge.

Brighty Card Karte
Brighty logo

Brighty Card

3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Brighty Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1.75%

Monatsgebühr

0 $

Aufladung

+ 18 Währungen

Fazit

Brighty ist eine leistungsfähige Krypto-Debitkarte auf Euro-Basis mit einer kostenlosen Stufe, die 1% Cashback bringt; die enge Monatsgrenze von $20 und die Fremdwährungsgebühr von 2% beschränken ihren Reiz jedoch auf Zahler mit moderaten Ausgaben in 36 europäischen Ländern.

Brighty positioniert sich als solide Einstiegsoption für europäische Krypto-Nutzer, die Cashback ohne Monatsgebühr suchen. Das ehrliche Problem: Die Obergrenze von $20 in der kostenlosen Stufe macht das Cashback weitgehend symbolisch, und nennenswerte Raten erfordern eine Zahlung von 9 € bis 18 € pro Monat.

Die Brighty Card läuft im Mastercard-Netzwerk und lautet auf Euro; eine luxemburgische IBAN und ein persönliches Bankkonto sind inklusive. Die Karte ist custodial und erfordert eine KYC-Prüfung. Sowohl eine kostenlose virtuelle Karte als auch eine physische Karte sind erhältlich; die physische Karte kostet 15 €. Apple Pay wird unterstützt. Bei Zahlungen erfolgt die automatische Umwandlung aus dem Krypto-Guthaben, zu Umwandlungskosten von 1.4%. Für Transaktionen in anderen Währungen als Euro fällt eine Fremdwährungsgebühr von 2% an. Die Karte unterstützt 17 Kryptowährungen auf 8 Blockchains, darunter BTC, ETH, SOL, USDC und weitere. Verfügbar ist sie in 36 europäischen Ländern. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit für Bargeldabhebungen bei 350 EUR.

Der kostenlose Tarif zahlt 1% Cashback auf alle qualifizierenden Umsätze, begrenzt auf $20 pro Monat. Diese Grenze ist bereits bei $2,000 Monatsumsatz erreicht, womit das Cashback bei häufigen Zahlungen weitgehend symbolisch bleibt. Das Cashback wird in USDC auf ein separates Cashback-Guthaben ausgezahlt, in der Regel innerhalb von fünf Werktagen, und zu Monatsbeginn automatisch in eine Reward Box zur Auszahlung übertragen. Höhere Raten von 1.25% und 1.75% auf ausgewählte Kategorien bleiben den kostenpflichtigen Tarifen Plus (9 €/Monat) und Pro (18 €/Monat) vorbehalten, mit Obergrenzen von jeweils $60 und $100. In der kostenlosen Stufe kommen typischerweise höchstens $20 in USDC pro Monat zusammen, unabhängig vom Umsatzvolumen.

MetaMask Metal Card Karte
Metamask logo

MetaMask Metal Card

2.9· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von MetaMask Metal Card

Jahresgebühr

199 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

MetaMask Metal ist die kostenpflichtige Stufe der MetaMask-Mastercard und ermöglicht Zahlungen direkt aus einem self-custodial Wallet auf Linea, Base, Solana oder Monad. Sie zahlt 3% in mUSD auf die ersten $10,000 pro Jahr zurück, erhebt keine Gebühr auf grenzüberschreitende Zahlungen und deckt Geldautomatenabhebungen bis $1,200 im Monat ab. Der Haken: $199 im Jahr, der Satz fällt oberhalb von $10,000 auf 1%, und bestellbar ist sie nur in den USA, wo Bestellungen derzeit ausgesetzt sind.

Metal beseitigt gegen Bezahlung die beiden Schwächen der kostenlosen Karte: die Gebühr von 1% auf grenzüberschreitende Zahlungen und die Cashback-Rate von 1%. Bei $199 im Jahr braucht es rund $6,700 Jahresumsatz, bis sich die 3% selbst tragen. Lohnend für ausgabenstarke Nutzer in den USA, und andernorts ohne Bedeutung, solange die Karte außerhalb der USA nicht verfügbar ist.

MetaMask Metal wird von Baanx bereitgestellt und von Monovate im Mastercard-Netz ausgegeben; MetaMask selbst hält keine Gelder. Sie greift auf das self-custodial Wallet des Karteninhabers auf Linea, Base, Solana und Monad zu und zahlt mit mUSD, wETH, EURe, GBPe, USDC oder USDT. Stablecoins, die zum Land des Karteninhabers oder des Händlers passen, verursachen keine Umrechnungsgebühr, nicht passende Stablecoins kosten 0.5% und volatile Token wie wETH kosten 0.875%. Die Limits liegen bei $20,000 je Transaktion und $30,000 täglich, Geldautomatenabhebungen sind auf $5,000 pro Tag begrenzt. Der Ersatz kostet $99.

Metal zahlt 3% in mUSD auf die ersten $10,000 Jahresumsatz zurück, darüber 1%, automatisch gutgeschrieben auf einen Money Account. Grenzüberschreitende Zahlungen sind gebührenfrei, vorbehaltlich angemessener Nutzung, und Geldautomatenabhebungen sind bis $1,200 im Monat kostenlos, darüber fällt eine Gebühr von 2% an. Hotelbuchungen über MetaMask Card Travel bringen zusätzlich 4%, womit Metal-Inhaber insgesamt auf 7% kommen.

Tuyo Card Karte
Tuyo logo

Tuyo Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Tuyo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC

Fazit

Die Tuyo Card ist eine solide, gebührenfreie non-custodial Visa-Debitkarte für USDC-Zahler, die Wert auf null Umwandlungskosten und ein hohes Tageslimit legen. Die Prämien bestehen aus spekulativen Punkten, die bislang keinen Einlösewert haben — eine echte Einschränkung. Am besten geeignet für aktive USDC-Nutzer, denen Self-Custody wichtig ist.

Tuyo fällt dadurch auf, dass eine Non-Custodial-Architektur mit einer wirklich gebührenfreien Struktur zusammenkommt: keine Monatsgebühr, keine Fremdwährungsgebühr, keine Umwandlungskosten. Das Tageslimit von $200,000 für Zahlungen ist außergewöhnlich. Der ehrliche Haken: Das TUYO-Punktesystem ist derzeit praktisch nicht einlösbar, womit die Prämien eher Absichtserklärung als Realität sind.

Die Tuyo Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte: Die Kontrolle über die Mittel verbleibt bei den Nutzern, statt an den Herausgeber übergeben zu werden. Die Karte gibt es nur in physischer Form und sie unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung von USDC auf fünf unterstützten Blockchains, ohne Umwandlungskosten und ohne Fremdwährungsgebühr am Verkaufsort. Die Karte lautet auf USD und ist in 226 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, und Karteninhaber erhalten Zugang zu einem US-Bankkonto, das Einzahlungen Dritter akzeptiert. Eine IBAN gibt es nicht. Das Tageslimit für Zahlungen erreicht $200,000; Bargeldabhebungen sind nicht möglich, da es sich um eine physische Karte ohne ausgewiesene Geldautomatenfunktion handelt.

Tuyo setzt statt auf Cashback auf eine eigene Punktewährung namens TUYOs. Kartenzahlungen bringen rund 0.50 TUYOs je ausgegebenem Dollar. Für Handel in der App gibt es etwa 0.05 TUYOs je gehandeltem Dollar. Yield-Strategien liefern täglich Punkte auf Basis des Guthabens, und Empfehlungen bringen rund 20 Prozent der TUYO-Erträge der geworbenen Person. Der entscheidende Vorbehalt: TUYOs haben derzeit keinen Geldwert, und ein Einlösemechanismus fehlt. TUYOs fungieren als Aktivitätszähler, verbunden mit der Andeutung, dass Prämien zu einem späteren Zeitpunkt eingeführt werden sollen. Bis dahin liefert das Prämienprogramm Karteninhabern nichts Greifbares.

ZEN Card Karte
ZEN logo

ZEN Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von ZEN Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die ZEN Card ist eine kompetente Mastercard auf EUR-Basis für Krypto-Inhaber in 60 Ländern, doch die Umwandlungsgebühr von 2.5% und das auf eine Handvoll Partnershops beschränkte Cashback schmälern ihren Nutzen bei häufigen Zahlungen.

ZEN bewegt sich in einem dicht besetzten Mittelfeld und behauptet sich dort weitgehend: keine Monatsgebühr, eine kostenlose virtuelle Karte und eine persönliche IBAN sind solide Grundlagen. Die Umwandlungskosten von 2.5% sind bei regelmäßigen Krypto-Zahlungen ein echter Nachteil, und das Cashback-Programm ist zu dünn und an zu viele Bedingungen geknüpft, um als echter Vorteil zu zählen.

Die ZEN Card wird von ZEN.COM, einem litauischen Fintech, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Debitkarte auf EUR-Basis. Sowohl eine kostenlose virtuelle Karte als auch eine physische Karte sind erhältlich, wobei die physische Ausführung einmalig 10 EUR kostet. Apple Pay wird unterstützt. Die Karte wandelt Krypto nicht automatisch am Verkaufsort um; EUR müssen manuell aufgeladen werden, wobei die Umwandlung von Krypto in EUR mit 2.5% berechnet wird. Für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 0.5% an. Zu den unterstützten Krypto-Assets zählen BTC, ETH, LTC, USDC und USDT. Die Karte ist in 60 Ländern in Europa, Nordamerika, Asien und darüber hinaus verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine persönliche IBAN und ein litauisches Bankkonto mit Unterstützung für Einzahlungen Dritter. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 30,000 EUR, wobei für Bargeldabhebungen 1.5% berechnet werden.

Die ZEN Card bietet kein allgemeines Cashback auf alltägliche Einkäufe. Prämien gibt es nur bei einer kleinen Auswahl von Partnerhändlern, darunter etwa NordVPN mit 11% und Travala mit 4%. In der kostenlosen Stufe erhalten Karteninhaber dort nur 50% der beworbenen Cashback-Rate, womit sich die beworbenen Werte sofort halbieren. Die Partnerliste ist kurz und ändert sich im Lauf der Zeit, sodass ein beständiger Ertrag für die meisten Nutzer nicht realistisch ist. Es gibt keine Staking-Anforderungen, keine gestaffelten Token-Prämien und keinen Willkommensbonus. Kostenpflichtige Stufen ab 0.90 EUR pro Monat schalten die volle angezeigte Cashback-Rate bei Partnershops frei.

Utorg Karte
Utorg logo

Utorg

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Utorg

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

BTC · ETH · USDT · USDC · SOL

Fazit

Eine schlanke, schnörkellose Krypto-Debitkarte ohne Fremdwährungsgebühren und mit niedrigen Umwandlungskosten von 0.5%. Cashback gibt es bislang nicht. Am besten geeignet für europäische Krypto-Inhaber, die viel in Euro ausgeben und eine einfache, ehrliche Preisgestaltung schätzen.

Utorg hält die Kosten wirklich niedrig: keine Monatsgebühr, keine Inaktivitätsgebühr, kein Aufschlag auf den Wechselkurs. Der Umwandlungsspread von 0.5% ist wettbewerbsfähig. Die eigentliche Schwäche ist das Fehlen jeglichen Prämienprogramms; zudem gibt es die Karte nur in physischer Form, was die Flexibilität für digital orientierte Nutzer einschränkt.

Die Utorg Card wird von Quicko Sp Z Oo, einem polnischen Unternehmen, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf Euro-Basis mit einer Gültigkeit von fünf Jahren. Die Karte gibt es nur in physischer Form und sie unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, zu Umwandlungskosten von 0.5% und ohne Fremdwährungsgebühren bei Zahlungen. Zu den unterstützten Assets zählen BTC, ETH, USDC, USDT und USDCE auf vier Blockchains. Die Verfügbarkeit umfasst 31 Länder, überwiegend in Europa und einschließlich der Ukraine. Eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto oder eine IBAN stellt die Karte nicht bereit. Das Tageslimit für Zahlungen liegt bei 50,000 EUR, Bargeldabhebungen sind nicht möglich.

Die Utorg Card bietet derzeit kein Cashback und kein Prämienprogramm jeglicher Art. Der Herausgeber hat angedeutet, dass eine Cashback-Funktion für die Zukunft geplant ist, doch weder ein Zeitplan noch eine Rate sind bestätigt. Bis dahin gibt es keine In-App-Aktionen, Staking-Boni oder alternativen Anreizstrukturen. Wer sich für diese Karte entscheidet, sollte das ausschließlich auf Basis der Gebührenstruktur tun, nicht in Erwartung von Prämien.

Trustee Card Karte
Trustee logo

Trustee Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Trustee Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · BTC · ETH · USDT

Fazit

Die Trustee Card ist eine schnörkellose europäische Krypto-Debitkarte ohne Fremdwährungsgebühren und ohne monatliche Kosten. Die automatische Umwandlung ist das Kernmerkmal, doch Prämien gibt es nicht und die Karte ist rein virtuell. Am besten geeignet für kostenbewusste Zahler in der EU.

Die Trustee Card hält die Kosten niedrig: keine Monatsgebühr und kein Aufschlag auf den Wechselkurs, was für alltägliche Ausgaben in der EU wirklich nützlich ist. Die Umwandlungsgebühr von 1% ist akzeptabel, aber nicht außergewöhnlich. Das Fehlen von Cashback, Geldautomatenzugang und physischer Karte schmälert ihren Reiz gegenüber stärkeren Konkurrenten.

Die Trustee Card wird von Quicko Sp Z Oo, einem polnischen Unternehmen, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Die Karte gibt es nur in physischer Form ohne Option auf eine virtuelle Karte, und sie unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung von BTC, ETH oder USDT im Moment der Zahlung, zu Umwandlungskosten von 1%. Für Transaktionen in Fremdwährung fällt keine Fremdwährungsgebühr an. Die Karte ist in 31 europäischen Ländern verfügbar, darunter die wichtigsten EWR-Märkte und die Ukraine. Eine KYC-Prüfung ist erforderlich; ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei 5,000 EUR. Bargeldabhebungen sind nicht möglich.

Die Trustee Card bietet weder Cashback noch Punkte noch auf Staking basierende Prämienstufen. Willkommensboni oder Anreizprogramme sind mit der Karte nicht verbunden. Der Nutzen beruht vollständig auf der Kostenersparnis durch fehlende Fremdwährungsgebühren und nicht auf einer aktiven Prämienstruktur. Wer Krypto-Cashback oder umsatzbezogene Anreize sucht, muss sich anderweitig umsehen.

SpectroCoin Card Karte
S

SpectroCoin Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von SpectroCoin Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

1,15 $

Aufladung

+ 55 Währungen

Fazit

Eine solide EWR-Krypto-Debitkarte mit ungewöhnlich breiter Token-Unterstützung und integrierter IBAN; Monatsgebühren, Umwandlungskosten von 1.5% und fehlendes Cashback machen sie für europäische Krypto-Zahler jedoch zu einer funktionalen statt einer lohnenden Wahl.

SpectroCoin setzt auf Breite: 54 unterstützte Token und eine litauische IBAN in einem Paket sind wirklich praktisch. Der ehrliche Haken: Für diesen Vorzug wird immer wieder gezahlt — Monatsgebühr, Umwandlungsspread und Geldautomatengebühren summieren sich. Und kein Cashback federt etwas davon ab.

Die SpectroCoin Card wird von Pervesk in Litauen herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, und jede Umwandlung kostet 1.5%. Bei Transaktionen in Fremdwährung kommt eine Fremdwährungsgebühr von 1.0% hinzu. Die Karte ist in 27 EWR-Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine litauische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden akzeptiert. Die Karte ist drei Jahre gültig. Das Tageslimit für Zahlungen reicht bis 25,000 EUR, Bargeldabhebungen sind auf 2,500 EUR pro Tag begrenzt.

Die SpectroCoin Card hat kein Cashback-Programm für Kartenumsätze. Es gibt weder eine Basisrate noch gestaffelte Raten noch eine an Staking gekoppelte Prämienstruktur. Das Konzept des Willkommensbonus verweist auf bis zu 10% Cashback auf Handelsgebühren innerhalb der SpectroCoin-Plattform, betrifft also die Börsenaktivität und nicht die Kartennutzung. Bei alltäglichen Kartenzahlungen bekommen Nutzer typischerweise nichts zurück. Treuepunkte oder andere kartengebundene Prämien existieren derzeit nicht.

Phantom Card Karte
Phantom logo

Phantom Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Phantom Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 1383 Währungen

Fazit

Die Phantom Card ist eine Solana-Debitkarte mit Self-Custody, sehr breiter Token-Unterstützung und ohne Fremdwährungsgebühren; fehlendes Cashback und die Beschränkung auf die USA machen sie jedoch zu einer Nischenwahl für aktive Solana-Trader, die im Inland bezahlen.

Phantom hat die Karte um das bestehende Wallet-Ökosystem herum gebaut, und die Bandbreite der ausgabefähigen Solana-Token ist tatsächlich unerreicht. Die Umwandlungsgebühr von 0.95% ist angemessen, und Self-Custody ist ein echtes Unterscheidungsmerkmal. Das Fehlen jeglichen Prämienprogramms und die Beschränkung auf die USA sind spürbare Einschränkungen, die die Karte für die meisten Nutzer ausbremsen.

Die Phantom Card läuft im Visa-Netzwerk und wird als physische Debitkarte ausgegeben, die an die Self-Custody-Wallet von Phantom gebunden ist. Apple Pay wird für kontaktloses Bezahlen unterstützt. Das Aufladen erfolgt manuell aus der Phantom-Wallet statt über eine automatische Umwandlung beim Bezahlen, und bei Krypto-Zahlungen fällt eine Umwandlungsgebühr von 0.95% an. Die Karte funktioniert ausschließlich innerhalb der Vereinigten Staaten und deckt eine enorme Bandbreite an Solana-basierten Token ab. Für die Aktivierung der Karte ist eine KYC-Prüfung erforderlich. Ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $5,000. Hinsichtlich des Geldautomatenzugangs ist die Karte rein virtuell, das heißt, Bargeldabhebungen sind nicht möglich.

Die Phantom Card bietet derzeit weder Cashback noch Punkte noch ein Staking-Prämienprogramm. Gestaffelte Anreizstrukturen oder Willkommensboni gibt es nicht. Der Nutzen der Karte beruht vollständig auf ihrer Funktion als Zahlungsinstrument für Inhaber einer Solana-Wallet und nicht auf einer Verdienstmechanik. Wer Prämien auf Krypto-Kartenumsätze sucht, muss sich anderweitig umsehen, denn Phantom hat keinen Zeitplan für die Einführung von Prämien angekündigt.

Metamask Card Karte
Metamask logo

Metamask Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Metamask Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · USDC · USDT · WETH

Fazit

Eine seltene non-custodial Krypto-Debitkarte ganz ohne Gebühren, allerdings rein virtuell und auf Europa beschränkt. Prämien gibt es überhaupt keine. Am besten geeignet für MetaMask-Nutzer mit Self-Custody, die im Alltag reibungslos bezahlen wollen, ohne die Kontrolle über die Wallet abzugeben.

Die MetaMask Card fällt auf, weil die Gebühren bei null bleiben und die Verwahrung beim Nutzer liegt — beides zugleich schafft fast kein Wettbewerber. Der ehrliche Nachteil ist das vollständige Fehlen von Prämien und die Beschränkung auf eine einzige Blockchain, womit für Vielnutzer und Prämienjäger kaum ein Anreiz bleibt, der über das Prinzip Self-Custody hinausgeht.

Die MetaMask Card läuft im Mastercard-Netzwerk und wird als Non-Custodial-Debitkarte ausgegeben: Die Mittel bleiben bis zum Moment des Kaufs in der MetaMask-Wallet. Die Karte ist physisch und unterstützt Apple Pay. Beim Bezahlen wandelt sie die gehaltene Kryptowährung automatisch um, um die Transaktion zu decken, ohne Umwandlungsgebühr und ohne Fremdwährungsgebühr. Unterstützt werden USDC, USDT und WETH, alle auf einer einzigen Blockchain. Die Karte ist in 31 europäischen Ländern verfügbar. Für die Aktivierung der Karte ist eine KYC-Prüfung erforderlich. Ein Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei 8,750 EUR. Bargeldabhebungen sind nicht möglich.

Die MetaMask Card bietet weder Cashback noch Punkte noch Staking-Prämien. Gestaffelte Prämienstrukturen, Willkommensboni oder Verdienstraten jeglicher Art gibt es nicht. Der Nutzen der Karte gründet vollständig auf null Gebühren und dem Non-Custodial-Zugang statt auf Anreizen. Wer Erträge auf alltägliche Ausgaben sucht, muss sich anderweitig umsehen, denn für diese Karte sind weder In-App-Aktionen noch alternative Prämienmechanismen dokumentiert.

Bitrefill Card Karte
Bitrefill logo

Bitrefill Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bitrefill Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Eine schnörkellose EUR-Debitkarte für europäische Krypto-Inhaber, die online bezahlen. Die fehlenden Fremdwährungsgebühren sind die größte Stärke, doch Umwandlungskosten von 2.49% für Krypto und fehlendes Cashback machen sie zu einem Zweckinstrument, nicht zu einer Prämienkarte.

Die Bitrefill Card passt zu Europäern, die Krypto bei Visa-Händlern unkompliziert ausgeben wollen, ohne sich um Wechselkursaufschläge zu kümmern. Die Umwandlungsgebühr von 2.49% ist der eigentliche Einstiegspreis, und da es weder Cashback noch eine Staking-Stufe gibt, wird allein für den Komfort gezahlt.

Die Bitrefill Card wird von Wallester, einem estnischen Fintech, herausgegeben und läuft im Visa-Netzwerk. Es ist eine physische Debitkarte auf EUR-Basis, die Personen mit Wohnsitz in 27 europäischen Ländern offensteht. Die Karte funktioniert mit Apple Pay. Eine automatische Umwandlung gibt es nicht; die Karte muss manuell aus den unterstützten Krypto-Beständen aufgeladen werden, darunter BTC, ETH, BNB, USDC und USDT, wobei für jede Aufladung eine Umwandlungsgebühr von 2.49% anfällt. Bei Transaktionen in Fremdwährung fällt keine zusätzliche Fremdwährungsgebühr an. Für die Kontoeröffnung ist eine KYC-Prüfung erforderlich. Eine persönliche IBAN oder ein Bankkonto gehört nicht dazu. Das Tageslimit für Zahlungen liegt bei 10,000 EUR. Bargeldabhebungen sind nicht möglich.

Die Bitrefill Card bietet kein Cashback und keinerlei laufende Prämien. Verdienststufen, Staking-Boni oder ein Punkteprogramm sind mit den Kartenumsätzen nicht verbunden. Für neue Karteninhaber gibt es einen einmaligen Willkommensbonus von 5 USD, darüber hinaus bietet die Karte jedoch keinen finanziellen Anreiz für die regelmäßige Nutzung. Die Karte sollte rein als Zahlungsinstrument gesehen werden, nicht als Verdienstinstrument.

Based Card Karte
Based logo

Based Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Based Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die Based Card passt zu Nutzern des Solana-Ökosystems, die $BASED-Token für Cashback staken können. Die Non-Custodial-Struktur ist ihre klarste Stärke. Bargeldabhebungen sind nicht möglich und die Staking-Anforderungen sind hoch.

Eine Non-Custodial-Verwahrung auf einer Visa-Debitkarte ist wirklich selten und erwähnenswert. Der Haken: Nennenswertes Cashback erfordert ein Lock-up von rund $941 bis $9,400 in $BASED-Token, und selbst dann sind die Monatsgrenzen eng. In der kostenlosen Stufe gibt es nichts, bis die Orange-Stufe startet.

Die Based Card wird von Fazz (Xfers) in Singapur herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf USD-Basis. Sowohl eine virtuelle Karte (kostenlos) als auch eine physische Karte ($50) sind erhältlich, und die Karte unterstützt Apple Pay. Unterstützt werden SOL, USDC, USDC.e, USDT und XSGD auf drei Blockchains. Bei Zahlungen erfolgt die Umwandlung automatisch, zu Umwandlungskosten von 1%. In der Hype-Stufe fällt eine Fremdwährungsgebühr von 1.5% an; in der Gold-Stufe zahlen Staker 0%. Die Karte ist drei Jahre gültig und in 176 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich; ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt in der Hype-Stufe bei $3,000. Bargeldabhebungen sind nicht freigeschaltet.

Das Cashback wird zu Monatsbeginn in $BASED-Token ausgezahlt und lässt sich sofort in USDC oder USDT umwandeln. Die bereits verfügbare Einstiegsstufe (Hype) verlangt das Staken von 10,000 $BASED-Token (rund $941) für 2% Cashback, begrenzt auf $20 pro Monat. Diese Grenze bedeutet, dass der monatliche Cashback-Wert unabhängig vom Umsatz höchstens $20 beträgt. Die Gold-Stufe verlangt das Staken von 100,000 $BASED (rund $9,412) für 4% Cashback, begrenzt auf $100 pro Monat, dazu Netflix-Guthaben, Guthaben für ChatGPT und Claude sowie vier Flughafen-Lounge-Besuche pro Jahr. Die kostenlose Orange-Stufe (demnächst verfügbar) bringt 0% Cashback.

Banxe Card Karte
Banxe logo

Banxe Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Banxe Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 368 Währungen

Fazit

Die Banxe Card bietet einheitliche 2% Cashback ohne Monatsgebühr, doch die Monatsgrenze von 50 GBP begrenzt den tatsächlichen Ertrag. Am besten geeignet für Krypto-Inhaber im Vereinigten Königreich, die einfache Prämien ohne Staking-Anforderungen suchen.

Banxe hält es einfach: keine Monatsgebühr, keine Staking-Hürden und von Anfang an eine wettbewerbsfähige Cashback-Rate von 2%. Die ehrliche Obergrenze ist allerdings die Monatsgrenze von 50 GBP, die das jährliche Cashback unabhängig von der Höhe der Ausgaben auf 600 GBP begrenzt. Die Fremdwährungsgebühr von 1% und die Umwandlungskosten von 1.4% summieren sich bei häufigen Reisen.

Die Banxe Card läuft im Mastercard-Netzwerk und ist eine Custodial-Debitkarte auf GBP-Basis. Physische wie virtuelle Ausführungen sind kostenlos erhältlich, und die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, und für die Umwandlung von Krypto in GBP fällt eine Umwandlungsgebühr von 1.4% an, dazu kommt eine Fremdwährungsgebühr von 1% bei Transaktionen in anderen Währungen als GBP. Die Karte unterstützt eine außergewöhnlich breite Palette an Kryptowährungen. Die Verfügbarkeit ist derzeit auf das Vereinigte Königreich beschränkt. Eine KYC-Prüfung ist erforderlich, und ein verknüpftes persönliches Bankkonto oder eine IBAN gibt es nicht. Für Zahlungen gibt es kein Tageslimit, Bargeldabhebungen sind dagegen auf 10,000 GBP pro Tag begrenzt.

Banxe zahlt 2% Cashback auf alle Kartentransaktionen, ohne Staking und ohne kostenpflichtige Stufe für diese Rate. Die einzige relevante Bedingung ist die Monatsgrenze von 50 GBP: Wer in einem Monat mehr als 2,500 GBP ausgibt, bekommt nichts zusätzlich. Bei typischen Alltagsausgaben ist die Grenze großzügig genug, um keine Rolle zu spielen; bei hohen Ausgaben ist sie jedoch schnell erreicht. Gestaffelte Multiplikatoren oder Bonuskategorien gibt es nicht. Die Cashback-Struktur ist einheitlich und transparent, was Nutzern entgegenkommt, die Einfachheit gegenüber komplexen Prämienprogrammen bevorzugen.

Nexo Card Karte
Nexo logo

Nexo Card

2.9· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Nexo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 87 Währungen

Fazit

Die Nexo Card belohnt Treue zum eigenen Ökosystem sehr stark. Die beworbenen 2% Cashback gibt es tatsächlich, sie setzen aber mehr als 10% des Portfolios in NEXO-Token voraus. In der Einstiegsstufe bleiben 0.5%, begrenzt auf 50 EUR. Am besten geeignet für überzeugte Nutzer der Nexo-Plattform.

Als durch Krypto-Assets besicherte Kreditlinie funktioniert die Karte gut, mit breiter Asset-Unterstützung und einem brauchbaren EUR-Konto. Der ehrliche Knackpunkt ist die Cashback-Struktur: Die beworbenen 2% verlangen ein hohes Engagement in NEXO-Token, und die Basisstufe fällt im Vergleich zu Karten mit einheitlicher Rate bescheiden aus. Zudem erfolgt die Auszahlung in NEXO oder BTC, nicht in Euro.

Die Nexo Card wird von DiPocket aus Bulgarien herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Kreditkarte auf Euro-Basis, die auf die vorhandenen Krypto-Bestände als Sicherheit zurückgreift, statt ein Aufladen zu verlangen. Physische wie virtuelle Karten sind kostenlos erhältlich, Apple Pay wird unterstützt. Bei Zahlungen werden die Krypto-Assets automatisch umgewandelt, zu einer Umwandlungsgebühr von 0.75%; für Transaktionen in anderen Währungen als Euro fällt eine Fremdwährungsgebühr von 2% an. Die Karte ist in 25 europäischen Ländern verfügbar und erfordert eine vollständige KYC-Prüfung. Karteninhaber erhalten eine IBAN aus Malta und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 2,000 EUR.

Cashback gibt es wahlweise in NEXO-Token oder in Bitcoin. Die Rate hängt vollständig vom Loyalty-Level ab, das sich danach bemisst, welcher Anteil der gesamten Bestände auf der Nexo-Plattform aus NEXO-Token besteht. Die Basisstufe (0 bis 1% NEXO-Anteil) bringt 0.5% in NEXO oder 0.1% in BTC, begrenzt auf 50 EUR pro Monat. Silver (1 bis 5%) bringt 0.7% oder 0.2% in BTC, Gold (5 bis 10%) 1% oder 0.3% in BTC. Platinum (über 10%) erreicht die beworbenen 2% oder 0.5% in BTC, begrenzt auf 200 EUR monatlich. Für neue Karteninhaber kommt ein Willkommensbonus von 25 EUR hinzu. Realistischerweise bleiben die meisten Nutzer in der Basisstufe und damit bei 0.5% mit einer engen Monatsgrenze.

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die KAST Card ermöglicht solide Zahlungen mit Stablecoins und bietet eine aufgeräumte kostenlose Stufe, doch die monatliche Cashback-Obergrenze von $30 auf Einstiegsniveau lässt den realen Ertrag bescheiden ausfallen. Am besten geeignet für weltweit mobile Stablecoin-Nutzer, die keine Umwandlungsgebühren wollen.

KAST fällt durch fehlende Umwandlungskosten und die breite Länderabdeckung in 177 Märkten auf, doch die Cashback-Obergrenze von $30 in der kostenlosen Stufe ist eine harte Grenze, die den Nutzen bei ernsthaften Ausgaben schmälert. Kostenpflichtige Stufen schalten deutlich höhere Obergrenzen frei, doch $85 bis $850 pro Monat sind ein hoher Preis, der sich allein über die Cashback-Rechnung kaum rechtfertigen lässt.

Die KAST Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf USD-Basis. Sowohl eine kostenlose virtuelle Karte als auch eine physische Karte sind erhältlich; der Versand der physischen Karte kostet in der Standardstufe $40, in den kostenpflichtigen Stufen ist er gratis. Apple Pay wird unterstützt. Die Karte wandelt Stablecoins wie USDT, USDC, USDE, PYUSD und RLUSD im Moment des Kaufs automatisch um, auf 13 Blockchains und ohne Umwandlungskosten. Bei Transaktionen in Fremdwährung fällt eine Fremdwährungsgebühr von 1.75% an. Die Karte ist in 177 Ländern verfügbar, eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, das Einzahlungen Dritter in USD ermöglicht; eine IBAN gibt es jedoch nicht. Für Zahlungen gibt es kein Tageslimit; Bargeldabhebungen sind auf $750 pro Tag begrenzt.

Die kostenlose Standardstufe zahlt 1.5% Cashback in USD, hart begrenzt auf $30 pro Monat, womit die Grenze bei $2,000 Monatsumsatz erreicht ist. Die Premium-Stufe ($85/Monat) hebt das Cashback auf 2% mit einer Obergrenze von $200 an und ergänzt 1% in KAST Points ohne Obergrenze. Die Private-Stufe ($850/Monat) zahlt 3% Cashback bis $1,500 sowie 2% in KAST Points ohne Obergrenze. Ein KAST Point ist derzeit $0.08 wert, wobei KAST für Q4 2026 einen Token-Start plant, der die Punkteökonomie verändern könnte. Das Cashback wird nach 14 Tagen einlösbar und automatisch auf künftige Karteneinkäufe angerechnet. Zusätzlich gibt es ein aufgabenbasiertes Bonussystem für Aktionen wie Einzahlungen und Kartennutzung, wobei die konkreten Bonusbeträge nicht festgelegt sind.

Solid Karte
Solid logo

Solid

2.8· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Solid

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT · SoUSD

Fazit

Solid is a self-custodial stablecoin app with a Visa credit card issued by Rain, paying up to 5% cashback while your balance earns yield in the background. Adding money is free, US dollar spending is free, and cross-border fees are absorbed by Solid. The catch: 1% on non-USD purchases, a 10% cut of your yield, and no published country list.

The combination is genuinely unusual: real cashback, real yield and self-custody in one product, with fees published plainly. The gap between the headline rates and the displayed ones is the thing to check, since the app shows 4.5% where the homepage promises up to 6%.

Solid is a financial technology company, not a bank; banking services come from SSB, Member FDIC, with deposits eligible for insurance up to $250,000. The card is a Visa credit card issued by Rain, separate from the savings and yield features, which run through Solid's DeFi protocol. Deposits mint SoUSD, a yield-bearing stablecoin representing shares in audited BoringVaults strategies. You hold the keys through passkeys and audited infrastructure from Turnkey and Safe.

Cashback runs up to 5% on qualified purchases, though user reviews cite both 3% and 5%, so the rate varies. Savings pay a headline of up to 6% on dollars, with up to 15% on FUSE and 3% on ETH, while the app's own rate tiles show 4.5% for USDC, USDT and FUSE. Solid takes 10% of the yield generated, never the principal, plus a 0.01% solver fee on withdrawals. Card top-ups and USD spending are free.

Ledger CL Card Karte
Ledger CL logo

Ledger CL Card

2.8· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Ledger CL Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

Eine Krypto-Karte ohne Monatsgebühr mit einer wirklich großzügigen Obergrenze für das 2% Cashback, doch die Spitzenrate setzt die Wahl eines wenig bekannten Tokens voraus, die Umwandlungskosten fallen ins Gewicht, und eine physische Kartenausführung gibt es nicht.

Die monatliche Cashback-Obergrenze von 4,500 EUR hebt die Karte deutlich von Wettbewerbern ab, die bei 30 EUR ihre Grenze ziehen. Der Haken: Die 2% gibt es nur, wenn die Prämien in BXX akzeptiert werden, dem eigenen Token von Baanx. Wer BTC oder USDT wählt, bekommt 1%. Die Umwandlungskosten von 2.25% zusätzlich zu einer Fremdwährungsgebühr von 1.5% zehren den Alltagsnutzen zudem schnell auf.

Die Ledger CL Card wird von Optimus Cards im Vereinigten Königreich herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Prepaid-Karte mit Custodial-Verwahrung der Gelder. Zur Ausführung liegen nur begrenzte Angaben vor, da die verfügbaren Daten weder eine bestätigte physische noch eine virtuelle Variante ausweisen; Apple Pay wird jedoch unterstützt. Das Aufladen erfolgt über die automatische Umwandlung aus dem Krypto-Guthaben, wobei am Verkaufsort Umwandlungskosten von 2.25% anfallen. Für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 1.5% an. Unterstützt werden unter anderem BTC, ETH, EURT, LTC, USDC, USDT und XRP. Die Karte ist in 31 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit für Bargeldabhebungen bei 2,000 EUR.

Die Karte zahlt Cashback bei jedem Einkauf, wobei die Rate von der gewählten Prämienwährung abhängt. Mit BXX, dem hauseigenen Token von Baanx, gibt es 2% Cashback. Mit BTC oder USDT sinkt die Rate auf 1%. Für diese Raten sind weder Staking noch kostenpflichtige Stufen nötig. Das Cashback wird monatlich ausgezahlt und ist auf 4,500 EUR pro Monat begrenzt — deutlich mehr als die 30 EUR, die bei Einstiegskarten der Konkurrenz üblich sind. Typische Nutzer, die bei BTC-Prämien bleiben, erhalten 1% bei derselben Obergrenze; die realistische Höchstsumme bleibt damit ansehnlich, die beworbenen 2% hängen jedoch davon ab, einen weniger liquiden, projektspezifischen Token zu akzeptieren.

Jupiter Karte
Jupiter logo

Jupiter

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Jupiter

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USDC · USDT · USD

Fazit

Jupiter Card is a Visa debit card spending USDC or USDT as US dollars, with 2% cashback on every qualifying purchase, no annual fee and no deposit fees. It runs on credit-card infrastructure, so acceptance and dispute handling beat most prepaid crypto cards. The catch: digital only until a physical card arrives in late 2026, and your FX fee depends on which issuer you are assigned.

2% on everything with no annual fee is among the best flat rates here, and the documentation is the most complete of any card in this comparison. The oddity is that your costs depend on an issuer you do not choose: Rain charges 1% on foreign spending, DCS charges 1.8%.

The card is issued through Rain or DCS depending on your country, assigned automatically, and you cannot hold both. Rain has no daily or annual spending limit; DCS caps at $50,000 daily and $990,000 annually. Deposits accept USDC on Solana, Sui, Arbitrum or Base, or USDT on Solana, converted to USD at deposit rather than at payment. Withdrawals to a bank run through Noah and vary by region. A physical card is planned for late 2026.

All qualifying purchases earn 2% cashback automatically, with a higher rate and cap unlockable through the referral programme. There is no annual fee and no deposit fee; USDC and USDT are credited one to one in US dollars. Payments in USD carry no FX fee, while non-USD payments cost 1% on Rain or 1.8% on DCS. Note that the FX fee on a refunded payment is not returned, and onchain network fees apply on deposit.

Crypto.com Ruby Steel Karte
Crypto.com logo

Crypto.com Ruby Steel

2.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Crypto.com Ruby Steel

Jahresgebühr

39,9 $

Prämienrate

Bis zu 2%

Monatsgebühr

3,99 $

Aufladung

USD

Fazit

Ruby Steel ist die erste kostenpflichtige Stufe der Prepaid-Visa von Crypto.com, für 3.99 € im Monat oder 39.90 € im Jahr, oder mit einem Staking von 450 € in CRO über zwölf Monate. Sie zahlt 2% in CRO auf Alltagsausgaben zurück, verdoppelt die kostenlosen Geldautomatenabhebungen auf 400 € im Monat und ergänzt drei Monate Erstattung der Spotify- und Truth+-Abos. Der Haken: die Prämien sind auf $25 im Monat gedeckelt.

Die monatliche Prämien-Obergrenze von $25 ist die entscheidende Zahl. Bei 2% ist sie mit $1,250 Umsatz erreicht — ein Betrag, ab dem die Karte nichts mehr zahlt und weiterhin 3.99 € kostet. Unterhalb dieser Schwelle geht die Rechnung auf; oberhalb zahlt man ein Abo ohne jeden zusätzlichen Ertrag.

Ruby Steel liegt in der Plus-Stufe des Level-Up-Programms von Crypto.com, erreichbar per Abo für 3.99 € monatlich oder 39.90 € jährlich, oder durch Staking von 450 € in CRO über zwölf Monate. Es handelt sich um eine Prepaid-Visa, ausgegeben von Foris MT Limited (Malta, MFSA-zugelassen), aufladbar aus dem Wallet, dem Cash Account (Fiat-Konto) oder einer anderen Karte. Die monatlichen Limits liegen bei 400 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben. Die Ausgabe der physischen Karte kostet in Europa einmalig 24.99 € — das ist eine Ausgabegebühr, kein monatliches Abo.

Alltagsausgaben bringen 2% in CRO zurück, gedeckelt auf $25 je Kalendermonat, was bei rund $1,250 Umsatz erreicht ist. Reiseausgaben sind mit bis zu 5% ausgewiesen, aber als demnächst verfügbar markiert. Die Stufe enthält drei Monate Erstattung der Spotify- und Truth+-Abos. Die Prämien werden in CRO ins Crypto.com-Wallet ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen.

Payy Card Karte
Payy logo

Payy Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Payy Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDC.E · USDT

Fazit

Die Payy Card ist eine leistungsfähige Stablecoin-Debitkarte ohne Monatsgebühr und mit Self-Custody, doch die Fremdwährungsgebühr von 1% und ein reines Punktesystem ohne bestätigten Einlösewert beschränken den Reiz auf Stablecoin-Zahler, denen Einfachheit wichtiger ist als Erträge.

Payy reiht sich in ein wachsendes Feld von Stablecoin-gedeckten Visa-Karten ein. Self-Custody und der Verzicht auf Umwandlungskosten sind echte Stärken. Die Fremdwährungsgebühr von 1% ist bei Ausgaben im Ausland ein realer Kostenfaktor, und das Punkteprogramm ist im Kern spekulativ: Zum Start gibt es keinen bestätigten Gegenwert in Bargeld.

Die Payy Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es handelt sich um eine Debitkarte, die self-custodial ist: Die Kontrolle über die Gelder bleibt beim Nutzer. Die Karte gibt es nur in physischer Form, eine virtuelle Option existiert nicht; Apple Pay wird unterstützt. Das Aufladen erfolgt über die automatische Umwandlung von Stablecoins auf fünf Blockchains, unterstützt werden USDC, USDC.E und USDT, eine Umwandlungsgebühr fällt nicht an. Zahlungen lauten auf USD. Die Karte ist in 233 Ländern verfügbar, eine KYC-Prüfung ist erforderlich, ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Für Zahlungen besteht kein Tageslimit, und Bargeldabhebungen sind aufgrund der rein physischen Ausführung nicht möglich.

Die Payy Card bietet kein Cashback. An dessen Stelle steht ein Punktesystem namens Payy Points. Ein gehaltenes Guthaben bringt rund einen Punkt pro Dollar und Tag, und jede erfolgreiche Empfehlung fügt dem Konto 10,000 Punkte hinzu. Zum Redaktionsschluss haben diese Punkte keinen bestätigten Gegenwert in Bargeld und keinen bestätigten Einlösewert. Es handelt sich um Treuepunkte mit möglichem künftigem Nutzen. Solange kein klarer Einlösemechanismus veröffentlicht ist, sollten typische Nutzer diese Karte als Produkt ohne Prämien behandeln und entsprechend planen.

Plutus Card Karte
Plutus logo

Plutus Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Plutus Card

Jahresgebühr

0 $

Prämienrate

Bis zu 9%

Monatsgebühr

6,99 $

Aufladung

EUR · GBP · ETH · PLU

Fazit

Plutus belohnt umsatzstarke Zahler, die den hauseigenen Token staken, doch die Monatsgebühr und die enge Obergrenze in der kostenlosen Stufe machen die Karte für Gelegenheitsnutzer wenig geeignet. Am besten geeignet für europäische Krypto-Halter, die sich dem PLU-Ökosystem verschrieben haben.

Plutus hebt sich dadurch ab, dass Cashback in Krypto statt in Punkten gezahlt wird, und die Obergrenze von 9% ist wirklich hoch. Der Haken: Alles über 3% verlangt sowohl einen kostenpflichtigen Plan als auch ein Lock-up von PLU-Token. In der Einstiegsstufe deckt die monatliche Obergrenze von 7.50 € kaum die Gebühr von 6.99 €.

Plutus ist eine non-custodial Visa-Debitkarte, die in 26 europäischen Ländern verfügbar ist und auf EUR und GBP lautet. Physische wie virtuelle Karten sind erhältlich; die physische Karte kostet 10 €, die virtuelle ist kostenlos. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung, zu Umwandlungskosten von 0.5%. Die Fremdwährungsgebühr beträgt 2.5%. Unterstützt werden ETH und PLU auf einer einzigen Blockchain. Eine KYC-Prüfung ist erforderlich. Plutus stellt ein persönliches IBAN-Bankkonto mit Sitz in den Niederlanden bereit, das Einzahlungen wie bei einer Bank ermöglicht. Das Tageslimit für Zahlungen liegt bei 500,000 EUR. Bargeldabhebungen sind auf 300 EUR pro Tag begrenzt und kosten 2.5%.

Die Basisrate liegt bei 3% Cashback, ausgezahlt in PLU-Krypto und im Einstiegsplan Starter auf 7.50 € pro Monat begrenzt. Der Wechsel zu den Plänen Everyday für 9.99 € oder Premium für 19.99 € hebt die Obergrenze auf 15 € beziehungsweise 30 €, ohne die Basisrate zu verändern. Für mehr als 3% müssen Nutzer PLU-Token in der App halten und sperren. Die Staking-Stufen reichen von 250 PLU für 4% bis zu 3,000 PLU für 9%, wobei die monatlichen Prämiengrenzen sowohl mit dem Plan als auch mit den gesperrten PLU steigen. Für typische Nutzer im kostenlosen Plan liegt das realistische monatliche Cashback deutlich unter 8 €. Für neue Konten kommt ein Willkommensbonus von 10 € hinzu.

Gate Card Karte
Gate logo

Gate Card

2.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Gate Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 1884 Währungen

Fazit

Die Gate Card liefert durchgängig 1% Cashback in USDT mit einer großzügigen Monatsgrenze von 150 EUR, doch das Custodial-Modell, die Fremdwährungsgebühr von 2% und die Beschränkung auf die EU schmälern den Reiz. Am besten geeignet für aktive Gate.io-Nutzer in Europa, die überwiegend in Euro bezahlen.

Die Gate Card behauptet sich in der Einstiegsstufe dank einer Cashback-Obergrenze von 150 EUR, die die meisten Wettbewerber übertrifft, doch die Fremdwährungsgebühr von 2% macht sie für Ausgaben in mehreren Währungen wenig geeignet. Das Fehlen einer physischen Karte und die fehlende IBAN-Unterstützung sind echte Lücken, die die Alltagstauglichkeit mindern.

Die Gate Card wird von Stanhope Financial in Österreich herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf Euro-Basis. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell aus einem Gate.io-Konto; eine automatische Umwandlung am Verkaufsort gibt es nicht, und für die Umwandlung von Krypto in verfügbares Guthaben fallen Umwandlungskosten von 1.15% an. Die Karte ist in 24 europäischen Ländern verfügbar, darunter Österreich, Deutschland, Spanien und Polen, nicht jedoch im Vereinigten Königreich oder in Frankreich. Eine KYC-Prüfung ist erforderlich. Eine persönliche IBAN oder ein Bankkonto gibt es nicht. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 1,000 EUR. Für Bargeldabhebungen fällt eine Gebühr von 1% an. Die Karte ist drei Jahre gültig und hat keine Monatsgebühr, es fällt jedoch eine Inaktivitätsgebühr von 2 EUR an.

Jeder Einkauf bringt 1% Cashback, ausgezahlt in USDT, ohne Stufen und ohne Staking-Anforderungen auf Einstiegsniveau. Die Monatsgrenze liegt bei 150 EUR und damit deutlich über dem Branchendurchschnitt von 30 EUR bei Krypto-Karten der Einstiegsklasse; Karteninhaber mit einem Umsatz von rund 1,000 EUR pro Monat erhalten die Prämie damit ungekürzt. Eine Staking-Bedingung gibt es nicht. Gate.io bewirbt zudem bis zu 10% Cashback auf Handelsgebühren als separaten Aktionsvorteil, dieser ist jedoch an die Handelsaktivität auf der Börsenplattform gebunden und nicht an Kartenumsätze; er sollte nicht mit der Cashback-Rate der Karte gleichgesetzt werden.

Bitsa Card Karte
Bitsa logo

Bitsa Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bitsa Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 18 Währungen

Fazit

Bitsa ist eine schnörkellose Euro-Prepaid-Krypto-Karte für Personen mit Wohnsitz in Europa, die breite Coin-Unterstützung ohne Monatsgebühr suchen, doch eine Umwandlungsgebühr von 3.8% und fehlendes Cashback beschränken den Reiz auf Gelegenheitsnutzer.

Bitsa deckt ein ungewöhnlich breites Spektrum an Kryptowährungen ab und bringt eine persönliche IBAN mit, was wirklich nützlich ist. Der Preis dafür ist hoch: Umwandlungskosten von 3.8% und eine Fremdwährungsgebühr von 2% summieren sich bei aktiver Nutzung schnell. Die Karte passt zu Nutzern mit geringer Nutzungsfrequenz, denen die Coin-Vielfalt wichtiger ist als die Kosteneffizienz.

Die Bitsa Card wird von PecunPay, einem spanischen Zahlungsinstitut, herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Prepaid-Debitkarte auf EUR-Basis. Erhältlich sind sowohl eine kostenlose virtuelle Karte als auch eine physische Karte (einmalig 20 EUR); die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell mit Krypto; eine automatische Umwandlung gibt es nicht, und bei jeder Aufladung fällt eine Umwandlungsgebühr von 3.8% an. Bei Einkäufen in Fremdwährung kommen weitere 2% Fremdwährungsgebühr hinzu. Unterstützt werden siebzehn Kryptowährungen, darunter BTC, ETH, SOL, XRP, USDT, USDC und XMR. Die Karte ist in 37 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine persönliche spanische IBAN und können Einzahlungen Dritter annehmen. In der kostenlosen Stufe liegt das Tageslimit für Zahlungen bei 1,500 EUR und das tägliche Limit für Bargeldabhebungen bei 350 EUR.

Bitsa bietet kein Cashback-Programm mehr an. Früher warb die Karte mit bis zu 15% Cashback in teilnehmenden Geschäften, dieses Programm wurde jedoch eingestellt. Laufende Prämien, Punkte oder Crypto-back gibt es in keiner Kontostufe. Statt Prämien bietet Bitsa höhere Limits in kostenpflichtigen Plänen: Ein Plan für 0.99 EUR im Monat hebt die Obergrenze pro Transaktion auf 5,000 EUR, ein Plan für 9.99 EUR im Monat streicht die Obergrenze für das Kontoguthaben und hebt das tägliche Limit am Geldautomaten auf 900 EUR. Das sind Erweiterungen der Limits, keine Prämienanreize.

Bitpanda Card Karte
Bitpanda logo

Bitpanda Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bitpanda Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 243 Währungen

Fazit

Die Bitpanda Card belohnt nur jene, die bereit sind, erhebliche Bestände am BEST-Token zu sperren. Die größte Stärke ist der Zugang zu Hunderten von Kryptowährungen, doch hohe Gebühren und Staking-Anforderungen machen sie für Gelegenheitsnutzer wenig geeignet.

Auf dem Papier wirkt die Karte von Bitpanda mit beworbenen 2% Cashback attraktiv, doch diese Rate setzt 50,000 BEST-Token voraus. Nutzer in der Standardstufe erhalten kein Cashback und zahlen eine Umwandlungsgebühr von 2.99% sowie eine Fremdwährungsgebühr von 2.5%. Die Breite des Asset-Angebots ist echt, die Prämienstruktur ist jedoch darauf ausgelegt, den hauseigenen Token von Bitpanda zu verkaufen.

Die Bitpanda Card wird von Contis im Visa-Netzwerk herausgegeben, lautet auf Euro und ist in 26 europäischen Ländern verfügbar. Es ist eine Custodial-Debitkarte: Bitpanda verwahrt die Assets. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt über automatische Umwandlung: Bei einer Zahlung liquidiert Bitpanda die gewählte Kryptowährung automatisch, zu Umwandlungskosten von 2.99%. Die Fremdwährungsgebühr für Transaktionen in anderen Währungen als Euro liegt in der Basisstufe bei 2.5%. Eine persönliche IBAN oder ein Bankkonto erhalten Nutzer nicht. Eine KYC-Prüfung ist erforderlich. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, Bargeldabhebungen sind auf 350 EUR pro Tag begrenzt. Die Karte ist drei Jahre gültig.

Das Cashback wird in BTC ausgezahlt und richtet sich vollständig danach, wie viele BEST-Token gehalten werden. In der Standardstufe gibt es kein Cashback. Für 0.5% Cashback samt einer gebührenfreien Bargeldabhebung pro Monat sind mindestens 5,000 BEST nötig. Wer 10,000 BEST hält, erhält 1% und fünf gebührenfreie Bargeldabhebungen im Monat. Die beworbene Rate von 2% und unbegrenzt viele gebührenfreie Bargeldabhebungen setzen 50,000 BEST voraus. Für typische Nutzer ohne BEST-Bestand gibt es überhaupt kein Cashback, womit die Karte in der Praxis nur Gebühren verursacht.

RedotPay Karte
RedotPay logo

RedotPay

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von RedotPay

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

RedotPay ist eine breit verfügbare Visa-Debitkarte mit hohen Limits, einer Tagesgrenze von $1,000,000 und Verfügbarkeit in über 200 Ländern. Der Preis dafür ist spürbar: überhaupt kein Cashback, Umwandlungskosten von 1.5%, eine physische Karte für $100 und nur durchschnittlicher Support.

Die Reichweite ist das eigentliche Verkaufsargument von RedotPay: ein enormes Ausgabenlimit, ein hohes Abhebungslimit am Geldautomaten und Verfügbarkeit in Regionen, die die meisten Karten ignorieren. Dafür verlangt die Karte einiges: Es kommt nichts zurück, die Umwandlung von Krypto kostet rund 1.5%, und die physische Karte für $100 schmerzt. Die Karte passt eher zu umsatzstarken Zahlern in unterversorgten Regionen als zu Prämienjägern.

Die RedotPay Card ist eine Visa-Debitkarte, die von Fazz (Xfers) in Singapur herausgegeben wird und in mehr als 200 Ländern verfügbar ist. Die Karte ist custodial: RedotPay verwahrt die Gelder des gewählten Asset-Kontos. Bestellbar sind eine physische oder eine virtuelle Karte, Apple Pay wird unterstützt. Die Karte wandelt Krypto beim Einkauf automatisch in USD um, ohne vorheriges Aufladen, zu Kosten von rund 1.5%. Als Währung dient USD; unterstützt werden neun Kryptowährungen, darunter BTC, ETH und Stablecoins, auf 10 Blockchains. Eine KYC-Prüfung ist erforderlich, und RedotPay gibt ein deutsches IBAN-Konto auf den Namen des Nutzers aus, akzeptiert Einzahlungen jedoch nur von Konten desselben Inhabers. Das Tageslimit für Zahlungen liegt bei $1,000,000, Bargeldabhebungen sind auf $3,750 pro Tag begrenzt.

RedotPay hat weder ein Cashback- noch ein Punkteprogramm, laufende Prämien für Umsätze gibt es also nicht. Stattdessen führt das Unternehmen gelegentlich Aktionen durch, etwa vergünstigte Karten oder Bonus-USD, die in der App gutgeschrieben werden. Diese Aktionsprämien liegen in einem gesonderten USD-Guthaben in der App, verfallen nach 30 Tagen und lassen sich nur über die Karte ausgeben, nicht auf eine externe Wallet abheben. Wer eine Karte vor allem wegen der Prämien wählt, ist bei RedotPay falsch. Der Wert liegt in den Ausgabenlimits und der globalen Reichweite, nicht im Cashback.

Uphold Karte
Uphold logo

Uphold

2.6· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Uphold

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

GBP · EUR · USD · BTC · ETH

Fazit

The Uphold Debit Card is a UK Mastercard paying 1% cashback in pounds on cash purchases, with no foreign transaction fees and no setup or annual charges. You can spend 15 fiat currencies or over 300 crypto assets straight from your wallet. The catch: cashback is capped at £100 a month, crypto-funded purchases earn nothing, and it is UK residents only.

No foreign transaction fee on a card with real 1% cashback is a strong combination, and the FCA-regulated e-money structure is clearer than most here. The catch is that cashback only applies when you spend cash, so paying with crypto, the reason many people want this card, earns nothing.

Uphold Europe Limited is registered in London under number 09281410 and with the FCA for anti-money-laundering purposes. The account is e-money issued by Optimus Cards UK Limited, an FCA-authorised electronic money institution, with Uphold acting as its agent. Funds are not FSCS protected but sit in a ringfenced safeguarding account, and e-money earns no interest. Spending caps at £10,000 and 50 transactions a day. Uphold holds SOC 2 Type 2, ISO 27001 and PCI DSS certification.

Cashback is 1% on purchases funded from your cash balance, paid in pounds and credited by the 15th of the following month, capped at £100 monthly. Purchases funded by crypto earn nothing and instead incur Uphold's standard trading fees when the asset is sold to cover the payment. There are no foreign transaction fees, though spending outside GBP, EUR or USD still requires a currency conversion. ATM withdrawals cost £2.50 in the UK and £3.50 abroad.

Fuse Karte
Fuse logo

Fuse

2.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Fuse

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDC

Fazit

Fuse Card is a virtual Visa prepaid card that spends USDC straight from a self-custodial Solana smart account, issued by Lead Bank with Bridge as programme manager. Fuse states there are no fees of any kind, including abroad, and you set your own daily spending limit. The catch: virtual only, no ATM access, no cashback, and the app is iOS only.

A genuinely fee-free card is rare here: no top-up fee, no transaction fee, nothing extra abroad. What you give up is everything else. There is no physical card, no cash withdrawals, no rewards and no Android app, so it is a clean spending tool rather than a full account.

Fuse is built by Squads Labs on Solana smart accounts, with the card issued by Lead Bank under Visa licensing, Bridge Ventures as programme manager and Squads as platform provider. Approval creates a separate Card Account, and only USDC moved into it can be spent. Withdrawals back to your main account carry a five-minute security time lock. KYC runs through Bridge, applicants must be 18 or over, and the card adds to Apple Pay with a PIN.

There is no cashback or rewards programme on the card. Fuse states plainly that there are no fees associated with using Fuse Card, including no top-up fees, no card transaction fees and no charges for international use. Note that the legal disclosure beneath says fees may apply and refers to the cardholder agreement, so the two do not fully agree. Earning happens elsewhere in the app through Fuse Earn stablecoin yield and SOL staking, neither of which publishes a rate.

Avici Signature Karte
Avici logo

Avici Signature

2.6· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Avici Signature

Jahresgebühr

20 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD

Fazit

Avici Signature is the upper tier of Avici's secured Visa credit card, backed by crypto you hold in self-custody. It waives every ATM charge, carries Visa Signature travel benefits, and applies no transaction fees or currency markup. The catch: $30 for the first year and $20 annually after, plus $75 for the physical card, and Europe is not covered.

Signature earns its fee in one place: ATM withdrawals are free, where Platinum charges $1 plus 0.65% and $0.60 for declines. If you take cash out regularly the $20 a year pays for itself; if you never do, Platinum does the same job for nothing.

Avici Signature is the higher tier of Avici's secured Visa credit card, funded by crypto held in a self-custody smart wallet with passkeys. The virtual card costs $30 for the first year and $20 annually after; the physical card is $75 with $20 a year from the second year. Delivery is free and untracked in three to four weeks, or priority for $50 internationally and $15 in the US.

There is no cashback. Avici charges no transaction fees and no currency markup, though Visa may add 0.4% to 1% on non-USD spending. Signature's advantage over Platinum is at the cash machine: no withdrawal fee, no declined transaction fee and no balance enquiry fee, against $1 plus 0.65% and $0.60 charges on Platinum. Daily ATM limits are the same at $250 across three withdrawals.

Avici Platinum Karte
Avici logo

Avici Platinum

2.6· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Avici Platinum

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD

Fazit

Avici Platinum is a secured Visa credit card backed by crypto you keep in self-custody, with no transaction fees and no markup on currency conversion. There are no spending limits, and you can create separate cards for subscriptions, groceries or travel. The catch: the card costs $15 virtual or $50 physical up front, ATM withdrawals cost $1 plus 0.65%, and Europe is not covered.

Avici's distinction is self-custody credit: your collateral stays under your control through passkeys and account abstraction rather than sitting with an exchange. Platinum is the cheaper entry point with no annual fee. Pay once, spend without markup, and accept the ATM charges that Signature waives.

Avici Platinum is a secured Visa credit card from Avici Inc of San Francisco, funded by crypto held in a self-custody smart wallet using account abstraction and passkeys. Cards are issued in about two minutes and work with Apple Pay and Google Pay. Virtual cards cost $15 for the first and $10 thereafter with no recurring fee; the physical card is $50 one-time. Free untracked delivery takes three to four weeks.

There is no cashback. Avici charges no transaction fees and applies no foreign exchange markup, though Visa may add 0.4% to 1% on non-USD transactions. The card carries Visa network benefits including airline miles, auto rental insurance, travel protection and emergency assistance rather than a cash rewards rate. ATM withdrawals cost $1 plus 0.65%, capped at $250 daily across three withdrawals, with $0.60 charges for declines and balance enquiries.

Tangem Card Karte
Tangem logo

Tangem Card

2.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Tangem Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC

Fazit

Eine USDC-Visa-Karte mit Self-Custody, einer Tagesgrenze von $50,000 für Zahlungen und ohne Umwandlungsgebühren, aber ohne Cashback und mit einer Fremdwährungsgebühr von 1%. Am besten geeignet für USDC-Zahler, die non-custodial bleiben und hohe Limits wollen.

Die Karte von Tangem punktet mit echter Self-Custody und einem ungewöhnlich hohen Ausgabenlimit. Der Preis dafür ist hoch: Unterstützt wird ausschließlich USDC, Cashback gibt es keines, und die Fremdwährungsgebühr von 1% summiert sich bei regelmäßigen Zahlungen in mehreren Währungen unbemerkt.

Die Tangem Visa ist eine physische Prepaid-Karte im Visa-Netzwerk. Die Karte ist non-custodial: Die Schlüssel bleiben beim Nutzer, statt bei einem externen Verwahrer zu liegen. Die Karte unterstützt Apple Pay. Als einzige Währung wird USDC akzeptiert, ohne automatische Umwandlung und ohne Umwandlungsgebühr bei Zahlungen aus diesem Guthaben. Für Transaktionen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 1% an. Zur Aktivierung der Karte ist eine KYC-Prüfung erforderlich. Ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Die Karte ist in 109 Ländern verfügbar, darunter die Vereinigten Staaten, Australien, Japan, Singapur, Brasilien sowie weite Teile Afrikas und des Nahen Ostens. Das Tageslimit für Zahlungen reicht bis $50,000. Bargeldabhebungen sind nicht möglich, da es sich um eine physische Karte ohne ausgewiesene Geldautomatenfunktion handelt.

Die Tangem Visa hat derzeit weder ein Cashback-Programm noch irgendein Punkte- oder Prämienprogramm. Willkommensboni oder gestaffelte Prämienstrukturen gibt es nicht. Nutzer erhalten unabhängig vom Umsatzvolumen keinen prozentualen Anteil auf Einkäufe zurück. Die Fremdwährungsgebühr von 1% wird nicht durch ausgleichende Prämien kompensiert. Der einzige Vorteil auf der Ausgabenseite ist das Fehlen von Umwandlungsgebühren bei direkten Zahlungen in USDC, was eher eine Kostenersparnis ist als eine Prämie.

OWNR Card Karte
OWNR logo

OWNR Card

2.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von OWNR Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

1,5 $

Aufladung

+ 33 Währungen

Fazit

Die OWNR Card ist eine non-custodial Visa-Prepaid-Karte mit breiter Krypto-Unterstützung in 30 europäischen Ländern, doch hohe Umwandlungskosten von 4.64% und fehlende Prämien machen es schwer, sie gegenüber günstigeren Wettbewerbern zu empfehlen.

Das eigentliche Verkaufsargument ist hier die Non-Custodial-Kontrolle, und die Unterstützung von 32 Assets auf 11 Blockchains ist wirklich breit. Das Problem sind die Kosten: eine Umwandlungsgebühr von 4.64% plus eine Fremdwährungsgebühr von 2% plus eine monatliche Gebühr summieren sich schnell. Nutzer, denen die Self-Custody der Wallet besonders wichtig ist, nehmen das womöglich in Kauf, die meisten finden anderswo aber mehr Gegenwert.

Die OWNR Card läuft als Prepaid-Produkt im Visa-Netzwerk. Ungewöhnlich für diese Kategorie ist die Karte non-custodial: Die Kontrolle über die privaten Schlüssel bleibt beim Nutzer. Die Karte ist in 30 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, das Vereinigte Königreich, Spanien, Italien und Polen. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort; die Umwandlungskosten liegen bei 4.64%, hinzu kommt eine Fremdwährungsgebühr von 2%. Unterstützt werden über 32 Kryptowährungen auf 11 Blockchains. Eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 2,500 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt.

Die OWNR Card bietet kein Cashback und keinerlei Prämienprogramm. Es gibt keine Punkte, keine Crypto-back-Stufen und keine an die Kartennutzung geknüpften Staking-Anreize. Der Hersteller hat auch keine Aktionsangebote in der App als Ersatz angekündigt. Für Nutzer, denen es darum geht, bei alltäglichen Ausgaben etwas zurückzubekommen, hat diese Karte nichts zu bieten, und dieses Fehlen ist ein spürbarer Nachteil gegenüber konkurrierenden Krypto-Karten, die zumindest ein Basis-Cashback bieten.

Offramp Card Karte
Offramp logo

Offramp Card

2.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Offramp Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT

Fazit

Die Offramp Card passt zu Krypto-Haltern in Lateinamerika und in Schwellenländern, die eine USD-Prepaid-Karte ohne Monatsgebühr und ohne Umwandlungskosten suchen, doch fehlendes Cashback und eine Gebühr von $100 für die physische Karte sind echte Nachteile.

Herausgegeben von Rain aus Puerto Rico, positioniert sich Offramp als günstiger Ausstieg aus Krypto für Stablecoin-Zahler in 29 überwiegend nicht-westlichen Märkten. Der Verzicht auf Umwandlungskosten sticht wirklich heraus. Die Fremdwährungsgebühr von 0.5% ist moderat, aber nicht null, und die Gebühr von $100 für die physische Karte ist hoch für ein letztlich Prepaid-Produkt ohne Prämienprogramm.

Die Offramp Card wird von Rain mit Sitz in Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf USD-Basis, die in physischer und virtueller Form erhältlich ist. Die virtuelle Karte ist kostenlos; die physische kostet $100 und ist fünf Jahre gültig. Apple Pay wird unterstützt. Das Aufladen erfolgt über die automatische Umwandlung von USDC oder USDT auf neun unterstützten Blockchains, ohne Umwandlungskosten beim Bezahlen. Für Transaktionen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 0.5% an. Einzahlungen Dritter werden akzeptiert, und Karteninhaber erhalten ein US-Bankkonto. Eine IBAN gibt es nicht. Eine KYC-Prüfung ist erforderlich. Die Karte ist in 29 Ländern verfügbar, schwerpunktmäßig in Lateinamerika, ergänzt um Japan, Singapur, Thailand, Ägypten und Marokko. Das Tageslimit für Zahlungen liegt bei $10,000, das tägliche Limit für Bargeldabhebungen bei $750, wobei Bargeldabhebungen 2% kosten.

Die Offramp Card bietet derzeit kein Cashback-Programm. Der Herausgeber hat erklärt, dass eine Cashback-Funktion für einen künftigen Start geplant ist, doch weder Rate noch Zeitplan noch Struktur sind bestätigt. Neue Nutzer können einen Willkommensbonus von $20 erhalten, der eine einmalige Aktion und keine laufende Prämie ist. Darüber hinaus gibt es keine wiederkehrenden Verdienstmechanismen. Wer Wert auf Prämien legt, sollte wissen, dass diese Karte derzeit keine bietet, und ein künftiges, unangekündigtes Programm nicht in die Entscheidung einbeziehen.

KuCoin Card Karte
KuCoin logo

KuCoin Card

2.6· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von KuCoin Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0,83 $

Aufladung

+ 7 Währungen

Fazit

Eine leistungsfähige europäische Krypto-Debitkarte mit einer wettbewerbsfähigen Basis-Cashback-Rate von 1.2%, doch die Monatsgrenze von 10 EUR auf Einstiegsniveau und die laufenden Gebühren beschränken den Reiz auf Nutzer mit geringen Ausgaben und KCS-Halter, die höhere Stufen anstreben.

Die KuCoin Card funktioniert sauber für Personen mit Wohnsitz im EWR, die die Börse KuCoin bereits nutzen, und das Visa-Netzwerk plus Apple Pay machen den täglichen Einsatz unkompliziert. Das ehrliche Problem: Nennenswertes Cashback erfordert das Sperren erheblicher KCS-Beträge, die die meisten Nutzer nicht halten, sodass die Basisstufe volumenmäßig enttäuscht.

Die KuCoin Card wird von Wallester, einem estnischen E-Geld-Institut, herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Erhältlich sind eine virtuelle Karte (kostenlos) und eine physische Karte (10 EUR); die Karte unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung von Krypto-Beständen auf der Börse KuCoin, wobei beim Bezahlen eine Umwandlungsgebühr von 1.25% anfällt. Unterstützt werden unter anderem BTC, ETH, KCS, USDC, USDT und XRP. Die Karte ist in 29 europäischen Ländern verfügbar. Eine KYC-Prüfung ist verpflichtend, eine persönliche IBAN oder ein Bankkonto gibt es nicht. Die Karte kostet 0.83 EUR im Monat, dazu kommen 2% Fremdwährungsgebühr bei Transaktionen in anderen Währungen als EUR und 2% Gebühr für Bargeldabhebungen; das Tageslimit für Zahlungen liegt bei 20,000 EUR, das tägliche Limit am Geldautomaten bei 350 EUR. Die Karte ist drei Jahre gültig.

Das Cashback wird in Krypto ausgezahlt und steigt stark mit der KuCoin-VIP-Stufe. Auf Einstiegsniveau ohne Lock-up gibt es 1% Cashback bei Zahlungen aus BTC- oder ETH-Guthaben und 1.2% bei Zahlungen aus KCS, begrenzt auf 10 EUR pro Monat. Diese Grenze ist wirklich einschränkend: Bei 1.2% ist sie mit einem Umsatz von 833 EUR pro Monat erreicht. Höhere Stufen setzen das Sperren von 1,000 KCS oder mehr voraus und heben sowohl die Rate als auch die Monatsgrenze an, bis zu 3% mit einer Grenze von 250 EUR in der höchsten Stufe. Für neue Nutzer gibt es einen Willkommensbonus von 13 EUR. Die realistischen Erträge auf typischem Einstiegsniveau bleiben bescheiden.

Fiat24 Card Karte
Fiat24 logo

Fiat24 Card

2.6· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Fiat24 Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 13 Währungen

Fazit

Fiat24 ist eine Non-Custodial-Debitkarte für die EU mit Schweizer IBAN und breiter europäischer Reichweite. Das Self-Custody-Modell ist ihr herausragendes Merkmal. Die Gebühren summieren sich schnell, und das Fehlen einer physischen Karte schränkt den Einsatz im Alltag ein.

Fiat24 behauptet sich bei ambitionierten DeFi-Nutzern, die Self-Custody wollen, ohne auf eine einsetzbare Karte zu verzichten. Das Schweizer Bankkonto und die IBAN sind wirklich nützlich. Doch eine Umwandlungsgebühr von 1.75% plus eine Fremdwährungsgebühr von 1.5% bedeuten bei jedem Einkauf in fremder Währung eine doppelte Belastung, und die rein virtuelle Ausführung schließt Geldautomaten vollständig aus.

Fiat24 wird von Wallester, einem in Estland lizenzierten Herausgeber, ausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf EUR-Basis. Die Karte ist rein virtuell, eine physische Option gibt es nicht; für kontaktloses Bezahlen wird Apple Pay unterstützt. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung; die Umwandlung von Krypto in Fiat kostet 1.75%, bei Einkäufen in Fremdwährung kommen weitere 1.5% Fremdwährungsgebühr hinzu. Unterstützt werden unter anderem ETH, WBTC, USDC, USDT, DAI, ARB, LINK, UNI und weitere Assets, sämtlich auf Arbitrum. Die Karte ist in 30 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien, Italien und die Schweiz. Eine KYC-Prüfung ist erforderlich. Inhaber erhalten eine persönliche Schweizer IBAN und können Einzahlungen Dritter annehmen. Die Tagesausgaben reichen bis zu 9,800 EUR. Bargeldabhebungen sind bei dieser rein virtuellen Karte nicht möglich.

Fiat24 bietet kein Cashback. Stattdessen werden hauseigene F24 Loyalty Tokens vergeben: ein Token je 100 USDC Aufladung und je nach Stufe ein bis fünf Token je 100 EUR Umsatz. Das Ansammeln von Token schaltet Treuestufen frei, die die Gebühr für die Umwandlung von Krypto in Fiat senken — von 1% in der Standardstufe bis auf null in der höchsten Stufe, die 1,500,000 Token voraussetzt. Bei typischen, überschaubaren Umsätzen dauert es sehr lange, bis sich die Gebührensenkung bemerkbar macht. Die Token gewähren zudem virtuelles Land in einem Fiat24-Metaverse, das für die meisten Karteninhaber keinen erkennbaren Alltagsnutzen hat.

Jahresgebühr

41,88 $

Prämienrate

Bis zu 0%

Monatsgebühr

3,49 $

Aufladung

EUR · BTC

Fazit

Bringin is a Lithuanian Bitcoin app giving you a personal euro vIBAN and a Visa debit card with zero usage fees, zero forex and free local ATM withdrawals. Bitcoin stays in your own custody until you spend. The catch: the card requires a Pro subscription at €3.49 a month billed annually, and buying or selling Bitcoin costs 1% plus a spread of up to 0.5%.

Zero usage fees and zero forex on a euro card is the cleanest spending proposition in this comparison, and the vIBAN is in your own name rather than pooled. You pay for it upfront through the subscription and on conversion, which is an honest trade if you spend regularly.

Bringin is operated by UAB Bringin in Vilnius under registry code 306317430, built on infrastructure from Lightspark Payments Europe AS, a MiCA-authorised Crypto-Asset Service Provider. Bitcoin stays in a self-custodial Lightning wallet whose keys are held on your device, and the card holds euros funded via SEPA, on-chain Bitcoin or Lightning. The self-custody wallet works without KYC, though the vIBAN and card require verification.

There is no cashback. Bringin's card is free to use instead: zero fees on usage, zero foreign exchange, one free virtual and one free physical card, and free local ATM withdrawals, all included in the Pro subscription at €3.49 a month billed annually. The cost sits on conversion rather than spending, with a flat 1% fee on each Bitcoin buy or sell plus a spread of up to 0.5% on the euro price.

Tevau Card Karte
Tevau logo

Tevau Card

2.5· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Tevau Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDT

Fazit

Die Tevau Card ist eine weitreichende USDT-Prepaid-Visa-Karte mit enormer Ausgabengrenze und breitem globalem Zugang, bietet aber keine Prämien und verlangt für jeden wesentlichen Vorgang eine Gebühr. Am besten geeignet für umsatzstarke USDT-Zahler, die globale Reichweite brauchen.

Tevau positioniert sich über Zugang und Größenordnung statt über den Gegenwert. Das Tageslimit von $3,000,000 für Zahlungen ist wirklich ungewöhnlich, und die Abdeckung von 203 Ländern ist schwer zu übertreffen. Doch das Aufladen ausschließlich mit USDT, eine Gebühr von $100 für die physische Karte, eine Fremdwährungsgebühr von 1.2% und fehlendes Cashback machen die Karte zu einem rein funktionalen Werkzeug ohne Treuevorteil.

Die Tevau Card läuft im Visa-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf USD-Basis. Erhältlich sind eine kostenlose virtuelle Karte und eine physische Karte, wobei die physische Karte vorab $100 kostet. Apple Pay wird unterstützt. Das Aufladen ist ausschließlich mit USDT auf drei unterstützten Blockchains möglich, und die Umwandlung erfolgt nicht automatisch. Die Karte muss manuell aufgeladen werden, für die Umwandlung fallen Kosten von 1% an. Für Transaktionen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 1.2% an. Die Karte ist in 203 Ländern verfügbar und zählt damit zu den Produkten mit besonders breiter Abdeckung in dieser Kategorie. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen reicht bis $3,000,000, während Bargeldabhebungen auf $3,000 pro Tag begrenzt sind, bei einer Geldautomatengebühr von 1.9% je Abhebung.

Die Tevau Card hat kein Cashback-Programm und keinerlei laufende Prämienstruktur. Es gibt keine Punkte, keine gestaffelten Anreize und keine an Kartenumsätze geknüpften Staking-Boni. Das einzige Aktionselement ist ein Rabatt von 50% auf die Gebühr von $100 für die physische Karte bei der Anmeldung, was die Anfangskosten auf $50 senkt. Über diesen einmaligen Rabatt hinaus sollten Nutzer keinen finanziellen Ertrag aus ihren Kartenumsätzen erwarten. Die Karte konkurriert rein über Nutzen und Zugang, nicht über Prämien.

Coinbase Card Karte
Coinbase logo

Coinbase Card

2.5· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Coinbase Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 236 Währungen

Fazit

Ein gebührenfreier Einstieg, um Krypto in ganz Europa auszugeben, gestützt auf die riesige Asset-Auswahl von Coinbase. Die Umwandlungskosten von 4% sind bei häufiger Nutzung schmerzhaft. Am besten geeignet für gelegentliche Krypto-Zahlungen, bei denen der Zeitpunkt der Gebühren weniger ins Gewicht fällt.

Das Halten der Coinbase Card kostet nichts und unterstützt eine wirklich beeindruckende Bandbreite an Assets, doch die Umwandlungsgebühr von 4% zehrt den Wert schnell auf. Die zusätzliche Fremdwährungsgebühr von 2.49% macht sie im Ausland teuer. Da es kein Cashback gibt, gleicht nichts diese Kosten aus.

Die Coinbase Card wird von Paysafe Payment Solutions aus Bulgarien herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte: Coinbase verwahrt die Kryptowährungen bis zur Zahlung. Die Karte unterstützt Apple Pay. Am Verkaufsort wird das Guthaben automatisch aus der jeweils ausgewählten Kryptowährung umgewandelt, wobei Coinbase bei Transaktionen in anderen Währungen als Euro eine Fremdwährungsgebühr von 2.49% und für den Schritt von Krypto zu Fiat Umwandlungskosten von 4% berechnet. Die Karte lautet auf Euro und ist in 31 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien, Italien und das Vereinigte Königreich. Eine KYC-Prüfung ist erforderlich, eine verknüpfte IBAN oder ein persönliches Bankkonto gibt es nicht. Das Tageslimit für Zahlungen liegt bei 2,500 EUR, Bargeldabhebungen sind auf 1,000 EUR pro Tag begrenzt.

Die Coinbase Card EU hat weder ein Cashback-Programm noch ein Punktesystem. Auf keiner Stufe gibt es Prämienraten. Coinbase hat in der Vergangenheit In-App-Aktionen für bestimmte Assets angeboten, diese sind jedoch zeitlich begrenzt und kein struktureller Vorteil der Karte. Wer die Karte regelmäßig nutzt, muss einrechnen, dass die Gebührenstruktur der Karte unter dem Strich Kosten statt Erträge erzeugt; auch über Staking oder Guthabenanforderungen lassen sich in der EU-Version keine Prämien freischalten.

Kripicard Karte
Kripicard logo

Kripicard

2.4· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Kripicard

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDT · USDC · BTC · ETH

Fazit

Kripicard issues virtual Visa and Mastercard numbers in under a minute, funded from USDT, USDC, BTC, ETH or 150 other coins, with no monthly fee, no FX fee and no auth fee. It is aimed at creators, media buyers and agencies paying for ads. The catch: a 4% funding fee on every top-up, virtual cards only, and a prohibited-merchant list that includes Steam and Uber.

The 0% FX and 0% auth fees look excellent until you notice the 4% funding fee, which is where the money is made. For agencies loading large sums to buy ads this is straightforward pricing. For everyday spending, 4% to add money is steep.

Kripicard is a financial technology company with offices in Rio de Janeiro and Dover, Delaware, and states that virtual cards are issued by licensed partners in their respective jurisdictions, which it does not name. Cards come as Visa or Mastercard across multiple debit and credit BINs, assigned automatically at issuance, valid five years. There is no limit on how many cards you create. Limits are $25,000 per transaction and per day, and $150,000 monthly.

There is no cashback or rewards programme. Kripicard's pricing is a flat structure instead: $5 issuance plus a $1 processing fee, a 4% funding fee on every top-up, $10 minimum to create a card which becomes your opening balance, $1 minimum top-ups afterwards, and zero monthly, auth and FX fees. Usage rules are strict: chargeback and refund rates must stay below 15%, and high-risk platforms including Steam and Uber are prohibited.

ARQ Business Karte
ARQ logo

ARQ Business

2.4· 0 BewertungenBusiness
Diese Karte holen

auf der sicheren Website von ARQ Business

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDc · EURc

Fazit

ARQ Business bietet lateinamerikanischen Unternehmen ein Mehrwährungskonto mit US-amerikanischen und europäischen Bankdaten, Firmenkarten für das Team und Sammelzahlungen an internationale Auftragnehmer. Umrechnungen laufen zu institutionellen Kursen auf derselben Infrastruktur wie die Privatkunden-App. Der Haken: ARQ veröffentlicht weder für das Geschäftskonto noch für seine Karten Preise, sodass die Kosten erst nach der Anmeldung sichtbar werden.

Das ist eher ein Treasury-Werkzeug als eine Prämienkarte. Der Wert liegt darin, Auftragnehmer im Ausland zu Interbankenkursen zu bezahlen und kontrollierte Karten an ein Team auszugeben, ohne Auslandsgesellschaften zu gründen. Es gibt kein Cashback und keine veröffentlichten Preise, was einen Kostenvergleich vor der Anmeldung unmöglich macht.

ARQ Business ist die Unternehmensseite von ARQ, ausgelegt auf Teams in Mexiko, Kolumbien und Brasilien. Der Dienst stellt Geschäftskontodaten in den Vereinigten Staaten und in Europa bereit, um als lokales Unternehmen USD und EUR zu senden und zu empfangen, wobei alle eingehenden Überweisungen automatisch in digitale Dollar oder Euro umgewandelt werden. Firmenkarten können mit Ausgabelimits je Karte und Kontrollen in Echtzeit an Mitarbeitende ausgegeben werden. Sammelzahlungen erreichen Lieferanten und Auftragnehmer weltweit. Die Anmeldung läuft über ein separates Geschäftsportal.

Auf den Firmenkarten von ARQ Business gibt es kein Cashback, und ARQ veröffentlicht kein Preisverzeichnis für das Geschäftskonto, die Kartenausgabe oder Überweisungen. Der genannte Vorteil ist der Umrechnungskurs: institutionelle Konditionen auf USDc und EURc gegenüber der Landeswährung, was ein Kundenzitat als Senkung der gesamten Unternehmensausgaben um rund 2% beschreibt. Das ist als Marketing zu werten und nicht als veröffentlichte Zahl. Die tatsächlichen Kosten werden erst nach Kontoeröffnung sichtbar.

ARQ Karte
ARQ logo

ARQ

2.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von ARQ

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDc · EURc

Fazit

ARQ, früher DolarApp, ist ein Konto in digitalen Dollar und Euro für Lateinamerika mit einer internationalen Mastercard. Umrechnungen laufen zum Interbankenkurs ohne versteckten Aufschlag, Guthaben bringt bis zu 4.5% im Jahr, und die Karte gibt es physisch oder virtuell. Der Haken: ARQ wirbt mit Cashback, ohne den Satz zu veröffentlichen, und das Preisverzeichnis der Karte ist ebenfalls nicht öffentlich.

ARQs Argument ist der Wechselkurs, nicht die Karte. Für jemanden in Brasilien oder Argentinien, der in Dollar bezahlt wird, ist die Umrechnung zum Interbankenkurs statt zur Bankspanne mehr wert als jeder Cashback-Prozentsatz. Allerdings lässt sich eine Karte, die mit unerreichtem Cashback beworben wird, ohne veröffentlichten Satz kaum ehrlich vergleichen.

ARQ hieß bis zur Umbenennung 2026 DolarApp; Konten und Guthaben wurden übernommen. Der Dienst ist in Mexiko, Brasilien, Argentinien und Kolumbien tätig und hält Guthaben in USDc und EURc, die virtuelle Vermögenswerte und keine Fiatwährung sind. In Brasilien kommen die Dienste für virtuelle Vermögenswerte von D.A. Prestadora de Servicos de Ativos Virtuais, die lokalen Zahlungen von Atlas Brasil Instituicao de Pagamento und die Kartendienste von Pier 5 S.A. de C.V. Aufgeladen wird je nach Land per Pix, CLABE, CVU oder PSE, und US-Zahlungen lassen sich per ACH und Überweisung empfangen.

ARQ wirbt mit Cashback auf Kartenkäufe, veröffentlicht aber weder auf der Website noch im App-Store-Eintrag noch auf den Produktseiten einen Satz, weshalb hier keiner geführt wird. Daneben bietet ARQ verzinste Konten mit bis zu 4.5% im Jahr auf Guthaben sowie Aktien und ETFs. Umrechnungen zwischen Landeswährung, digitalen Dollar und digitalen Euro nutzen den Interbankenkurs ohne angegebenen Aufschlag. Es existiert eine Kreditkartenstufe Prestige mit zusätzlichen Vorteilen, ebenfalls ohne öffentliche Preise.

Littio Karte
Littio logo

Littio

2.4· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Littio

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · EUR · COP

Fazit

Die Littio Card ist eine kolumbianische Mastercard, verknüpft mit einem Mehrwährungskonto, dessen aktive Währung zwischen US-Dollar, Euro und kolumbianischen Pesos gewechselt werden kann. Käufe in diesen drei Währungen werden eins zu eins ohne Aufschlag abgerechnet, die virtuelle Karte ist kostenlos, und es fällt keine monatliche Verwaltungsgebühr an. Der Haken: kein Cashback, $3 für die physische Karte, und das 1:1-Versprechen gilt nur für diese drei Währungen.

Littio zielt direkt auf Kolumbianer, die Dollar verdienen oder halten, und erledigt diese eine Aufgabe sauber: drei Währungen auf einer Karte, kein Aufschlag zwischen ihnen, monatlich nichts zu zahlen. Es gibt weder Cashback noch Verzinsung auf der Karte selbst, der Reiz liegt also im Wechselkurs und nicht in den Prämien.

Die Littio Card ist eine Mastercard, betrieben von Selenio S.A.S., das ausdrücklich erklärt, kein Finanzinstitut zu sein, und darauf hinweist, dass die zugrunde liegenden digitalen Vermögenswerte in Kolumbien kein gesetzliches Zahlungsmittel sind. Die Karte hält Guthaben in US-Dollar, Euro und kolumbianischen Pesos, und die aktive Währung wird kostenlos in der App gewechselt. Übersteigt ein Kauf das gewählte Guthaben, deckt ein anderes Konto die Differenz automatisch ab. Die virtuelle Karte ist kostenlos und sofort verfügbar; die physische kostet $3. Die Kontoeröffnung dauert mit einem Ausweisdokument wenige Minuten.

Es gibt kein Cashback. Der Wert von Littio liegt im Wechselkurs: Käufe in US-Dollar, Euro oder kolumbianischen Pesos werden eins zu eins vom passenden Guthaben abgebucht, ein Kauf über $10 kostet also genau $10, ohne Umrechnungsgebühr zwischen den drei Währungen. Karteninhaber erhalten über eine Mastercard-Partnerschaft zudem Aktionsrabatte, die schwanken und keinen festen Satz darstellen. Wie Währungen außerhalb dieser drei umgerechnet werden, veröffentlicht Littio nicht.

Bitget Wallet Karte
Bitget Wallet logo

Bitget Wallet

2.4· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von Bitget Wallet

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

Die Bitget Wallet Card macht aus einem self-custodial Wallet eine Mastercard, die bei 150 Millionen Händlern weltweit einsetzbar ist. Ihr monatliches gebührenfreies Kontingent erstattet die Wechsel-, Auflade- und Umrechnungskosten auf die ersten $400 Umsatz jedes Monats — genau dort, wo die meisten Kryptokarten still ihr Geld verdienen. Der Haken: die Karte lautet auf US-Dollar, für jeden Kauf in Euro oder Pfund oberhalb des Kontingents fällt daher eine Umrechnungsgebühr von 1.7% an, und ein laufendes Cashback gibt es nicht.

Die meisten Kryptokarten werben mit Cashback und holen es sich über die Wechselkursspanne zurück. Bitget dreht das um: gar kein Cashback, dafür ein monatliches Kontingent, das die Gebühren selbst erstattet. Für alle, die unter $400 im Monat ausgeben, ist das einer der günstigsten Wege, Stablecoins auszugeben. Darüber ziehen Karten mit echtem Cashback vorbei.

Die Bitget Wallet Card wird über die Bitget-Wallet-App ausgegeben, die self-custodial und von der Bitget-Börse getrennt ist; ein Börsenkonto ist nicht erforderlich. In Europa und Lateinamerika ist die Karte eine über Immersve ausgegebene Mastercard, die auf US-Dollar lautet. Aufgeladen wird mit USDT oder USDC aus dem Wallet, und dieses Guthaben wird ausgegeben. Die Aktivierung kostet 0.1 USD innerhalb von 72 Stunden nach der KYC-Freigabe, danach 10 USD. Die virtuelle Karte funktioniert mit Apple Pay, Google Pay, WeChat Pay und Alipay. Die Limits liegen bei 12,000 USD täglich und 150,000 USD jährlich.

Ein laufendes Cashback gibt es nicht. Stattdessen genießen die ersten $400 Kartenumsatz jedes Kalendermonats einen gebührenfreien Vorteil: Bitget erstattet die Wechsel-, Auflade- und Umrechnungsgebühren dieser Transaktionen als Cashback auf das Kartenguthaben, mit Rücksetzung am Ersten jedes Monats. Inhaber physischer Karten und einzelne Aktionen erweitern das Kontingent. Oberhalb dieser Grenze bleiben Zahlungen in US-Dollar kostenlos, während für Käufe in anderen Währungen als US-Dollar eine Umrechnungsgebühr von 1.7% anfällt. Vereinzelte Startaktionen haben in bestimmten Ländern echtes Cashback gezahlt, sie sind jedoch zeitlich begrenzt und kein dauerhafter Vorteil.

Bitcoin.com V-Card Karte
Bitcoin.com logo

Bitcoin.com V-Card

2.4· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Bitcoin.com V-Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

1 $

Aufladung

+ 9 Währungen

Fazit

Eine weltweit verfügbare Krypto-Karte auf EUR-Basis mit breiter Asset-Unterstützung und Apple Pay — laufende Gebühren und Umwandlungskosten von 3.5% machen sie bei regelmäßiger Nutzung jedoch teuer. Am besten geeignet für die gelegentliche internationale Nutzung.

Die Bitcoin.com V-Card erreicht 171 Länder und unterstützt acht Kryptowährungen, darunter BCH und VERSE, was sie von enger aufgestellten Konkurrenten abhebt. Das eigentliche Problem sind die Kosten: Monatsgebühr, 3.5% Umwandlungsgebühr, 2% Fremdwährungsgebühr und Geldautomatengebühren summieren sich schnell. Cashback zum Ausgleich gibt es nicht.

Die Bitcoin.com V-Card läuft im Mastercard-Netzwerk und wird als Custodial-Prepaidkarte ausgegeben: Bitcoin.com verwahrt die zugrunde liegenden Mittel. Die Karte gibt es nur in physischer Form; Apple Pay wird unterstützt. Das Aufladen erfolgt manuell in einer von acht unterstützten Kryptowährungen: AVAX, BCH, BTC, ETH, TON, USDC, USDT und VERSE. Eine automatische Umwandlung am Verkaufsort gibt es nicht. Die Karte lautet auf EUR und ist in 171 Ländern weltweit verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, Bargeldabhebungen sind auf 2,000 EUR pro Tag begrenzt.

Die Bitcoin.com V-Card bietet weder Cashback noch Punkte noch Staking-Prämien. An die Karte sind keine stufenbasierten Anreize und keine Willkommensboni geknüpft. Bitcoin.com hat über sein Ökosystem gelegentlich In-App-Aktionen durchgeführt, in der Karte selbst ist davon jedoch nichts angelegt. Die Karte ist als reine Zahlungskarte ohne Ertrag auf Einkäufe zu betrachten.

THORWallet Card Karte
THORWallet logo

THORWallet Card

2.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von THORWallet Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · ARB · ETH · USDCE · USDT

Fazit

Eine self-custodial Visa-Debitkarte für europäische Krypto-Nutzer ohne Monatsgebühr — das bislang fehlende Cashback, Umwandlungskosten von 1.75% und eine Fremdwährungsgebühr von 1.5% machen sie für aktive Zahler jedoch teuer.

THORWallet sticht dadurch hervor, non-custodial zu sein, was unter Krypto-Karten selten ist. Die Schweizer IBAN und die Möglichkeit von Einzahlungen Dritter stiften echten Nutzen. Der ehrliche Haken: Das versprochene Cashback ist bis heute nicht gekommen, und Umwandlungs- plus Fremdwährungsgebühren zusammen treffen alle, die regelmäßig außerhalb der Eurozone zahlen.

Die THORWallet Card wird von Wallester herausgegeben, einem in Estland lizenzierten Institut, und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte: Die Nutzer behalten die Kontrolle über ihre Mittel, statt sie an den Kartenanbieter zu übergeben. Die Karte gibt es nur virtuell, eine physische Ausführung ist nicht verfügbar; Apple Pay wird unterstützt. Krypto muss manuell aufgeladen werden, da keine automatische Umwandlung angeboten wird. Beim Aufladen fallen 1.75% für die Umwandlung an. Für Transaktionen in anderen Währungen als Euro gilt eine Fremdwährungsgebühr von 1.5%. Unterstützt werden ARB, ETH, USDC.e und USDT, alle auf einer einzigen Blockchain. Die Karte ist in 30 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine Schweizer IBAN und ein persönliches Bankkonto, das Einzahlungen Dritter akzeptiert. Das Tageslimit für Zahlungen liegt bei 5,000 EUR. Einen Zugang zu Geldautomaten gibt es nicht, da die Karte rein virtuell ist.

Die THORWallet Card bietet derzeit kein Cashback. Zum Start bewarb THORWallet den Plan, 50% der Einnahmen aus dem Kartenprogramm als Cashback-Prämien weiterzugeben, und nannte einen möglichen Ertrag von 5% auf Krypto-Swap-Gebühren. Mitte 2024 war dieses Programm noch nicht gestartet. Die Karte ist vorerst als Produkt ohne Prämien zu betrachten. Es gibt weder Punkte noch Staking-Stufen noch einen Anmeldebonus. Der einzige relevante Anreiz ist das Fehlen einer Monatsgebühr, was die Grundkosten zumindest niedrig hält, solange das Cashback-Programm aussteht.

UGLYCASH Karte
UGLYCASH logo

UGLYCASH

2.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von UGLYCASH

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

0 $

Aufladung

USD · EUR · MXN · USDC

Fazit

UGLYCASH is a San Francisco app combining bank accounts in the US, EU and Mexico with on-chain trading and a card paying 1% cashback as standard. Its headline 6% requires the $20-a-month RIDEX membership and $20,000 of monthly trading volume. The catch: the boosted rate applies only to your first $2,000 of spending each month, and cashback is paid in Reserve Rights tokens.

The 6% headline carries four conditions: a $20 monthly membership, $20,000 of monthly trading, a $2,000 spending cap after which you drop to 1%, and payment in Reserve Rights rather than dollars. At the cap that is $120 a month, so it rewards traders rather than spenders.

UGLYCASH is operated by Best Friend Finance in California and states plainly that it is not a bank, working through worldwide licensed partners under US regulatory frameworks. The app combines US, EU and Mexican account details with on-chain trading across Solana, Base and BNB Smart Chain, plus copy trading and a self-custody portfolio. A physical metal card is in development, limited initially and offered by invitation to members holding the top cashback tier for two months.

All RIDEX members earn 1% on every card purchase, paid weekly, with a top-up at the end of each 30-day cycle based on trading volume: 2% at $1,000, 4% at $10,000 and 6% at $20,000. Crucially, once monthly spending reaches $2,000 the rate drops back to 1% for the rest of the month, and all cashback is credited in Reserve Rights tokens rather than cash. Membership costs $20 a month and includes four free transactions.

Pionex Karte
Pionex logo

Pionex

2.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Pionex

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

0 $

Aufladung

USDT · USDC · BTC · ETH

Fazit

Pionex pairs its trading-bot exchange with a card carrying no issuance or annual fee, 1% cashback on everyday spending and up to 6% at partner merchants like Trip.com. Balances earn 5% through flexible earn, and it links to WeChat, Alipay, LINE Pay and PayPal. The catch: Pionex never states which card network it runs on, and publishes no FX or ATM fees.

The combination of 1% cashback and 5% earn on the same balance is unusual and, if both hold, competitive. What is missing is basic: the card network is never named, and neither is the issuing institution. For a payment card those are not optional details.

Pionex is an exchange best known for built-in trading bots, and the card extends that account into spending. It claims service across 100+ countries and regions at 130 million merchants, with e-wallet support for WeChat, Alipay, LINE Pay and PayPal. Pionex publishes proof of reserves, stating 100% over-collateralised reserves and fully segregated custody of user assets, and reports zero service downtime since launch. Cards are issued by unnamed licensed financial institutions.

Cashback is 1% on daily spending, rising to a headline 6% at exclusive partner merchants including Trip.com, which Pionex describes as 1% plus 5% at those merchants. Separately, balances earn 5% through the flexible earn product. There are no issuance or annual fees. Pionex does not publish a foreign exchange rate, ATM charge or spending limits anywhere on the card page.

BitMart Platinum Card Karte
BitMart logo

BitMart Platinum Card

2.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von BitMart Platinum Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5.5%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

The BitMart Platinum is a metal card costing $120 to apply for, with no annual fee, no daily spending limit and the lowest ATM rate at 1.5%. Cashback matches the other tiers at up to 5.5% on groceries and dining. The catch: the 1.3% transaction fee applies here too, and the cashback is no better than the free card.

Platinum buys an unlimited daily ceiling, a metal card and half a percent off ATM withdrawals. It does not buy better cashback, which is identical across all three tiers, so the case rests entirely on limits and cash access.

The BitMart Card is issued to verified exchange users at KYC level 2 and works anywhere Visa is accepted. BitMart describes it as essentially a credit card, though you must hold sufficient crypto in your account to cover payments. Balances in USDT, USDC, BTC, ETH, SOL, ADA, BMX, XRP, LTC, DOGE, TON and BNB convert to dollars in real time at checkout. The Platinum is a metal card costing $120 to apply for, with no annual fee, no daily spending limit and ATM withdrawals at 1.5%.

Cashback is 5.5% on groceries and dining in your first month, settling to 5.0% afterwards, and 4.0% on online shopping in the first month, settling to 3.5%. Against that, every card transaction carries a 1.3% fee regardless of currency, so net cashback is roughly 4% on groceries and 2% on general online spending. The Platinum tier costs $120 to apply for, removes the daily limit and lowers ATM withdrawals to 1.5%.

BitMart Karte
BitMart logo

BitMart

2.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von BitMart

Jahresgebühr

0 $

Prämienrate

Bis zu 5.5%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

The BitMart plastic card costs $70 to apply for with no annual fee, raising the daily limit to $50,000 and adding ATM access at 2%. It spends from your exchange balance across twelve cryptocurrencies with cashback up to 5.5% on groceries and dining. The catch: every transaction carries a 1.3% fee on top.

The $70 application fee buys a fivefold higher daily limit and cash access. Whether that is worth it depends entirely on whether you need ATMs, since the cashback and the transaction fee are identical to the free virtual tier.

The BitMart Card is issued to verified exchange users at KYC level 2 and works anywhere Visa is accepted. BitMart describes it as essentially a credit card, though you must hold sufficient crypto in your account to cover payments. Balances in USDT, USDC, BTC, ETH, SOL, ADA, BMX, XRP, LTC, DOGE, TON and BNB convert to dollars in real time at checkout. The plastic card costs $70 to apply for, carries no annual fee, allows $50,000 of daily spending and permits ATM withdrawals at 2%.

Cashback is 5.5% on groceries and dining in your first month, settling to 5.0% afterwards, and 4.0% on online shopping in the first month, settling to 3.5%. Against that, every card transaction carries a 1.3% fee regardless of currency, so net cashback is roughly 4% on groceries and 2% on general online spending. The plastic tier costs $70 to apply for with no annual fee, and adds ATM withdrawals at 2%.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · EUR

Fazit

Volet's European card comes as a virtual for 1 USD or EUR and a plastic for 5, running on Visa or Mastercard in dollars or euros with no fees at the point of sale. The account itself is free with no monthly charge. The catch: you fund it from a Volet fiat wallet at 1% plus a flat unit, so crypto has to be converted first.

Volet has been running since 2014 with ten million users, which is unusual longevity in this field. But it is an e-wallet with a card attached rather than a crypto card: your crypto has to become fiat in the Volet wallet before the card can spend it.

Volet operates three regional card lines: a global digital Mastercard, an Asia-Pacific plastic Mastercard, and European virtual and plastic cards on Visa or Mastercard in USD or EUR. European cards serve the Europe region plus Turkey and Israel. Cards load only from a Volet fiat e-wallet, so crypto is sold to USD or EUR first. Volet does not serve US citizens or residents anywhere in the world.

There is no cashback. Volet's card economics are the load fee: 1% plus one dollar or euro to move money from your Volet wallet to a European card, against 2.5% plus a dollar on the global digital card and 1.5% on Asia-Pacific plastic. Point-of-sale spending carries no fee on European cards. Crypto top-ups into a crypto wallet are free, while auto-converting USDT or USDC to a fiat balance costs one dollar.

Takenos Karte
Takenos logo

Takenos

2.3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Takenos

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD

Fazit

Takenos ist ein dollarisiertes Wallet für Lateinamerikaner, die aus dem Ausland bezahlt werden, und die TakeCard ist die zugehörige Visa-Karte, ausgegeben in den Vereinigten Staaten. Das Kontoguthaben ist das Kartenguthaben, Käufe in US-Dollar werden eins zu eins abgerechnet, und andere Währungen nutzen den offiziellen Visa-Kurs ohne Aufschlag. Der Haken: eine Provision von 1% auf jeden Kauf, $5 für die virtuelle Karte, und physische Karten nur in Bolivien und Ecuador.

Die meisten Karten hier sind für Krypto-Halter gemacht. Takenos ist für Freiberufler in Argentinien, Bolivien und Ecuador gemacht, die in Dollar bezahlt werden und diese ausgeben wollen, ohne dass das lokale Wechselsystem einen Anteil einbehält. Kein Cashback, aber auch kein Wechselaufschlag. Die Provision von 1% je Kauf ist der eigentliche Preis.

Die TakeCard wird in den Vereinigten Staaten im Visa-Netz ausgegeben. Takenos wird von Global Flow S.A.U. betrieben, einem bei der argentinischen Comision Nacional de Valores registrierten Dienstleister für virtuelle Vermögenswerte. Das Takenos-Guthaben ist das Kartenguthaben, eine separate Aufladung entfällt daher. Die virtuelle Karte kostet $5 und funktioniert mit Apple Pay und Google Pay; die physische kostet $20 zuzüglich $20 Versand in Bolivien und $12 in Ecuador. Obwohl sie eine Prepaid-Karte ist, verarbeiten Händler sie häufig als Kreditkarte.

Es gibt kein Cashback. Takenos konkurriert über den Wechselkurs statt über Prämien: Zahlungen in US-Dollar werden eins zu eins ohne Währungsanpassung abgerechnet, und andere Währungen werden zum offiziellen Visa-Kurs des Transaktionstags umgerechnet, ohne zusätzlichen Aufschlag. Die Kosten bestehen aus einer festen Provision von 1% auf jeden Kauf, unabhängig von der Währung, zuzüglich rund $5 je Geldautomatenabhebung. Takenos wirbt mit einer Verzinsung der Kontoguthaben, veröffentlicht dazu aber keinen Satz.

Onboard Card Karte
Onboard logo

Onboard Card

2.3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Onboard Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT

Fazit

Die Onboard Card passt zu Stablecoin-Zahlern, die eine non-custodial Visa-Karte mit großer weltweiter Reichweite suchen. Die größte Stärke liegt in der Self-Custody. Die Fremdwährungsgebühr von 2% und das rein virtuelle Format schränken die Alltagstauglichkeit ein.

Onboard sticht hervor, weil hier Non-Custodial-Kontrolle mit einem unkomplizierten Prepaid-Visa-Aufbau zusammenkommt. Die Umwandlungskosten von 0.35% sind wettbewerbsfähig, doch die Fremdwährungsgebühr von 2% zehrt die Ersparnis auf, wenn häufig in mehreren Währungen gezahlt wird. Die Prämien aus der In-App-Aktion sind begrenzt und zeitlich befristet, kein verlässlicher Dauervorteil.

Die Onboard Card wird von der MVB Bank im Visa-Netzwerk herausgegeben. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung: Die Nutzer behalten die Kontrolle über ihre Mittel. Die Karte ist physisch und unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung, wobei beim Umschichten von Krypto in ausgabefähiges Guthaben Umwandlungskosten von 0.35% anfallen. Unterstützt werden USDC und USDT auf vier Blockchains. Die Karte lautet auf USD und ist in 193 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich; ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei $5,000 USD. Für Abhebungen am Geldautomaten ist die Karte rein virtuell, Bargeldabhebungen sind daher nicht möglich.

Die Onboard Card hat kein dauerhaftes Cashback-Programm. Derzeit läuft eine Aktion, die 1 USDC je qualifizierender USD-Kartentransaktion zwischen $10 und $1,000 gewährt, begrenzt auf fünf Transaktionen pro Monat. Höchstens 5 USDC pro Monat sind damit erreichbar. Außerhalb dieser Aktion gibt es keine laufenden Prämien. Für neue Nutzer steht ein Willkommensbonus von $10 USD bereit. Für typische Karteninhaber sind die Prämien eher eine kurzfristige Aktion als ein verlässlicher langfristiger Ertrag.

Embily Card Karte
Embily logo

Embily Card

2.3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Embily Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

2 $

Aufladung

+ 8 Währungen

Fazit

Die Embily Card ist eine funktionale, aber gebührenintensive Krypto-Visa-Karte für Personen mit Wohnsitz im EWR. Das IBAN-Konto ist ihr herausragendes Merkmal. Umwandlungskosten und eine Monatsgebühr schmälern den Wert. Am besten geeignet für gelegentliche Krypto-Zahler in Europa.

Embily behauptet sich als unkomplizierte europäische Krypto-Karte, und die integrierte litauische IBAN ist wirklich nützlich. Eine Umwandlungsgebühr von 2.5% zusätzlich zu einer Fremdwährungsgebühr von 1.5% und einer monatlichen Belastung macht die regelmäßige Nutzung allerdings teuer. Da es kein Cashback gibt, gleicht nichts diese Kosten aus.

Embily ist eine Visa-Prepaidkarte auf EUR-Basis, die 31 EWR-Länder abdeckt, darunter Deutschland, Frankreich, das Vereinigte Königreich und Polen. Die Karte ist custodial und erfordert eine KYC-Prüfung. Karteninhaber erhalten eine litauische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden akzeptiert. Zu den unterstützten Kryptowährungen zählen BTC, ETH, USDT, USDC, DAI, BNB und TRX. Das Aufladen erfolgt manuell; eine automatische Umwandlung am Verkaufsort gibt es nicht. Bei jeder Aufladung fallen Umwandlungskosten von 2.5% an, bei Zahlungen in anderen Währungen als Euro kommt eine Fremdwährungsgebühr von 1.5% hinzu. Es fällt eine Monatsgebühr von 2 EUR an. Apple Pay wird unterstützt. Das Tageslimit für Zahlungen liegt bei 2,500 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt.

Die Embily Card bietet weder Cashback noch ein laufendes Prämienprogramm. Es gibt keinerlei Prämienraten, gestaffelte Anreize oder Staking-Boni. Neue Nutzer können einen Willkommensbonus von 10 EUR erhalten, über diesen einmaligen Betrag hinaus bringt die regelmäßige Nutzung der Karte jedoch nichts ein. Wer Gebühren über Prämien ausgleichen möchte, wird hier nicht fündig.

Crypterium Card Karte
Crypterium logo

Crypterium Card

2.3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Crypterium Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

2,99 $

Aufladung

+ 32 Währungen

Fazit

Die Crypterium Card passt zu europäischen Krypto-Haltern, die breite Asset-Unterstützung und eine integrierte IBAN suchen — Monatsgebühr, hohe Umwandlungskosten und komplett fehlende Prämien machen sie gegenüber stärkeren Konkurrenten jedoch schwer empfehlbar.

Crypterium punktet mit 31 unterstützten Kryptowährungen und einer mitgelieferten litauischen IBAN, doch die Kombination aus Monatsgebühr, einem Umwandlungsspread von 3.75% und einer Fremdwährungsgebühr von 2.5% ist wirklich schmerzhaft. Cashback zum Ausgleich gibt es nicht.

Die Crypterium Card läuft im Visa-Netzwerk und wird als Prepaid-Instrument ausgegeben. Die Verwahrung liegt bei Crypterium, womit es sich um ein Custodial-Produkt handelt. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, und die Umwandlung von Krypto in ausgabefähige EUR kostet 3.75%. Bei Zahlungen in anderen Währungen als Euro fällt zusätzlich eine Fremdwährungsgebühr von 2.5% an. Die Karte lautet auf EUR und ist in 30 europäischen Ländern verfügbar, darunter das Vereinigte Königreich, Deutschland, Frankreich und der Großteil des EWR. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine litauische IBAN, die Banküberweisungen und Einzahlungen Dritter ermöglicht. Das Tageslimit für Zahlungen liegt bei 5,000 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt.

Die Crypterium Card bietet weder Cashback noch Punkte noch Staking-Prämien. Gestaffelte Prämienstrukturen oder Programme, mit denen sich etwas verdienen ließe gibt es in keiner Form. Die Plattform hat in der Vergangenheit kurzfristige In-App-Aktionen durchgeführt, jedoch keine, die an Kartenumsätze gebunden waren. Wer bei alltäglichen Einkäufen etwas verdienen möchte, muss sich anderweitig umsehen. Der Nutzen der Karte beruht vollständig auf ihrer Krypto-Abdeckung und dem IBAN-Zugang, nicht auf einem Ertrag für Zahlungen.

Jahresgebühr

0 $

Prämienrate

Bis zu 2.5%

Monatsgebühr

0 $

Aufladung

USDC · USDT · USD

Fazit

Rizon is a stablecoin neobank whose Visa Platinum card pays 2.5% back on every dollar spent, with no fee on US dollar purchases and no account maintenance charge. Wallets are non-custodial through Privy and cards are issued by Rain. The catch: non-USD spending costs 1.7% plus $0.10, card prices are only visible inside the app, and the service is limited to the US and Latin America.

2.5% on everything is the highest flat rate in this comparison, and free USD spending makes it genuinely cheap for dollar earners. The weakness is disclosure: a page titled transparent rates lists every card price as check the app, and no ATM fee appears anywhere.

Rizon App is developed by Rizon Global, Inc as a software interface, with services provided by Rizon Technologies, UAB. Cards, smart contract wallets and digital asset transfers are handled by Signify Holdings Inc and its subsidiary Nimbus LLC, trading as Rain, a licensed financial services provider, while wallet infrastructure comes from Privy and private keys stay with the user. Cards come as virtual and plastic; a metal version is advertised as coming soon. Account maintenance is free.

Rizon advertises 2.5% cashback on every eligible purchase made online, in stores or at ATMs, alongside RizPoints earned on each swipe and redeemable for gifts and perks. Note that Rizon's own page description states 2% rather than 2.5%, so the rate needs checking in the app. A separate subscription, Rizon Emerald from $5.59 a month, halves FX and trading fees, cutting non-USD card spending from 1.7% to 1.02%.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · BTC · ETH · USDT · USDC

Fazit

CoinZoom's Visa debit card lets you spend USD or crypto directly, converting at the point of sale, with free ATM withdrawals worldwide and free card replacement. Rewards run from 0.5% to 5% depending on how many ZOOM tokens you hold. The catch: a 1.49% crypto liquidation fee on every crypto purchase, and rewards paid in CoinZoom's own token rather than the crypto you chose.

The free worldwide ATM withdrawals are unusual and genuinely valuable. But the headline 5% needs 300,000 ZOOM tokens held, and spending crypto costs 1.49% to liquidate, which quietly eats most tiers' rewards. Read it as a 0.5% card unless you are deep in the ZOOM ecosystem.

CoinZoom is a US-registered, SOC 2 accredited fintech based in Salt Lake City, operating under NMLS #1735216. The Visa debit card spends from a USD balance or directly from crypto, converted to USD at the point of sale. Virtual cards appear immediately in the app's Spend tab, with physical cards shipped separately. Card replacement is free, and shipping is free for Prime members or $5 flat for Non-Prime. Reissuing a virtual card costs 1,000 ZOOM.

Rewards are paid in ZOOM, CoinZoom's own utility token: 0.5% for Non-Prime, 1% at Silver with 10,000 ZOOM held, 2% at Gold with 50,000, 3% at Diamond with 150,000 and 5% at Black with 300,000. Rewards are capped at the first $5,000 monthly on groceries, fuel, pharmacies and general merchandise, and excluded entirely on ATM withdrawals, wire transfers, brokers, stored value and tax payments. Spending crypto separately costs a 1.49% liquidation fee.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

€450,000 CRO stake

Aufladung

USD

Fazit

Obsidian ist die höchste Stufe der Prepaid-Visa von Crypto.com und verlangt ein Staking von 450,000 € in CRO über zwölf Monate. Sie zahlt 5% in CRO ohne monatliche Obergrenze zurück und bietet dauerhafte Streaming-Erstattungen, Lounge-Zugang mit einer Begleitperson und Einladungen zu exklusiven Veranstaltungen. Der Haken: 450,000 € für ein Jahr in einem einzigen volatilen Token gebunden, nur um die Karte halten zu können.

5% ohne Obergrenze ist der höchste Satz in dieser Übersicht, doch die Einstiegskosten machen daraus ein Produkt anderer Art: man geht eine zwölfmonatige CRO-Position über 450,000 € ein und erhält eine Karte als Zugabe. Zu bewerten als Festlegung auf den Token, nicht als Karte.

Obsidian ist die höchste Private-Stufe, erreichbar allein durch Staking von 450,000 € in CRO über zwölf Monate, ohne Alternative per Abo. Die Vorteile entsprechen denen von Icy White und Rose Gold: Support per Sprache und Nachricht, exklusive Erlebnisse rund um F1, UFC und Fußball, dauerhafte Abo-Erstattungen und ein persönlicher Kundenbetreuer, der als demnächst verfügbar geführt wird. Die monatlichen Limits liegen bei 1,000 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 5% in CRO zurück, ohne monatliche Obergrenze — der höchste Satz der Reihe. Reiseausgaben sind mit 15% ausgewiesen und als demnächst verfügbar markiert. Die dauerhaften Erstattungen decken Spotify, Netflix und Truth+ ab, und der Lounge-Zugang schließt eine Begleitperson ein. Die Prämien werden in CRO ins Wallet ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen, und die Sätze können nach Ermessen von Crypto.com geändert werden.

Vancelian Card Karte
Vancelian logo

Vancelian Card

2.2· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Vancelian Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · BTC · ETH · EURC · USDC

Fazit

Die Vancelian Card eignet sich für Krypto-Zahler im EWR, die eine Debitkarte ohne Monatsgebühr und eine persönliche IBAN suchen — eine Fremdwährungsgebühr von 2% und das fehlende Prämienprogramm begrenzen ihre Attraktivität gegenüber stärkeren Konkurrenten jedoch.

Vancelian hält die laufenden Kosten niedrig: Monats- und Inaktivitätsgebühren entfallen, und die mitgelieferte irische IBAN ist ein praktischer Zusatz. Die Fremdwährungsgebühr von 2% und die Umwandlungskosten von 1.25% sind die ehrlichen Schwachstellen, und das vollständige Fehlen von Cashback macht die Karte gegenüber Karten, die Alltagsausgaben belohnen, schwer empfehlbar.

Die Vancelian Card wird von Modulr Finance in den Niederlanden herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Weder eine physische noch eine virtuelle Ausführung wird ausdrücklich als eigenes Produkt angeboten, Apple Pay wird jedoch unterstützt. Guthaben in BTC, ETH, EURC und USDC werden am Verkaufsort automatisch umgewandelt, zu Umwandlungskosten von 1.25%. Für Transaktionen in anderen Währungen als EUR gilt eine Fremdwährungsgebühr von 2%. Die Karte ist in 30 EWR-Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, und Karteninhaber erhalten über ein irisches Bankkonto eine persönliche IBAN, wobei Einzahlungen Dritter akzeptiert werden. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, Bargeldabhebungen sind auf 300 EUR pro Tag begrenzt.

Die Vancelian Card hat weder ein Cashback-Programm noch eine gestaffelte Prämienstruktur. Auf keiner Ebene gibt es eine Prämienrate für Einkäufe. Der einzige genannte Anreiz ist ein Willkommensbonus von 10 EUR, also eine einmalige Gutschrift und keine laufende Prämie. Wiederkehrende Prämien sollten in keiner Rentabilitätsrechnung für diese Karte auftauchen. Wer Cashback oder Krypto-Prämien für tägliche Ausgaben sucht, muss sich anderweitig umsehen.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · EUR · USDT · USDC · EURC

Fazit

Pulsar Money offers free USD and EUR accounts funded 1:1 from USDT, USDC or EURC with no funding fee, plus a virtual card carrying no transaction fee and 0% FX when you spend in dollars or euros. Stablecoin balances earn around 5.2% APY. The catch: the card is still early access, and spending outside USD or EUR costs 1%.

The fee page is the most honest in this comparison: it separates Pulsar's own charges from what merchants, ATMs and networks add, and lists almost everything at zero. That is impressive on paper, but the card has not launched yet, so none of it is testable.

Pulsar Money is a financial technology company, not a bank, with banking services provided by unnamed licensed partner banks. Its pricing page, last updated 30 July 2026, states that account opening, identity verification, monthly maintenance and EUR or USD account details are all free, as are SEPA and ACH transfers in both directions. Crypto deposits and payouts carry no Pulsar fee and network fees are sponsored where available.

There is no card cashback. Pulsar's proposition is the absence of fees: no card transaction fee, no charge for Apple or Google Pay, no small-transaction or declined-transaction fee, 0% FX on USD and EUR and 1% on other currencies, and free ATM withdrawals up to $200 a month before 2% applies. Card spending caps at $30,000. Referral rewards pay 0.25% of referred volume, capped at $1,000 monthly.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USDT · USDC · cUSD

Fazit

MiniPay's Visa card pays up to 5% back in digital gold or stablecoins, credited monthly, with zero deposit fees and your balance staying self-custodial until the moment you tap. It is issued by Monavate under a Visa Europe licence with Gnosis Pay as programme manager. The catch: it is still early access rather than live, and there is no physical card.

Cashback paid in digital gold is genuinely novel, and the issuing chain is named end to end, which few here manage. But this is a waitlist rather than a product you can get today, and the card fee, FX rate and ATM position are all unpublished.

MiniPay is a self-custody wallet on the Celo blockchain offered by Blueboard Limited, an Opera product, with 18 million activated wallets. The card is powered by Gnosis Pay as programme manager on behalf of Monavate, and issued by Monavate Ltd or UAB Monavate under a Visa Europe licence. Monavate Ltd is FCA-authorised as an electronic money institution under FRN 901097, and UAB Monavate by the Bank of Lithuania under LB002139.

Cashback runs up to 5% on qualifying purchases, paid in digital gold or stablecoins and credited automatically each month rather than as expiring points. Deposits cost nothing and funds can be brought in from any external wallet. MiniPay publishes no card issuance fee, foreign exchange rate or ATM charge, and the card is currently offered through an early access waitlist covering 68 countries.

Jahresgebühr

0 $

Prämienrate

Bis zu 4%

Monatsgebühr

€45,000 CRO stake

Aufladung

USD

Fazit

Icy White und Frosted Rose Gold sind dieselbe Stufe in zwei Ausführungen und verlangen ein Staking von 45,000 € in CRO über zwölf Monate, ohne Alternative per Abo. Sie zahlen 4% in CRO ohne monatliche Obergrenze zurück und bieten dauerhafte Erstattungen für Spotify, Netflix und Truth+, Lounge-Zugang mit einer Begleitperson und Einladungen zu exklusiven Veranstaltungen. Der Haken: 45,000 € für ein Jahr in einem volatilen Token gebunden.

Die 4% ohne Obergrenze sind wirklich stark, und die dauerhaften Streaming-Erstattungen samt Lounge-Zugang mit Begleitperson sind bares Geld wert. Der Einstieg kostet allerdings 45,000 € in CRO, für zwölf Monate gebunden, sodass der Wert der Karte vollständig davon abhängt, wie sich dieser Token während der Sperrfrist entwickelt.

Icy White und Frosted Rose Gold sind Ausführungen derselben Private-Stufe, erreichbar allein durch Staking von 45,000 € in CRO über zwölf Monate; einen Weg per Abo gibt es nicht. Zu den Vorteilen zählen Support per Sprache und Nachricht, Einladungen zu Veranstaltungen rund um F1, UFC und Fußball sowie ein persönlicher Kundenbetreuer, der als demnächst verfügbar geführt wird. Die monatlichen Limits liegen bei 800 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 4% in CRO zurück, ohne monatliche Prämien-Obergrenze — die erste Stufe, auf der die Deckelung entfällt. Reiseausgaben sind mit 15% ausgewiesen und als demnächst verfügbar markiert. Die Erstattungen der Spotify-, Netflix- und Truth+-Abos gelten dauerhaft statt befristet, und der Lounge-Zugang am Flughafen schließt eine Begleitperson ein. Die Prämien werden in CRO ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen.

Jam Card Karte
Jam logo

Jam Card

2.1· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Jam Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · BSC-USD · USDT

Fazit

Die Jam Card ist eine schnörkellose physische Visa-Karte für Stablecoin-Zahler, die Self-Custody und globale Reichweite suchen. Die Umwandlungskosten von 4.2% sind hoch. Am besten geeignet für USDT-Nutzer in Schwellenländern, denen Kontrolle wichtiger ist als Prämien.

Von Reap herausgegeben und non-custodial, hat die Jam Card echten Reiz für Nutzer, die sich weigern, ihre Kryptowährungen an Dritte zu übergeben. Die geografische Reichweite ist beeindruckend. Doch eine Umwandlungsgebühr von 4.2% und eine Fremdwährungsgebühr von 2.5% summieren sich schnell, und durch das vollständige Fehlen von Prämien kostet jede Transaktion mehr, als sie sollte.

Die Jam Card wird von Reap aus Hongkong herausgegeben und läuft im Visa-Netzwerk. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung: Die Nutzer behalten die Kontrolle über ihre Mittel. Die Karte gibt es nur in physischer Form, eine virtuelle Option existiert nicht; Apple Pay wird unterstützt. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung, und die Umwandlung von Krypto in ausgabefähiges Guthaben kostet 4.2%. Bei Transaktionen in Fremdwährung kommt eine Fremdwährungsgebühr von 2.5% hinzu. Unterstützt werden BSC-USD und USDT auf fünf Blockchains. Die Karte ist in über 227 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gehört nicht dazu. Für Zahlungen gibt es kein Tageslimit, Bargeldabhebungen sind bei dieser rein physischen Karte nicht möglich.

Die Jam Card bietet derzeit weder Cashback noch Punkte noch ein Staking-Prämienprogramm. Der Herausgeber hat erklärt, dass ein Cashback-Programm für einen späteren Start geplant ist, doch weder Rate noch Zeitplan noch Struktur sind bestätigt. Bis dieses Programm live geht, gibt es auf Einkäufe nichts zurück. Willkommensboni, Empfehlungsprämien oder In-App-Aktionen sind nicht dokumentiert. Die Karte ist rein als Zahlungsinstrument zu betrachten, wobei Umwandlungs- und Fremdwährungsgebühren in die Gesamtkosten jeder Transaktion einzurechnen sind.

MEXC Card Karte
MEXC logo

MEXC Card

2.1· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von MEXC Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · USDT

Fazit

Eine auf das Nötigste reduzierte EUR-Prepaidkarte für europäische MEXC-Nutzer. Die größte Stärke: Monats- und Inaktivitätsgebühren entfallen. Die Fremdwährungsgebühr von 2% und das Aufladen ausschließlich per USDT machen sie für gelegentliche Zahler zu einer eingeschränkten Option.

Die MEXC Card leistet wenig mehr, als USDT-Zahlungen in Europa zu ermöglichen. Kein Cashback, keine physische Karte und kein Zugang zu Geldautomaten halten sie klar im rein zweckmäßigen Bereich. Die Fremdwährungsgebühr von 2% ist ein spürbarer laufender Kostenfaktor, der den Reiz der entfallenden Kontogebühren untergräbt.

Die MEXC Card wird von Paytend herausgegeben, einem Institut mit Sitz in Litauen, und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Prepaidkarte auf EUR-Basis. Die Karte gibt es nur virtuell, eine physische Ausführung ist nicht verfügbar; Apple Pay wird unterstützt. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung, und die Umwandlung von USDT in ausgabefähige EUR kostet 1.25%. Bei Zahlungen in anderen Währungen als EUR fällt zusätzlich eine Fremdwährungsgebühr von 2% an. Die Karte unterstützt ausschließlich USDT und ist in 29 europäischen Ländern verfügbar. Für die Kontoeröffnung ist eine KYC-Prüfung erforderlich. Ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei 3,000 EUR; Bargeldabhebungen sind bei dieser rein virtuellen Karte nicht möglich. Die Karte hat eine Laufzeit von drei Jahren.

Die MEXC Card bietet weder Cashback noch irgendein laufendes Prämienprogramm. Für neue Karteninhaber gibt es einen einmaligen Willkommensbonus von 9 EUR, über diesen Aktionsbetrag hinaus bringen alltägliche Ausgaben jedoch nichts ein. Stufenbasierte Anreize oder Staking-Anforderungen existieren nicht, weil es schlicht keine Prämienstruktur gibt. Wer wiederkehrenden Nutzen aus den eigenen Ausgaben sucht, muss sich anderweitig umsehen.

Holyheld Karte
Holyheld logo

Holyheld

2.1· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Holyheld

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

EUR · USDC · USDT

Fazit

Holyheld ist eine solide Krypto-Karte mit Self-Custody für Nutzer in Europa. Die größte Stärke sind Non-Custodial-Zahlungen auf 20 Blockchains. Die Fremdwährungsgebühr von 2.5% und das begrenzte Cashback schmälern den Wert bei hohen Ausgaben.

Holyheld punktet mit echter Self-Custody und einer im Vergleich zur Konkurrenz überraschend großzügigen Cashback-Obergrenze auf Einstiegsniveau. Doch eine Fremdwährungsgebühr von 2.5% zehrt diesen Vorteil bei Ausgaben außerhalb der Eurozone fast sofort auf, und die virtuelle Karte kostet vorab stolze 29 EUR.

Holyheld wird von Unlimit, einem Institut mit Sitz in Zypern, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Non-Custodial-Debitkarte: Die Kontrolle über die Kryptowährungen bleibt bis zum Moment der Zahlung beim Nutzer. Physische wie virtuelle Karten sind erhältlich. Die Ausgabe der physischen Karte kostet 1 EUR, und die Karte ist zwei Jahre gültig; die virtuelle Karte kostet 29 EUR. Apple Pay wird unterstützt. Holyheld wandelt nicht automatisch um; das Aufladen der Karte erfolgt manuell, und für die Umwandlung fällt eine Gebühr von 0.5% an. Die Fremdwährungsgebühr beträgt 2.5%. Die Karte lautet auf EUR und ist in 30 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien und Italien. Eine KYC-Prüfung ist erforderlich. Holyheld stellt eine persönliche IBAN und ein Bankkonto mit Sitz in Zypern bereit, Einzahlungen Dritter werden akzeptiert. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 1,000 EUR.

Holyheld zahlt Cashback in USDC, gutgeschrieben 30 Tage nach jedem qualifizierenden Einkauf. In der Einstiegsstufe Classic liegt die Rate bei 0.5% mit einer Monatsgrenze von 125 EUR Cashback, was einem maximal belohnten Umsatz von 25,000 EUR pro Monat entspricht, bevor die Grenze greift. Die Stufe Metal hebt die Rate auf 1% mit einer Monatsgrenze von 250 EUR, verlangt dafür aber eine einmalige Kartenausgabegebühr von 199 EUR. Für typische Nutzer in der kostenlosen Stufe Classic sind 0.5% mit einer Grenze von 125 EUR großzügiger als bei vielen Wettbewerbern auf diesem Niveau, wobei die Verzögerung von 30 Tagen bis zur Einlösung zu beachten ist. Hinzu kommt ein Willkommensbonus von 13 EUR.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 7 Währungen

Fazit

PlasBit's Virtual Euro card costs nothing to issue, load or hold, charging only 1.5% on foreign exchange. It loads from over 100 cryptocurrencies held in your PlasBit wallet and works with Apple Pay and Google Pay. The catch: virtual cards cannot use ATMs, PlasBit never states which card network it runs on, and it ships nowhere in the UK or US.

Zero issuance, zero loading and zero monthly fees is the cheapest entry in this comparison, with the only real cost being 1.5% on currency conversion. What PlasBit never tells you is which network the card runs on, which is an odd omission for a payment product.

PlasBit is a registered EU trademark held by PLASBIT Spółka z ograniczoną odpowiedzialnością, a Polish company, and its reloadable cards are issued in partnership with Wirex BaaS. Cards come as virtual, plastic and metal, in euros or US dollars, funded from over 100 cryptocurrencies in your PlasBit wallet with a $10 minimum. Only plastic and metal cards support ATM withdrawals. PlasBit states it keeps custody and compliance in-house rather than outsourcing.

There is no cashback. The Virtual Euro tier charges nothing to issue, nothing to load and nothing monthly, with a 1.5% foreign exchange conversion fee and a €25 chargeback cost the only published charges. Fees vary by card tier, so plastic and metal cards carry their own schedules. PlasBit ships worldwide except to a long exclusion list that includes the United Kingdom, United States, Bulgaria, Japan, Hong Kong and Israel.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Meru is a Latin American dollar account offering a US account number, a European IBAN and a Mexican account, all free to open, with a Visa card that is free virtually and $5 physically. ATM withdrawals cost nothing from Meru and US dollar purchases in the United States are free. The catch: 1% on dollar purchases elsewhere and 1.2% in other currencies.

Free ATM withdrawals and a fee schedule dated to the current month put Meru ahead of most cards here on transparency. The card is cheap to hold and cheap to use in dollars; the cost only appears when you spend in another currency, at 1.2%.

Meru offers a personal US account number and routing number, a European IBAN and a Mexican account, all opened free with a national ID from most countries. It receives ACH, wire and SEPA transfers, and payments from Upwork, Stripe, PayPal, YouTube and Gusto. Deposits accept bank transfer, PIX, cash and crypto across eight networks. The card is a Visa issued in the United States, available virtually and physically.

There is no cashback. Meru competes on cost instead, with a fee schedule updated monthly: free account opening and maintenance, free Meru-to-Meru transfers, a free virtual card, $5 for a physical one, and no ATM fee from Meru itself. Card purchases are free in US dollars within the United States, 1% for dollar purchases elsewhere and 1.2% in other currencies. US stock trading is free on all four actions.

Jahresgebühr

30 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDT · USDC

Fazit

OrbitX Lux is the upper tier at $30 a year, a Visa Signature card with a metal option, halving the foreign exchange fee to 1% and the conversion charge to 10 cents. Add-on cards are unlimited and daily spending is uncapped. The catch: OrbitX gives conflicting prices for the metal card, quoting both $350 and included.

For $18 more than Neo, Lux halves the FX fee to 1%, removes the daily spending cap and doubles the ATM limit. If you spend more than about $1,800 a year in foreign currency it pays for itself. The Signature tier perks are a bonus rather than the reason.

OrbitX Network Group Pte Ltd is registered in Singapore under UEN 202448623M and states it is a financial technology company, not a bank, with regulated services provided by unnamed partner banks. Lux is Visa Signature with unlimited add-on cards and a metal card option. Replacement costs $199. Deposits accept USDT or USDC on Polygon and Base, with Solana and Tron planned. Delivery takes one to four weeks.

There is no cashback. Lux reduces costs rather than paying rewards: 10 cents per fiat conversion against 20 on Neo, 1% on non-USD spending against 2%, and a 5 cent declined transaction fee. Deposits are free, withdrawals cost $2, and ATM use adds the operator's charge plus 2% plus $2. Daily spending is unlimited with a $1,000 ATM ceiling.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

EUR · BTC

Fazit

Bitstack is a French bitcoin savings app whose Visa card pays bitcoin back on every purchase and rounds your spending up to the nearest euro to invest the change. It costs €9.99 once with no subscription, and includes €200 of free ATM withdrawals and €1,000 of foreign currency spending each month. The catch: the card is France-only for now, and Bitstack does not publish the cashback rate.

The round-up mechanic is the point: your spare change becomes bitcoin automatically, which no other card here does. Regulation is a genuine strength, with an AMF licence and an ACPR-authorised e-money partner. The gap is the cashback rate, which Bitstack advertises everywhere and states nowhere.

Bitstack Digital Assets SAS operates from Meyreuil, France, licensed as a Crypto-Assets Service Provider by the AMF under number A2025-003 and as an agent of Xpollens, an electronic money institution authorised by the ACPR. The card is a Visa working anywhere Visa is accepted including ATMs, with Apple Pay supported and Google Pay promised. Bitcoin is held in cold storage under a multi-signature scheme. The app reaches twenty European countries, though the card is narrower.

Bitstack advertises bitcoin back on every purchase, on bills and at partner merchants including Carrefour, Nike, IKEA and Netflix, but publishes no rate on its card or pricing pages, so none is recorded here. The other economics are clear: €200 of ATM withdrawals free each month or five withdrawals, then €1 minimum or 1% per transaction; and €1,000 of foreign currency spending free monthly, then roughly 1% above that. Buying bitcoin costs 0.49% to 1.49% by volume.

Avalanche Karte
Avalanche logo

Avalanche

2· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von Avalanche

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDC · USDT · AVAX · WAVAX

Fazit

Die Avalanche Card ist eine kryptobesicherte Visa von Rain Liquidity, die Zahlungen gegen die Sicherheit von USDC, USDT, AVAX und WAVAX ermöglicht, die im Eigentum des Karteninhabers bleiben. Virtuelle Karten, die physische Karte und der Versand sind allesamt kostenlos, es gibt keine monatliche Gebühr und keine Bonitätsprüfung. Der Haken: eine Wechselgebühr von 1%, überhaupt kein Cashback, und eine auf Teile der USA, Lateinamerikas und der Karibik beschränkte Verfügbarkeit.

Das ist ein schlichter, günstiger Weg, Vermögenswerte aus dem Avalanche-Ökosystem auszugeben, ohne sie jemandem zu überlassen. Kostenlose Karten, kostenloser Versand, keine monatliche Gebühr und eine Sicherheit, die in eigener Verwahrung bleibt. Was sie nicht tut, ist belohnen: es gibt kein Cashback, sie konkurriert also über Kosten und Verwahrung, nicht über den Rückfluss.

Die Avalanche Card wird von Rain Liquidity angeboten, einem Finanztechnologieunternehmen und keiner Bank, und von lizenzierten Partnern in der jeweiligen Rechtsordnung ausgegeben. Rain ist kein Verwahrer: die Vermögenswerte, die das Konto besichern, bleiben im Eigentum und in der Verwahrung des Karteninhabers. Die Identitätsprüfung verlangt einen amtlichen Ausweis sowie eine SSN oder nationale Ausweisnummer und ist meist in Sekunden abgeschlossen. Es lassen sich bis zu drei virtuelle Karten und eine physische Karte halten, wobei jeweils eine virtuelle und eine physische Karte gleichzeitig aktiv sein können. Physische Karten treffen in 14 bis 30 Werktagen ein.

Es gibt weder Cashback noch ein Prämienprogramm. Die Avalanche Card konkurriert stattdessen über die Kosten: die monatliche Kontogebühr, die Ausgabe virtueller Karten, die physische Karte und der Versand sind allesamt null, und die Avalanche Card erhebt keine eigenen Gas- oder Umrechnungsgebühren, wenngleich Netzwerk-Gas weiterhin direkt an die Chain zu zahlen sein kann. Der einzige laufende Kostenpunkt ist eine Wechselgebühr von 1% auf Ausgaben in Fremdwährung. Keine Staking- oder Umsatzstufe ändert diese Zahlen.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDT · USDC

Fazit

PEXX is an Australian-registered stablecoin banking app whose Visa and Mastercard debit cards spend USD, USDT or USDC with no spending limits at all. It bundles a US virtual account with real routing details, obtainable without a US address, and pays daily interest pegged to Treasury Bill rates. The catch: every card transaction carries a 0.6% platform fee, and non-USD purchases add a 1.2% FX markup.

PEXX states its card pricing plainly, which is rare here: 0.6% on every transaction and 1.2% on non-USD purchases, so a foreign purchase costs 1.8%. There is no cashback to offset that, but the absence of spending limits and the daily Treasury-linked yield are real advantages.

PEXX Technology Pty Ltd is registered in Australia as a Digital Currency Exchange provider with AUSTRAC under DCE100851583-001 and as an independent remittance dealer under IND100851583-001, and separately with FinCEN as a Money Services Business under 31000288010318. The card is available to any verified user, with the virtual version issued within a minute of a confirmed deposit. A US virtual account with routing and account numbers requires only level 1 KYC, with no US address, SSN or residency.

There is no cashback programme. PEXX charges a 0.6% platform fee on every card transaction plus a 1.2% FX markup on non-USD purchases, and states there are no other hidden fees. Separately, PEXX Earn credits interest daily on wallet balances in the same asset you hold, pegged to US Treasury Bill rates with no minimum balance, lock-up or withdrawal penalty. Neither card nor interest deposits are FDIC-insured.

Jahresgebühr

0 $

Prämienrate

OWN Points

Monatsgebühr

0 $

Aufladung

USD · USDT

Fazit

Fasset is a Shariah-compliant financial app whose virtual Visa card costs 9.99 USDT once and nothing thereafter during the launch promotion, with free top-ups and free withdrawals back to your wallet. It tops up in USDT and works with Apple, Google and Samsung Pay across 36 countries. The catch: transactions are only free during the promo, spending caps at $2,000 a day, and it is virtual only.

The fee disclosure here is unusually complete, including what happens when you cancel and where refunds go. The one oddity is geographic: Fasset is a UAE company whose card cannot be issued to UAE residents, alongside India, Nigeria, Indonesia and most of South America.

Fasset positions itself as a stablecoin-powered Islamic bank, publishing Shariah reports and a Zakat calculator, and operates through Fasset FZE in the UAE. The card is a prepaid virtual Visa denominated in US dollars, topped up in USDT from your Fasset wallet, with one card per user. Top-ups and withdrawals run between 1 and 5,000 USDT per transaction. A physical card was targeted for the first quarter of 2026 and has not yet launched.

Fasset awards OWN Points on every purchase, redeemable against future perks, boosters and rewards, but publishes no conversion rate so the cash value is unknown. On costs, a one-time 9.99 USDT activation fee is the only certain charge: per-transaction fees are waived during the launch promotion, top-ups are free, withdrawals back to the Fasset wallet are free, and cancellation is free though Fasset notes a fee may apply in future.

XPlace Gold Karte
xPlace logo

XPlace Gold

1.9· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Gold

Jahresgebühr

249 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Gold costs $249 a year for 3% Credit Mode cashback, a $200,000 monthly ceiling, a personal concierge, four free airport lounge visits and two Fast Track passes. The catch: 0% FX remains a Platinum-only benefit, and the cashback rate applies to Credit Mode rather than direct stablecoin spending.

Gold breaks even against the free tier at about $12,450 of annual spending, and the $200,000 monthly ceiling means heavy spenders clear that quickly. Four lounge visits and a personal concierge make it the sensible stopping point unless you fly constantly.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Gold costs $249 a year with a $200,000 monthly limit, personal concierge, four lounge visits and two Fast Track passes annually.

Credit Mode pays 3% cashback on this tier, credited in USDC at settlement. Against the free tier's 1%, the extra two points cover the $249 fee at about $12,450 of annual spending. Collateral keeps earning through Kamino Finance at rates currently between 1.59% and 6.15%. No FX rate is published below the Platinum tier.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

XO · USDC · USDT

Fazit

Exodus Card is a free virtual card attached to Exodus Pay, a self-custodial balance held in XO Cash, a USD-backed stablecoin issued with MoonPay. It earns reward points on both what you hold and what you spend, and works through Apple Pay and Google Pay. The catch: virtual only, no ATM withdrawals, no PIN support, and Exodus does not publish the rewards rate.

The self-custody claim is real: your balance stays yours until you spend it. But this is a lighter product than it looks. There is no physical card, no cash access and no published rewards rate, so you earn points at a rate you cannot calculate in advance.

Exodus Movement, Inc is a financial technology company, not a bank, and card services come from unnamed third-party providers. Your balance is XO Cash, a USD-backed stablecoin issued with MoonPay on Solana, backed one to one by dollar deposits, US Treasuries and cash equivalents. Verification through Veriff is required for the card. Daily spending is capped at $9,500 globally and $15,000 in the United States. Pre-authorisation holds work only on US-issued cards.

Rewards are points rather than a cashback percentage, and Exodus publishes no rate. You earn them two ways: automatically on your Exodus Pay balance, with more points for larger balances, and on eligible card purchases, convertible 24 hours after a purchase settles. Converting needs 10,000 points, worth $25 in XO, in most countries, or 4,000 points worth $10 in Argentina, Brazil, Colombia, Mexico and Uruguay. Exodus states these rewards are not interest or yield.

Jahresgebühr

0 $

Prämienrate

Bis zu 0.1%

Monatsgebühr

0 $

Aufladung

USD

Fazit

BipTap's virtual Visa is free to issue and carries no monthly administration fee, earning 0.1% cashback into your account on every transaction, and the platform accepts users from more than 160 countries. The catch: funding it costs 5% for fiat or 3% for crypto on the free plan, the cashback is the lowest of any card here, and BipTap names no issuing bank.

The deposit fee is what matters here, not the card. Paying 5% to load fiat or 3% for crypto dwarfs 0.1% back, so every euro costs you money before you spend it. The paid plans cut deposits to 2.8%, but cost $300 to $5,000 to open.

BipTap describes itself as an infrastructure and connectivity provider, stating that all accounts, cards and services are operated by independent third-party providers, none of which it names. It lists an address at 207 Regent Street, London, and the platform is currently labelled an official beta. Three personal plans exist: Virtual opens free, PRO costs $300 plus $80 a year, and Premium costs $5,000 to open and $5,000 annually. Card formats are virtual, plastic, metal and premium.

The virtual card earns 0.1% cashback paid into your account on each transaction, the lowest rate of any card in this comparison. Against that sit deposit fees of 5% on fiat and 3% on crypto for the free Virtual plan, falling to 3% on PRO and 2.8% on Premium. Transfers out cost 1% to an external wallet and 1.5% to an external bank account on the free plan. Interest on deposits is 0% on Virtual, 0.7% on PRO and 1.5% on Premium.

Crypto.com Royal Indigo & Jade Green Karte
Crypto.com logo

Crypto.com Royal Indigo & Jade Green

1.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Crypto.com Royal Indigo & Jade Green

Jahresgebühr

249,9 $

Prämienrate

Bis zu 3%

Monatsgebühr

24,99 $

Aufladung

USD

Fazit

Royal Indigo und Jade Green sind dieselbe Stufe in zwei Farben, für 24.99 € im Monat oder 249.90 € im Jahr, oder mit einem Staking von 4,500 € in CRO. Sie zahlen 3% in CRO zurück und ergänzen bevorzugten Support, sechs Monate Erstattung für Spotify, Netflix und Truth+ sowie Flughafen-Lounge-Zugang für Jahresabonnenten. Der Haken: die Prämien sind auf $75 im Monat gedeckelt.

Bei 24.99 € im Monat gegenüber einer Prämien-Obergrenze von $75 braucht es $2,500 Monatsumsatz allein, um das Abo über die Prämien zu decken. Der eigentliche Wert liegt beim Lounge-Zugang und den Streaming-Erstattungen, womit dies eher ein Lifestyle-Abo mit angehängter Karte ist als eine Cashback-Karte.

Royal Indigo und Jade Green sind Farbvarianten derselben Pro-Stufe, erreichbar per Abo für 24.99 € monatlich oder 249.90 € jährlich, oder durch Staking von 4,500 € in CRO über zwölf Monate. Der Flughafen-Lounge-Zugang ist auf Jahresabonnenten beschränkt und auf vier Besuche im Jahr gedeckelt. Die monatlichen Limits liegen bei 800 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 3% in CRO zurück, gedeckelt auf $75 je Kalendermonat, was bei rund $2,500 Umsatz erreicht ist. Reiseausgaben sind mit bis zu 10% ausgewiesen und als demnächst verfügbar markiert. Die Stufe ergänzt sechs Monate Erstattung für Spotify, Netflix und Truth+, bevorzugten Kundensupport sowie Flughafen-Lounge-Zugang für Jahresabonnenten mit einer Obergrenze von vier Besuchen im Jahr.

Zypto Karte
Zypto logo

Zypto

1.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Zypto

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 9 Währungen

Fazit

Die Premium VISA Card von Zypto ist eine Prepaid-Karte, die sich aus über 100 Kryptowährungen aufladen lässt, ohne monatliche Gebühr, mit Visa-Signature-Vorteilen und Limits bis $175,000 je Transaktion. Die Umrechnung erfolgt beim Aufladen und nicht an der Kasse, das Guthaben ist also vorab bekannt. Der Haken: eine Off-Ramp-Gebühr von 3% bei jeder Aufladung zuzüglich 1.75% Wechselgebühr, was sie für kleine, häufige Ausgaben teuer macht.

Zypto ist auf Volumen ausgelegt, nicht auf Sparsamkeit. Die Limits sind die höchsten aller Karten hier und die Visa-Signature-Vorteile sind real, aber es fallen 3% bei jeder Aufladung und 1.75% auf Ausgaben in Fremdwährung an. Das passt zu jemandem, der gelegentlich große Summen bewegt, und bestraft jeden, der sich einen Kaffee kauft.

Die Premium VISA Card gibt es virtuell und physisch, beide als Prepaid-Karte und aus einem nicht-custodialen Wallet vorfinanziert. Kryptowährungen werden im Moment des Aufladens in ein festes USD-Guthaben umgewandelt, nicht an der Kasse. Die physische Karte kostet $50 einschließlich Aktivierung und internationalem Versand; die virtuelle verlangt eine erste Aufladung von $10. Die Limits der physischen Premium reichen bis $175,000 je Transaktion und $1 Million monatlich über Käufe, Online-Nutzung und Geldautomaten hinweg. Blockchain-Gas ist bei jeder Aufladung an das Netzwerk zu zahlen.

Cashback gibt es heute nicht; Zypto führt Cashback und Vorteile als demnächst verfügbar. Was existiert, ist ZYP, ein In-App-Prämienpunktesystem, das im gesamten Ökosystem gesammelt wird und sich zum vollständigen oder teilweisen Aufladen einer Karte nutzen lässt. Premium-Karten tragen zudem Visa-Signature-Vorteile, darunter Concierge, Lounge-Zugang und Reiseschutz. Dem gegenüber stehen die laufenden Kosten: 3% Off-Ramp-Gebühr bei jeder Aufladung und 1.75% auf Ausgaben in Fremdwährung.

Exa Karte
Exa logo

Exa

1.9· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Exa

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDC · ETH · wstETH · WBTC · OP

Fazit

Die Exa Card ist eine Visa-Signature-Karte, die Kredit gegen die eigenen Kryptowährungen als Sicherheit ermöglicht, statt sie auszugeben. Man hinterlegt USDC, ETH, WBTC, wstETH oder OP, erhält darauf weiterhin Rendite und zahlt entweder sofort oder in Raten zu festem Zins, aufgenommen als Onchain-Darlehen im Moment des Kaufs. Der Haken: die Raten sind verzinst, mit einem im Moment des Kaufs festgelegten Zins, Käufe in Fremdwährung kosten 1.5%, und die Sicherheit ist dem Protokoll ausgesetzt.

Fast jede Kryptokarte verkauft die Coins des Karteninhabers an der Kasse. Exa nimmt stattdessen Kredit gegen sie auf, sodass die Position offen bleibt und weiter Rendite bringt, während man ausgibt. Das ist wirklich anders. Der Preis dafür sind Komplexität und Risiko: man nimmt im Moment des Kaufs ein Onchain-Darlehen auf, mit Zinsen und Risiko für die Sicherheit, statt Cashback zu erhalten.

Die Exa Card ist eine Visa-Signature-Karte von Exa Labs, betrieben über das Exactly Protocol auf nicht-custodialen Smart Contracts; Exa Labs gibt die Karte nicht selbst aus, das übernehmen lizenzierte Dritte. Die Konten nutzen Passkeys statt Seed Phrases, und das KYC dauert wenige Minuten. Hinterlegte USDC, ETH, wstETH, WBTC und OP bringen einen variablen Jahreszins (APR) auf den Kreditmärkten von Exactly und dienen zugleich als Sicherheit, die das Kreditlimit bestimmt. Käufe werden sofort aus dem Guthaben bezahlt oder zu festem Zins finanziert und alle 28 Tage zurückgezahlt. Apple Wallet und Google Wallet werden unterstützt.

Es gibt kein Cashback. Die Ökonomie läuft andersherum: Einlagen bringen einen variablen Jahreszins (APR) aus den Zinsen der Kreditnehmer im Exactly Protocol, während Ratenkäufe zu einem festen, im Moment des Kaufs fixierten Zins finanziert werden. Der effektive Nettosatz kann positiv, neutral oder negativ ausfallen, je nachdem, ob die Einlagenrendite den Darlehenszins übersteigt. Auf Darlehen kann eine Bearbeitungsgebühr anfallen, eingerechnet in die Ratenzinsen. Käufe in Fremdwährung tragen eine Wechselgebühr von 1.5%, die im angewandten Wechselkurs enthalten ist.

Wayex Karte
Wayex logo

Wayex

1.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Wayex

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDC · USDT · DAI · PYUSD

Fazit

Wayex ist ein Stablecoin-Konto mit angeschlossener Visa-Karte: man zahlt USDC, USDT, DAI, PYUSD oder lokale Fiatwährung ein, und alles wird zu einem einzigen Dollar-Guthaben, das überall dort ausgegeben werden kann, wo Visa akzeptiert wird. Ausgaben in Dollar sind kostenlos, die Karte ist kostenlos, und ruhendes Guthaben bringt bis zu 5%. Der Haken: es gibt kein Cashback, alles in einer anderen Währung als dem Dollar Gekaufte kostet 1.5%, und die Kartenausgabe ist bislang nur in rund 18 Regionen aktiv.

Wayex ist um ein einziges Dollar-Guthaben herum gebaut statt um ein Kryptoportfolio, was es ungewöhnlich einfach macht: eine Zahl, fünf Fiat-Wege, vier Stablecoins. Die Verzinsung von 5% auf ruhende Mittel ist der stärkste Vorteil. Cashback zahlt die Karte aber nicht, und Europäer zahlen 1.5% auf jeden Kauf in Euro, sie passt also am besten zu Dollar-Verdienern.

Wayex ist eine Prepaid-Visa-Karte, ausgegeben von der Lead Bank, mit Bridge, einem Unternehmen von Stripe, als Programmmanager; Wayex selbst ist der Plattformanbieter, keine Bank. Einzahlungen in USDC, USDT, DAI oder PYUSD über zehn oder mehr Chains, oder in Fiatwährung über ACH, SEPA, Faster Payments, PIX und SPEI, landen alle in einem einzigen Dollar-Guthaben. Die virtuelle Karte wird in Sekunden ausgegeben und wandert direkt in Apple Pay oder Google Pay. Die Kartensteuerung umfasst Sperren, Limits je Transaktion und Händlerkategorien. Antragsteller müssen mindestens 18 Jahre alt sein und die Identitätsprüfung abschließen.

Ein Cashback-Programm gibt es nicht. Der Ertrag kommt stattdessen aus der Verzinsung: Wayex zahlt bis zu 5% auf liquide Stablecoin-Guthaben, automatisch gutgeschrieben und in Echtzeit aktualisiert, wobei Festgeldanlagen mit bis zu 20% über Kasu als demnächst verfügbar angekündigt sind. Auf der Kostenseite sind Ausgaben in US-Dollar kostenlos, Käufe in Fremdwährung tragen eine Wechselgebühr von 1.5%, und Einzahlungen in USDT kosten 0.1%, während USDC und DAI eins zu eins umgerechnet werden. Weder der Zinssatz noch die als demnächst verfügbar angekündigten Produkte sind garantiert.

Xapo Card Karte
Xapo logo

Xapo Card

1.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Xapo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

85 $

Aufladung

USD · BTC · USDC · USDT

Fazit

Eine Premium-Karte mit Bitcoin-Prämien, wirklich unbegrenztem Cashback und einer enormen Ausgabenobergrenze — die Monatsgebühr von $85 ist jedoch nur schwer zu rechtfertigen, sofern nicht in großem Umfang außerhalb Europas mit der Metallkarte gezahlt wird.

Xapo nimmt eine seltene Position ein: Keine Cashback-Obergrenze und ein Tageslimit von $750,000 für Zahlungen zeigen ernsthafte Ambitionen für Nutzer mit hohem Volumen. Das Problem: $85 im Monat sind eine hohe feste Belastung, und Karteninhaber mit Wohnsitz in der EU erhalten nur 0.2% Cashback, was die Gebühr mit ziemlicher Sicherheit nicht deckt.

Die Xapo Card läuft im Visa-Netzwerk und funktioniert als Custodial-Debitkarte auf US-Dollar-Basis. Physische wie virtuelle Karten sind ohne Ausgabekosten erhältlich, und die Karte unterstützt Apple Pay. Die Deckung erfolgt aus Guthaben in BTC, USDC und USDT auf vier unterstützten Blockchains, mit automatischer Umwandlung beim Kauf zu Umwandlungskosten von 0.1%. Für Zahlungen fällt keine Fremdwährungsgebühr an. Die Karte ist in 118 Ländern in Europa, dem Nahen Osten, dem asiatisch-pazifischen Raum, Lateinamerika und Afrika verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, um Einzahlungen Dritter entgegenzunehmen. Das Tageslimit für Zahlungen reicht bis $750,000, Bargeldabhebungen sind auf $2,000 pro Tag begrenzt, bei einer Geldautomatengebühr von 2%.

Cashback gibt es in Bitcoin, gutgeschrieben automatisch am 5. jedes Monats. Die Rate hängt vom Standort des Händlers und vom Kartentyp ab: Händler in der EU bringen 0.2% mit jeder Karte, Händler außerhalb der EU 0.5% mit Plastikkarten oder virtuellen Karten und 1% mit der Metallkarte. Eine monatliche Cashback-Obergrenze gibt es nicht, was ungewöhnlich ist. Die praktische Grenze ergibt sich aus dem monatlichen Ausgabenlimit von $300,000, womit bei der Höchstrate maximal $3,000 Cashback pro Monat möglich sind. Hinzu kommt ein Willkommensbonus von $500. Wer überwiegend in Europa zahlt, erhält 0.2%, was die Monatsgebühr von $85 kaum ausgleichen dürfte.

Blackcatcard Karte
Blackcatcard logo

Blackcatcard

1.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Blackcatcard

Jahresgebühr

0 $

Prämienrate

Bis zu 0.5%

Monatsgebühr

0 $

Aufladung

EUR · BTC · ETH · USDT

Fazit

Eine Euro-Debitkarte ohne Monatsgebühr, mit überschaubaren Cashback-Optionen und persönlicher IBAN — die hohe Fremdwährungsgebühr von 3% und die Custodial-Verwahrung der Krypto-Bestände schränken sie jedoch auf Zahlungen in Euro innerhalb Europas ein.

Blackcatcard behauptet sich als Euro-Konto mit niedriger Einstiegshürde, einer echten Cashback-Struktur und persönlicher IBAN. Der ehrliche Haken: Außerhalb der Eurozone wird es schnell teuer, und die Fremdwährungsgebühr von 3% frisst jedes im Ausland verdiente Cashback auf. Die Inaktivitätsgebühr bestraft Gelegenheitsnutzer.

Blackcatcard wird von Papaya, einem Institut mit Sitz in Malta, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell; eine automatische Umwandlung gibt es nicht, Bestände in BTC, ETH oder USDT müssen also vor dem Bezahlen ausdrücklich umgewandelt werden. Die Umwandlung kostet 2.1%, bei Transaktionen in Fremdwährung fallen 3% Fremdwährungsgebühr an. Zur Karte gehört eine persönliche maltesische IBAN, und Einzahlungen Dritter sind möglich, womit die Karte ein Bankkonto tatsächlich ersetzen kann. Eine KYC-Prüfung ist erforderlich. Die Karte ist drei Jahre gültig. Für Zahlungen gibt es kein Tageslimit; am Geldautomaten liegt die Grenze bei 5,000 EUR pro Tag. Für Bargeldabhebungen fällt eine Gebühr von 1% an. Die Karte ist in 30 europäischen Ländern verfügbar.

Drei Cashback-Optionen lassen Karteninhabern die Wahl der Struktur. Option eins zahlt 0.1% auf alle Einkäufe, begrenzt auf 100 EUR pro Monat und mit einem monatlichen Mindestumsatz von 50 EUR. Option zwei zahlt 0.5% auf alle Einkäufe ohne Obergrenze, setzt dafür aber ein monatliches Kontoguthaben von mindestens 300 EUR voraus. Option drei zahlt 2% ausschließlich auf Einkäufe bei Amazon und 0% auf alles Übrige, begrenzt auf 50 EUR pro Monat. Bei breit gestreuten Ausgaben ist Option zwei am praktischsten, wobei die Guthabenanforderung von 300 EUR eine echte Bedingung bleibt. Alternativ lassen sich jährliche Zinsen auf das Guthaben wählen: 2.2% ohne Voraussetzungen oder 4% bei einem Guthaben von 300 EUR — bei dauerhaft gehaltenen 1,000 EUR ergibt das allerdings nur rund 2 bis 3 EUR pro Monat.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · TON · USDT

Fazit

Tonhub is a non-custodial wallet whose Visa debit card converts crypto to fiat on-chain at the moment you pay, with free issuance, a 1.5% rate and a €50,000 monthly limit. You can also send fiat to any IBAN straight from your crypto balance. The catch: it is open to EU residents only for now, and there is no cashback.

Being genuinely non-custodial while still issuing a Visa card is rare, and Tonhub is one of the few here that funds the card from a smart contract you control. The 1.5% rate is the entire published cost, which is refreshingly simple, though Tonhub never says precisely what it applies to.

Tonhub describes the card as the first on-chain spending account with a Visa debit card linked to a non-custodial blockchain wallet. You fund the card's smart contract directly with crypto, with conversion to fiat happening at the point of purchase. Eligibility is limited to EU residents over 18, with the UK, Canada, Argentina, Brazil, Colombia, Ukraine and the CIS listed as coming soon. Support is handled through holders.io.

There is no cashback or rewards programme. Tonhub publishes only two figures under fees and conditions: card issuance is free and the rate is 1.5%, without specifying whether that covers conversion, foreign exchange or all card transactions. The monthly spending limit is €50,000. No ATM charge, physical card fee or separate foreign exchange rate appears anywhere on the site.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · USD · PLN · BTC · ETH

Fazit

Mobilum Pay is a custodial wallet with a Mastercard, holding balances in euros, US dollars and Polish zloty, available across 27 European countries. You can issue unlimited cards at no extra cost and withdraw at ATMs with virtual or plastic cards. The catch: Mobilum publishes no fee schedule at all, and the credit card is still listed as coming soon.

Mobilum is one of the few cards here with a genuine regulatory footprint, registered as a Money Services Business with FinCEN, and its European coverage is the widest in this batch. What it does not do is tell you what anything costs. Not one fee is published.

Mobilum Inc is based at 228 Park Avenue South, New York, and registered as a Money Services Business with FinCEN under number 31000258001314. Payment services are provided by third parties authorised to provide them, whom Mobilum does not name. The wallet is described as custodial, holding EUR, USD and PLN balances with dedicated cards for each, though the FAQ separately mentions a backup phrase for recovery. Bitcoin, Ethereum and ERC-20 tokens are supported.

There is no cashback or rewards programme. Mobilum describes its pricing only as competitive transaction fees and transparent costs, without publishing a single figure: no card issuance fee, no top-up fee, no foreign exchange rate and no ATM charge appear anywhere on the site. The one concrete pricing claim is that issuing additional cards carries no extra fee, and that same-currency transfers between Mobilum users are free.

Jahresgebühr

10.000 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

USD · EUR · USDT · USDC

Fazit

KAST Private costs $10,000 a year for 3% cashback in US dollars, 2% in KAST Points, a VIP concierge line to KAST's senior team and a 24k gold-plated card. It bundles one free plated gold card and two free cards from any other tier. The catch: recovering the fee on cashback alone needs roughly $670,000 of annual spending.

At $10,000 a year this is a status product with a cashback rate attached. You would need around $670,000 of annual spending for the extra 1.5% over the free tier to pay the fee back. The concierge and the gold card are what you are actually buying.

KAST is operated by Troia Corp, a financial technology company rather than a bank, with Global Account services on Bridge and banking from Lead Bank. KAST states that the account numbers provided are virtual collection identifiers rather than direct bank accounts, and that balances are not FDIC insured. Private costs $10,000 annually and includes a 24k gold-plated card in Bitcoin, KAST, Solana or Pengu designs, plus two free cards from any other tier. An invite-only 37g solid gold Solana card also exists.

Private pays 3% cashback in US dollars on all eligible spend, credited on authorisation, plus 2% in KAST Points. Measured against the free Standard tier's 1.5%, the extra one and a half points needs roughly $670,000 of annual spending to recover the $10,000 fee from cashback alone. The remaining value sits in the VIP concierge line and the gold-plated card itself.

Cryptopay Card Karte
Cryptopay logo

Cryptopay Card

1.8· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Cryptopay Card

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

1 $

Aufladung

+ 20 Währungen

Fazit

Eine schnörkellose britische Krypto-Prepaidkarte mit breiter Asset-Auswahl, aber ohne jede Prämie, dafür mit Monatsgebühr und hoher Fremdwährungsgebühr. Am besten geeignet für Personen mit Wohnsitz im Vereinigten Königreich, die die Cryptopay-Plattform bereits nutzen und einfache Zahlungen von Krypto in Pfund Sterling wünschen.

Cryptopay deckt die Grundlagen ab: Visa-Akzeptanz, Apple Pay und 18 unterstützte Kryptowährungen. Doch eine Monatsgebühr von 1 £, Umwandlungskosten von 1.95% und eine schmerzhafte Fremdwährungsgebühr von 3% summieren sich schnell für alle, die außerhalb des Vereinigten Königreichs zahlen. Ohne Cashback ist die Gebührenlast schwerer zu rechtfertigen.

Die Cryptopay Card läuft im Visa-Netzwerk und wird als Custodial-Prepaidkarte auf EUR- und GBP-Basis ausgegeben. Apple Pay wird unterstützt. Das Aufladen erfolgt manuell; eine automatische Umwandlung am Verkaufsort gibt es nicht, Karteninhaber müssen Krypto also vor dem Bezahlen in der App in Fiat umwandeln. Für die Umwandlung fällt eine Gebühr von 1.95% an, bei Transaktionen in Fremdwährung kommt eine Fremdwährungsgebühr von 3% hinzu. Die Karte unterstützt 18 Kryptowährungen, darunter BTC, ETH, USDC, USDT und XRP. Die Verfügbarkeit beschränkt sich auf das Vereinigte Königreich. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen reicht bis 30,000 EUR, Bargeldabhebungen sind auf 450 EUR pro Tag begrenzt.

Cryptopay bietet weder Cashback noch Punkte noch Staking-Prämien im Zusammenhang mit der Kartennutzung. Es gibt keine gestaffelten Prämienstrukturen und keinen Willkommensbonus, abgesehen vom Zugang zur physischen Karte selbst. Alltägliche Ausgaben bringen keinen finanziellen Ertrag. Die Plattform führt gelegentlich In-App-Aktionen durch, keine davon ist jedoch als dauerhafter Vorteil an die Karte gebunden. Bei einer Karte mit Monatsgebühr und Umwandlungskosten ist das Fehlen jeglichen Prämienprogramms eine deutliche Lücke im Vergleich zu konkurrierenden Krypto-Kartenprodukten.

XPlace Silver Karte
xPlace logo

XPlace Silver

1.7· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Silver

Jahresgebühr

99 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Silver costs $99 a year and lifts the monthly ceiling tenfold to $20,000 while doubling Credit Mode cashback to 2%. It adds a standard concierge and one free airport lounge visit a year. The catch: 0% FX is still reserved for Platinum, and the lounge allowance is a single visit.

At $99 for an extra percentage point, Silver pays for itself at roughly $9,900 of annual spending, which the $20,000 monthly ceiling makes easily reachable. The concierge and single lounge visit are incidental. This is the tier where the maths starts working.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Silver costs $99 a year with a $20,000 monthly limit, standard concierge and one free lounge visit annually.

Credit Mode pays 2% cashback on this tier, credited in USDC at settlement. Against the free tier's 1%, the extra point covers the $99 fee at about $9,900 of annual spending. Collateral continues earning through Kamino Finance at rates currently between 1.59% and 6.15% depending on the asset. XPlace does not publish an FX rate for this tier.

Jahresgebühr

12 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDT · USDC

Fazit

OrbitX Neo is a Visa Platinum card linked to a stablecoin balance, costing $12 a year with a personal IBAN for receiving local payments and no deposit fees. Ten add-on cards are included and daily transaction counts are unlimited. The catch: 2% on non-USD spending, $100 for the plastic card, and ATM withdrawals cost base charges plus 2% plus $2.

At $12 a year with a named IBAN and zero deposit fees, Neo is cheap to hold. The cost lands when you spend abroad: 2% foreign exchange, plus ATM withdrawals that stack the operator's charge, 2% and a flat $2. Lux halves the FX for $18 more.

OrbitX Network Group Pte Ltd is registered in Singapore under UEN 202448623M and states it is a financial technology company, not a bank, with regulated services provided by unnamed partner banks. Neo is Visa Platinum with a virtual card and up to ten add-on cards; the plastic card costs $100 and is not included, arriving in one to four weeks. Deposits accept USDT or USDC on Polygon and Base, with Solana and Tron planned.

There is no cashback. OrbitX charges on conversion and spending instead: 20 cents per fiat conversion, 2% on non-USD spending, $2 per withdrawal, and 10 cents for a declined transaction. Deposits are free. Daily spending caps at $50,000 with a $500 ATM limit, and daily transaction counts are unlimited. OrbitX advertises yield on USDC balances through on-chain strategies but publishes no rate.

Jahresgebühr

1.000 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USD · EUR · USDT · USDC

Fazit

KAST Premium costs $1,000 a year and raises cashback to 2% in US dollars, on a Visa Infinite metal card with an extra 1% in KAST Points on all spend. It includes one free premium card plus the Standard allowance. The catch: you need roughly $200,000 of annual spending before the extra half a percent covers the fee.

The maths is unforgiving. Premium's extra 0.5% over the free tier needs about $200,000 of annual spending to cover its $1,000 fee, before counting KAST Points. Unless you value the metal card and the points highly, Standard does the same job for nothing.

KAST is operated by Troia Corp, a financial technology company rather than a bank, with Global Account services on Bridge and banking from Lead Bank. KAST states that the account numbers provided are virtual collection identifiers rather than direct bank accounts, and that balances are not FDIC insured. Premium costs $1,000 annually and issues Visa Infinite metal cards, including the X Card, Solana Illuma, Bitcoin Black and Pengu Black. It includes one free premium card, virtual and physical, plus the Standard allowance.

Premium pays 2% cashback in US dollars on all eligible spend, credited on authorisation, plus 1% in KAST Points on everything. Against the free Standard tier at 1.5%, the additional half a percent needs roughly $200,000 of annual spending to recover the $1,000 fee on cashback alone, so the points and the metal card carry the rest of the value.

Lemon Karte
Lemon logo

Lemon

1.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Lemon

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

ARS · USD · BTC

Fazit

Die Lemon Card ist eine kostenlose Prepaid-Visa aus einem argentinischen Krypto-Wallet, die auf jeden Kauf bis zu 2% Cashback in Bitcoin zahlt. Ihr Alleinstellungsmerkmal ist lokal: Lemon gibt an, dass internationale Käufe in Fremdwährung dem 30-prozentigen Steuereinbehalt nach der argentinischen RG5617 entgehen, den gewöhnliche argentinische Karten anwenden. Der Haken: Lemon veröffentlicht weder Wechsel- noch Bargeldabhebungsgebühren, und die Karte gibt es nur in Argentinien.

Für einen Argentinier ist die Vermeidung des 30-prozentigen Einbehalts auf Ausgaben in Fremdwährung weit mehr wert als jede Cashback-Rate in dieser Übersicht. Diese eine steuerliche Besonderheit ist Lemons eigentliches Produkt; die 2% in Bitcoin sind eine Zugabe. Außerhalb Argentiniens bedeutet die Karte nichts, und genau darum geht es.

Die Lemon Card ist eine Prepaid-Visa. Das Konto liegt bei Bay Treasure Caramel S.A., einem bei der argentinischen CNV registrierten Dienstleister für virtuelle Vermögenswerte, während das Zahlungskonto von Digifin S.A. geführt wird, die ausdrücklich kein Finanzinstitut ist, weshalb Guthaben keine gesicherten Einlagen sind. Die virtuelle Karte wird in Sekunden erstellt und die physische kostenlos versandt, ohne Kontoführungsgebühr. Es lassen sich tägliche Ausgabelimits festlegen, die Monatsausgaben einsehen und die Karte pausieren. Bargeld wird bei Partnerhändlern abgehoben und nicht am Geldautomaten.

Das Cashback beträgt bis zu 2%, ausgezahlt in Bitcoin, auf jeden Kauf. Zahlungen über 10,000 Pesos bringen zusätzlich Lose für monatliche Verlosungen rund um Reisen und Technik, was eine Lotterie und kein Satz ist. Der größere finanzielle Vorteil ist gar nicht das Cashback: Lemon gibt an, dass Käufe in Fremdwährung vom 30-prozentigen Einbehalt nach der argentinischen RG5617 befreit sind, ein Dollar also einen Dollar kostet. Dem gegenüber wird weder eine Wechselkursspanne noch eine Bargeldabhebungsgebühr veröffentlicht.

Ripio Karte
Ripio logo

Ripio

1.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Ripio

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

ARS · USDT · BTC · ETH

Fazit

Die Ripio Card ist eine Prepaid-Visa einer der ältesten Börsen Lateinamerikas und ermöglicht Zahlungen direkt aus dem Ripio-Wallet, in Kryptowährungen oder argentinischen Pesos. Die Zahlung mit Krypto bringt 2% in USDT, Bitcoin oder Ether zurück, die Karte hat keine Kontoführungsgebühr, und die physische Version wird kostenlos versandt. Der Haken: die Zahlung in Pesos bringt nur 0.5%, und Ripio veröffentlicht weder Wechsel- noch Geldautomatengebühren.

Die 2% auf Ausgaben mit Krypto sind echtes Cashback und keine Gebührenerstattung, was Ripio vor die meisten Karten dieser Auswahl stellt. Die Lücke ist die Transparenz: keine veröffentlichten Wechsel- oder Geldautomatengebühren bei einer Karte, die für Argentinier gedacht ist, die reisen und im Ausland einkaufen — also genau dort, wo diese Kosten anfallen.

Die Ripio Card ist eine Prepaid-Visa: die Beträge werden im Moment der Zahlung vom Guthaben des Ripio-Wallets abgebucht, in der jeweils gewählten Währung, ein Guthaben muss also vorher vorhanden sein. Virtuelle und physische Karte werden in der App bestellt, die physische wird kostenlos versandt. Die virtuelle Karte deckt Online-Käufe und QR-Zahlungen ab; die physische funktioniert bei jedem Visa-Händler sowie an Geldautomaten, in Supermärkten und an Tankstellen. Ripio ist seit 2013 in Lateinamerika tätig.

Das Cashback beträgt 2% bei Zahlung mit einer beliebigen auf Ripio gehaltenen Kryptowährung, gutgeschrieben in USDT, Bitcoin oder Ether, und 0.5% bei Zahlung in argentinischen Pesos. Neue Karteninhaber erhalten in ihren ersten 30 Tagen einen höheren Satz: 4% auf Ausgaben mit Krypto und 1% in Pesos. Ripio führt zudem regelmäßig Aktionen mit zusätzlichem Cashback bei ausgewählten Händlern durch. Da der Satz davon abhängt, aus welchem Guthaben gezahlt wird, schwankt der effektive Rückfluss je nachdem, wie der einzelne Kauf finanziert wird.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD

Fazit

DPT's Oxygen card is a Visa Platinum with no monthly or annual fee, free USD transactions and unlimited balance and spending limits. Digital assets are held with BitGo under up to $250 million of coverage. The catch: $10 for a virtual card or $50 for a physical one, up to 2% on foreign currency, and ATM withdrawals capped at $750 a day with a 2% fee.

Unlimited spending with free dollar transactions is genuinely rare, and the BitGo custody with $250 million of coverage is more institutional than most here. The costs cluster around cash and foreign currency: 2% at ATMs plus a possible 1.75% surcharge, and a $750 daily ceiling.

DPT (HK) Limited holds a Hong Kong Trust or Company Service Provider licence, number TC010834 under AMLO Cap. 615, and describes itself as a financial technology platform rather than a bank, with virtual accounts, cards, custody and stablecoin ramps provided by licensed partners. Digital assets are held with BitGo, a qualified custodian, under up to $250 million of coverage. An invite-only Obsidian tier on Visa Infinite adds Priority Pass, concierge and $1.5 million travel insurance.

There is no cashback, though activating a card credits $5 of non-withdrawable spending. DPT's published schedule charges $10 for a virtual card and $50 for a physical one, nothing monthly or annual, nothing to deposit, and nothing on US dollar transactions. Foreign currency costs between 0% and 2%. Small transactions under $25 are free for now, then $0.10, and declined transactions cost $0.50 after three a month.

XPlace Basic Karte
xPlace logo

XPlace Basic

1.6· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Basic

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Basic is the free tier of a Solana-based Visa card that borrows against your crypto at the moment you tap, so your position stays open. It pays 1% cashback in real USDC and works with Apple Pay and Google Pay. The catch: a $2,000 monthly ceiling, no lounge or concierge access, and 0% FX is reserved for Platinum.

The idea is strong and the free tier is a fair way to test it: borrow against your stack instead of selling, with cashback paid in actual USDC rather than points. But $2,000 a month is tight, and every paid tier lifts both the limit and the rate substantially.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Basic is free with a $2,000 monthly spending limit and no concierge or lounge access.

Credit Mode pays 1% cashback on this tier, credited in USDC to your wallet at settlement rather than as points or internal credit. Cashback rises to 2% on Silver, 3% on Gold and 4% on Platinum. Collateral keeps earning through Kamino Finance while it backs your spending, currently from 1.59% on Ethereum to 6.15% on Solana. XPlace publishes no FX rate below Platinum.

Jahresgebühr

29 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

Kardpay issues a virtual card in about two minutes, topped up with USDT or USDC and usable wherever Visa and Mastercard are accepted, with eSIM and gift cards built into the app. Cashback of 1% to 2% is available if you stake its KDY token. The catch: top-ups cost 3% to 5%, cards expire after a year, and no issuing entity is named anywhere.

The top-up fee is the whole story here. At 5% on the entry tier, a $1,000 load costs $50 before you buy anything, and the 2% cashback needs $18,000 of KDY staked for 180 days to unlock. That is a token position dressed as a rewards programme.

Kardpay sells three virtual card tiers as one-time purchases: Core at $29 with a $10,000 annual limit and 5% top-up fees, Pro at $99 with $50,000 and 4%, and Elite at $299 with a $500,000 monthly limit and 3%. All carry one-year validity. A physical Elite Mastercard with a $1,500 daily ATM limit is listed for pre-order. Kardpay describes itself as a Visa and Mastercard principal member but names no issuing entity or jurisdiction.

Cashback requires staking Kardpay's own KDY token: 1% at $3,000 staked, 1.5% at $6,000 and 2% at $18,000, with tokens locked for 180 days after activation. Each tier also raises per-transaction and monthly caps, and the top tier includes a free physical card. Against that sit top-up fees of 3% to 5% by card tier, so most users pay considerably more to load than they earn back on spending.

Fold Card Karte
Fold logo

Fold Card

1.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Fold Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1.5%

Monatsgebühr

0 $

Aufladung

USD · BTC

Fazit

Die Fold Card liefert Bitcoin-Prämien, allerdings nur für zahlende Abonnenten. Die Spin-to-Earn-Mechanik ist neuartig, Nutzer der kostenlosen Stufe verdienen jedoch nichts. Am besten geeignet für Bitcoin-Fans in den USA, die für Extras zu zahlen bereit sind.

Fold hat sich mit Bitcoin-Prämien per Spin und einer spielerisch gestalteten App eine Nische geschaffen, doch die kostenlose Stufe ist im Grunde nur Zierde. Für jegliches Cashback sind $10 im Monat fällig, was den Nutzen für Gelegenheitsnutzer untergräbt. Konkurrenten bieten 1% ohne Kosten.

Die Fold Card läuft im Visa-Netzwerk und funktioniert als Custodial-Prepaidkarte auf US-Dollar-Basis. Sowohl eine physische als auch eine virtuelle Karte sind ohne Ausgabekosten erhältlich, und Apple Pay wird unterstützt. Die Karte erfordert manuelles Aufladen statt einer automatischen Umwandlung; im kostenpflichtigen Spin+-Tarif fällt eine Umwandlungsgebühr von 1% für Krypto zu USD an, ; in der kostenlosen Stufe steigen die effektiven Kosten sogar noch an. Die Prämien werden in Bitcoin ausgezahlt, dem einzigen unterstützten Asset. Die Karte ist ausschließlich in den Vereinigten Staaten verfügbar, und eine KYC-Prüfung ist erforderlich. Ein persönliches US-Bankkonto lässt sich verknüpfen, und Einzahlungen Dritter werden akzeptiert. Das Tageslimit für Zahlungen liegt bei $10,000, das tägliche Limit am Geldautomaten bei $1,000.

Karteninhaber in der kostenlosen Stufe erhalten null Cashback. Der Spin+-Tarif für $10 pro Monat schaltet bis zu 1.5% Cashback in Bitcoin auf Reisen, Restaurantbesuche und Unterhaltung frei sowie 0.5% auf alle übrigen Kartenumsätze. Das Markenzeichen ist eine Spin-Mechanik in der Fold-App: Jede Transaktion bringt einen Dreh mit der Chance auf zusätzliche Bitcoin-Prämien. Für neue Nutzer steht ein Willkommensbonus von $12 bereit. Realistisch betrachtet verdient ein typischer Nutzer der kostenlosen Stufe nichts, womit die beworbene Rate von 1.5% irreführend ist, solange das kostenpflichtige Abo nicht in den Nettoertrag eingerechnet wird.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

Eversend is a cross-border money account built for Africa-connected users, holding 16 currencies and issuing virtual Visa cards funded straight from your balance. Paying a USD bill from a USD balance avoids conversion entirely, and you can create a separate card per subscription. The catch: cards are virtual only, and pricing sits on a separate page rather than the product pages.

The specific problem Eversend solves is real: local African cards get declined on Netflix, Meta Ads and AWS, and banks bury heavy FX in USD bills. Holding dollars and paying from them removes both. It is a payments account with cards attached rather than a rewards card.

Eversend operates through several licensed entities: Cogni Labs Ltd holds Bank of Uganda licences as a Payment Systems Operator, Payment Service Provider and E-Money Issuer, Eversend Tech Ltd is a FINTRAC-registered MSB in Canada, and Eversend Inc is a FinCEN-registered MSB in the United States, with remittance authorisation in Kenya and Zambia. Customer funds are safeguarded and segregated, and digital assets are secured by Fireblocks. Operating since 2019 with 1.6 million registered users.

There is no cashback or rewards programme. Eversend's proposition is avoiding conversion cost: hold dollars and pay USD bills straight from a USD balance with no conversion, against banks that Eversend says bury up to 13% in FX on the same payment. Card fees, FX rates and limits are not published on the product pages; they sit on a separate pricing page. Stablecoin holdings in USDC and USDT are not covered by deposit protection.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

Keytom pairs a named EUR IBAN issued in the UK with crypto accounts and a Visa card that auto-converts at checkout. The card runs on a credit BIN, so it works at hotels and car rentals, with a soft limit of $150,000 per transaction. The catch: Keytom states it does not market crypto services in the EU, and personal card fees are not on the main page.

The IBAN in your own name and the credit BIN are both genuinely useful, and $100 million of Fireblocks insurance is more than most here carry. But Keytom explicitly does not market to EU clients, accepting them only on their own initiative, which matters if your readers are European.

Keytom Services Ltd is registered in Canada as a Money Services Business with FINTRAC under number M21788474. Your EUR IBAN is issued in the UK and held in your own name, supporting SEPA and SEPA Instant, with ACH, Fedwire and SWIFT for dollars. Crypto is insured to $100 million through Fireblocks, underwritten by Marsh and Munich Re, and fiat sits in segregated accounts. Support runs business days only, 5:00 to 15:00 UTC.

There is no cashback. Keytom publishes business pricing openly, at 0.3% plus €2.5 for incoming SEPA and 0.5% plus €2.5 outgoing, 1% for fiat to crypto conversion, and a one-time €1,000 business setup fee, but personal card fees sit on a separate page rather than the homepage. Card limits are generous: roughly $150,000 per transaction with no monthly cap, against ATM withdrawals capped at $3,000 daily and $100,000 yearly.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 7 Währungen

Fazit

The Swissquote Mastercard is a virtual debit card from Swissquote Bank Europe, a licensed Luxembourg bank supervised by the CSSF and covered by the FGDL deposit guarantee scheme. It holds up to 13 currencies and can settle purchases from crypto or investment gains. The catch: it is virtual only, pays no cashback, and the card's fees are not on the product page.

This is the only card in the comparison issued by a licensed bank with a deposit guarantee scheme behind it. Everything else here says it is not a bank. What you give up is rewards and a physical card; what you gain is regulated deposit protection.

Swissquote Bank Europe is supervised in Luxembourg by the CSSF and is a member of the FGDL deposit guarantee scheme. The card is virtual only, active immediately after ordering, and works with Apple Pay and Google Pay. Crypto payments currently support Bitcoin, Ethereum and XRP, selling only the tokens needed to cover each purchase, with limits noted for funding crypto exchanges. You can also spend investment gains and dividends from your portfolio.

There is no cashback or rewards programme. Swissquote's proposition is banking rather than rewards: a multi-currency account holding up to 13 currencies with free payments worldwide, and the ability to settle card purchases directly from crypto or from investment gains. Card-specific fees are not published on the product page; they sit in a separate Debit Card Terms and Conditions document and the main pricing pages.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 7 Währungen

Fazit

UR is a Swiss account holding seven fiat currencies and twenty-plus digital assets together, with a personal Swiss IBAN in your own name and a virtual Mastercard attached. Converting digital assets to fiat costs 0%, and SEPA instant and SWIFT are included. The catch: the card is virtual and online-only, and the fee schedule is visible only inside the app.

The licensing is the strongest here: a Swiss fintech licence under Article 1b of the Banking Act, supervised by FINMA, with a personal IBAN rather than a pooled one. The card is the weakest part of the product, virtual and online-only, and its fees are not published anywhere public.

UR is a trademark of SR Saphirstein AG, registered in Zurich under CHE-256.014.995 and licensed as a fintech company under Article 1b of the Swiss Banking Act, supervised by FINMA. It is not a bank. Accounts hold EUR, USD, CHF, CNH, SGD, JPY and HKD alongside twenty-plus digital assets, settling over SEPA instant, SWIFT and onchain. UR reports 240,000 accounts and $1.2 billion in tokenized deposits, with partners including SafePal, Bitget Wallet and imToken.

There is no cashback or rewards programme. UR's stated advantage is cost: converting digital assets to fiat carries 0% off-ramp fees, and funds can be held, converted, spent by card or sent to any IBAN without a separate exchange step. Beyond that, UR states only that the full fee schedule is available in the app, so card issuance, foreign exchange and transaction fees are not published on the website.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDC · USD · BTC

Fazit

Kontigo is a stablecoin app for Latin America where you save in USDC, invest in Bitcoin and spend with a card that earns 8% yield on your balance. The wallet is self-custodial and the account works across ten countries including Spain and the United States. The catch: Kontigo publishes no card fees, no FX rate and no card network anywhere on its site.

8% yield on a spending balance is the highest in this comparison, and it is the reason to look at Kontigo. Everything else is opaque: no published card fee, no FX rate, and the site never says whether the card runs on Visa or Mastercard.

Kontigo, Inc states that it does not provide financial services or carry out activities typical of financial institutions requiring authorisation, and that digital assets are held under the user's own custody and are not legal tender. The app combines a self-custodial USDC wallet, Bitcoin investing, local stablecoin spending, universal QR payments and a payment button for merchants. Kontigo reports 300,000 monthly users, 800 business clients and a $20 million seed round.

Kontigo advertises no cashback on card spending. The earning side is yield: the card is marketed as the first international USDC credit and debit card earning 8%, paid on your balance rather than on what you spend. Kontigo publishes no rate table, no card issuance fee, no foreign exchange fee and no ATM fee on its website or help centre, so the running cost cannot be assessed from public information.

Belo Karte
Belo logo

Belo

1.5· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Belo

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die belo Mastercard ist eine kostenlose Prepaid-Karte aus einem argentinischen Krypto-Wallet, mit der sich in Pesos, Dollar, USDT, USDC, Bitcoin oder Ether zahlen und festlegen lässt, welches Guthaben zuerst herangezogen wird. Beantragung und Aktivierung kosten nichts, es fällt keine Kontoführungsgebühr an, und die physische Karte trifft in weniger als drei Tagen ein. Der Haken: sie steht nur argentinischen Nutzern offen, und belo veröffentlicht weder einen Cashback-Satz noch Wechsel- oder Geldautomatengebühren.

Der Reiz von belo in Argentinien liegt darin, Kryptowährungen ohne vorherige Umwandlung auszugeben und zu bestimmen, welches Guthaben jeden Kauf finanziert. Die Karte zu halten ist tatsächlich kostenlos. Doch die Kartenseite schweigt inzwischen zum Cashback, mit dem belo einst stark warb, sodass der Hauptvorteil heute in der Kostenvermeidung liegt und nicht in Prämien.

Die belo Mastercard ist eine Prepaid-Karte, ausgegeben an Nutzer von belo Argentina S.A., einem bei der argentinischen CNV registrierten Dienstleister für virtuelle Vermögenswerte. Virtuelle und physische Karte werden in der App beantragt, die physische trifft kostenlos in weniger als drei Tagen ein. Der Karteninhaber legt die Reihenfolge fest, in der die Guthaben verwendet werden, und der Händler erhält stets Landeswährung. Bargeld lässt sich an argentinischen Geldautomaten und in teilnehmenden Geschäften abheben. Die virtuelle Karte deckt Online-Käufe, Rechnungszahlungen und Plattformen wie Google Play ab.

Die aktuelle Kartenseite und das Hilfecenter von belo nennen keinen Cashback-Satz, weshalb hier keiner geführt wird. Das ist erwähnenswert: belo brachte diese Karte 2022 auf den Markt und warb dabei mit bis zu 21% Rückvergütung, und Bewertungen Dritter wiederholen diese Zahl noch Jahre später. Weder die Produktseite von belo noch der Hilfeartikel zu den Kartenkosten erwähnen heute Cashback. belo wirbt allerdings mit einer automatischen Verzinsung der in der App gehaltenen Guthaben, auch hier ohne auf diesen Seiten einen Satz zu veröffentlichen.

Shakepay Card Karte
Shakepay logo

Shakepay Card

1.5· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Shakepay Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

BTC · ETH

Fazit

Eine schnörkellose kanadische BTC-Prämienkarte mit ehrlichen 1% Cashback in Bitcoin und ohne Monatsgebühr — die Fremdwährungsgebühr von 3% und die Beschränkung auf Kanada machen sie jedoch zu einer reinen Inlandskarte.

Shakepay hält die Struktur einfach: in CAD bezahlen, Bitcoin verdienen, monatlich nichts zahlen. Die Rate von 1% ist auf Einstiegsniveau wettbewerbsfähig, doch die Monatsgrenze von 500 CAD begrenzt den tatsächlichen Ertrag. Die Fremdwährungsgebühr von 3% ist für Ausgaben im Ausland ein echter Nachteil.

Die Shakepay Card wird von Peoples Trust Company herausgegeben und läuft im Visa-Netzwerk. Es ist eine Prepaid-Karte mit Custodial-Verwaltung der Assets: Shakepay verwahrt die Kryptowährungen für den Nutzer. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, zu Umwandlungskosten von 0.75%. Die Karte lautet auf kanadische Dollar und steht ausschließlich Personen mit Wohnsitz in Kanada offen. Eine KYC-Prüfung ist erforderlich, und die Karte ist mit einem kanadischen Bankkonto verknüpft, wobei Einzahlungen Dritter möglich sind. Das Tageslimit für Zahlungen liegt bei 3,000 CAD, Bargeldabhebungen sind auf 1,000 CAD pro Tag begrenzt. Die Karte hat eine Laufzeit von vier Jahren.

Die Shakepay Card zahlt 1% Cashback auf alle Einkäufe; die Prämien landen in Bitcoin direkt auf dem Shakepay-Konto. Die Rate gilt ab der ersten Transaktion, ohne Staking und ohne Stufenanforderung. Die monatliche Cashback-Grenze liegt allerdings bei 500 CAD Umsatz, womit sich pro Monat höchstens Bitcoin im Wert von 5 CAD verdienen lassen. Für neue Karteninhaber gibt es einen Anmeldebonus von 20 CAD. Weitere Prämienstufen oder Staking-Multiplikatoren existieren nicht. Bei moderaten Alltagsausgaben ist die einheitliche, unkomplizierte Struktur leicht zu handhaben; bei hohen Ausgaben ist die Grenze jedoch schnell erreicht, und darüber hinaus gibt es nichts mehr.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

ARS · USD · BTC · USDT

Fazit

Fiwind is an Argentine fintech issuing a virtual prepaid Mastercard that spends from your peso, dollar or crypto balance at any merchant accepting Mastercard, in Argentina or abroad, with Apple Pay and Google Pay support. The catch: every payment settles in Argentine pesos regardless of which balance you choose, so Argentine taxes on international payments still apply.

The detail Fiwind states plainly in its own help centre is the one that matters: choosing a dollar or crypto balance does not avoid Argentine international payment taxes, because the transaction still processes in pesos. It is a peso card with a crypto funding source, not a dollar card.

Fiwind's terms confirm the card is a prepaid Mastercard usable at any merchant or website worldwide that accepts Mastercard, for in-person, online and telephone payments. Purchases are settled in Argentine pesos, with Fiwind performing the crypto exchange on the user's behalf. Cards carry a validity period shown on the front and daily transaction limits set by Fiwind or the card networks. Merchant refunds must credit within 15 business days.

Fiwind's own site was unreachable during this review, so fee and reward fields have been left blank rather than taken from third-party reviews. What its terms and help centre confirm is the settlement structure: all card spending processes in Argentine pesos even when funded from a dollar or crypto balance, and international payments may therefore attract Argentine taxes under current regulation. No cashback programme appears in Fiwind's own card documentation.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDT · USDC · BTC · ETH

Fazit

The BloFin Wallet Card is a Visa credit card issued by Rain, drawing a credit line against digital assets you deposit as collateral so your position stays open. There is no annual, issuance, dormancy or cancellation fee, and spending costs between 0% and 1% depending on VIP level. The catch: you cannot currently withdraw funds from the card, a feature BloFin says is still in development.

The fee structure is genuinely light and the collateral model keeps your assets invested. But money you put on this card cannot come back out yet: BloFin states withdrawals are unavailable while the feature is developed. Treat anything you load as committed to spending.

The card is issued by Rain, a Visa Principal Member, and operates on the Visa network. You create a mnemonic wallet first, then apply by selecting your country of residence, with identity verification possibly required. Deposited assets serve as collateral supporting a credit line in Credit mode, or facilitate transactions in Direct Pay mode. Top-ups work across multiple blockchain networks. There is no fixed spending limit; your available balance matches what you deposit.

There is no cashback or rewards programme. BloFin's pricing is unusually light instead: no annual fee, no dormancy fee, no cancellation fee and no issuance or replacement fee, with a spending fee ranging from 0% to 1% depending on your VIP level. No foreign exchange rate or ATM charge is published. Set against that, withdrawals from the card are currently unavailable, so deposited funds can only be spent.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDC · USD · EUR · CHF

Fazit

Zoomex Card is a virtual Mastercard launched in March 2026 with UR, giving Zoomex traders a multi-currency account and IBAN to spend USDC in the real world, with funds movable back to the exchange for trading. Assets are custodied by UR under Swiss financial institution SR Saphirstein AG. The catch: the launch cashback has expired and no current fee schedule is published.

This is UR's infrastructure with Zoomex branding, so the underlying account is the same Swiss-regulated one listed separately in this comparison. The launch promotion of 1% cashback ended in April 2026 and nothing has replaced it publicly, which leaves the card's current economics unknown.

Zoomex Card launched on 9 March 2026 as a virtual Mastercard developed with UR. Assets are custodied by UR, a registered trademark of SR Saphirstein AG, a Swiss financial institution. Users deposit USDC into a UR account for spending, transfers and subscriptions, and can move funds back to Zoomex for trading. The card supports Apple Pay, Google Pay and Samsung Pay. Zoomex is based in Victoria, Seychelles.

Zoomex launched the card with 1% cashback on compliant purchases and a $10 welcome reward for a single $5 purchase within 30 days of activation, but that promotion ran only until 30 April 2026 and no replacement rate has been published. Zoomex's own site could not be read to confirm current terms, so no card price, foreign exchange rate or ATM fee is recorded here.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

EUR · CHF · GBP · USD · BTC

Fazit

SwissBorg is a MiCA-licensed European crypto app whose Mastercard converts crypto instantly at the point of sale and pays cashback in BORG on every purchase. Bank and crypto deposits are free, and the app reaches 47 countries. The catch: cashback scales with how much BORG you lock, and card-specific fees sit in a separate terms document rather than the pricing policy.

SwissBorg is among the best-regulated cards here, operating under a French MiCA licence with proof-of-liabilities transparency. The card is new and its own pricing is not in the main fee schedule, so the headline BORG cashback comes without a published rate for most users.

SwissBorg is owned by SBorg SA of Lausanne and operates under MiCA licence A2026-011 held by BlockNodes SAS in France, listed on the AMF white list. It is a custodial wallet using MPC keyless technology, with funds segregated from company assets and a public Proof of Liabilities tool. Platform fees are transparent: bank and crypto deposits free, fiat withdrawals 0.10%, crypto withdrawals 0.10% plus gas, exchange 1.49% falling to 0.25% by Loyalty Rank.

The card pays cashback in BORG, SwissBorg's own token, on every purchase, with the rate rising as you lock more BORG and climb the Loyalty Ranks. SwissBorg does not publish the card cashback percentages on its website or pricing policy; those sit in the separate Card Terms and Card Rulebook. Separately, SwissBorg Earn advertises yields up to 15% a year, and card or Apple Pay deposits cost 1.5% to 2.25% within Europe.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

EUR · USD · GBP · EURC · BTC

Fazit

Deblock Standard is a free French current account with a personal IBAN, a Visa debit card and a self-custody crypto wallet in one app. Instant transfers, SEPA payments, bank deposits and Apple and Google Pay all cost nothing, and the physical card is included. The catch: no cashback at all on this plan, 1.99% to buy or sell crypto, and only €100 of free ATM withdrawals a month.

What makes Deblock unusual is the licensing: a direct electronic money institution authorisation from the ACPR rather than an agent arrangement, alongside an AMF crypto licence. The free plan is a genuine bank replacement. It just does not reward you, and crypto trading costs four times the paid tier.

Deblock SAS is based in Lille and licensed as a Crypto-Asset Service Provider by the AMF under A2025-001, and as an electronic money institution by the ACPR under bank code 17748. Euros are safeguarded and digital assets self-custodied, so funds stay protected independently of Deblock, with semi-annual cybersecurity audits. The Standard plan includes one virtual card, three one-off cards in a lifetime and a physical debit card, with an ATM ceiling of €15,000.

The Standard plan pays 0% cashback on card payments. Deblock advertises 4% a year on current account balances, paid daily with no cap, but states this variable gross rate applies to Premium and Native clients, so Standard holders do not receive it. Free currency exchange covers €1,000 a month. Buying, selling or swapping crypto costs 1.99%, against 0.49% on Premium, and the same applies to precious metals.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Hyperbeat Pay is a Visa card attached to a self-custodial account on HyperEVM, letting you spend directly from USDC and USDT or borrow against your portfolio so your holdings keep earning. Vault strategies advertise up to 8% APY. The catch: Hyperbeat publishes no card fees, no interest rate for Credit mode, and no list of supported countries.

The idea is strong: keep your position, spend against it, and let the collateral earn while you do. But this is a credit product with no published interest rate, which makes it impossible to judge what borrowing actually costs. Treat the numbers as unknown until you are inside the app.

Hyperbeat Pay is part of Hyperbeat's Liquid Banking stack, built on Hyperliquid and HyperEVM. Accounts are self-custodial smart wallets created with an email and a passkey, and you can deposit native BTC, ETH or SOL without a centralised exchange. The card runs in two modes: Direct Pay spends USDC or USDT balances, while Credit borrows against your portfolio. Virtual and physical cards work anywhere Visa is accepted. Hyperbeat publishes audits and proof of solvency for its vaults.

There is no cashback programme. The earning side comes from collateral rather than spending: Hyperbeat advertises vault strategies paying up to 8% APY with auto-compounding, and the card's pitch is that these keep running while you spend against them. Against that sits an unpublished cost of credit. No interest rate, borrowing fee, liquidation threshold or card fee appears on Hyperbeat's website or documentation, so the net economics cannot be calculated from public information.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

The Coin98 Fusion Card is a Visa card issued through DeCard by DCS, letting Coin98 Super Wallet users spend USDT and USDC across multiple chains at Visa merchants with no annual fee. Registration, top-up and spending all happen inside the wallet. The catch: a 1% fee applies to every top-up, the physical card is still in development, and cashback remains listed as coming soon.

Coin98 brings a large Southeast Asian user base onto DCS's regulated rails, which is the interesting part. The card itself is plain: $9 to open, no annual fee, 1% on every top-up, and the rewards programme announced at launch is still marked coming soon nine months later.

Coin98 launched the Fusion Card in November 2025 with DeCard by DCS, whose regulated payment rails also sit behind other cards in this comparison. Registration, top-up and spending all happen inside the Coin98 Super Wallet, with no separate application. The card loads from USDT or USDC across multiple chains and can be locked and unlocked in the app. Travel Rule information must be completed before use. Physical cards remain under development.

Coin98 announced cashback and perks at launch but its own materials still describe them as coming soon, so no rate is recorded here. On costs, the documentation states a one-time card issuance fee with no annual fee, plus a 1% charge on each top-up levied jointly by Coin98 and DCS. The standard opening fee is $9. Launch campaigns offering fee refunds and up to $50 cashback closed in December 2025.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDC

Fazit

ZAR is a cash-to-stablecoin network where local agents swap physical cash for digital dollars, paired with a Visa debit card in virtual and physical form. It reaches ATMs worldwide and works with Apple Pay and Google Pay. The catch: ZAR takes 1% on both buying and selling dollars, exchanges cap at $1,000 a day by default, and no card fees are published.

The agent network is the actual product here and it solves a real problem: getting cash into dollars where banking is thin. The card is a spending layer on top, and it is barely documented. No issuance fee, no foreign exchange rate and no ATM charge appear anywhere.

ZAR connects people holding cash with local agents who exchange it for digital dollars in person, using a QR code to initiate and crediting the wallet instantly once the agent confirms receipt. Agents are screened and carry public ratings and transaction counts, and cannot initiate an exchange without sufficient dollars in their own wallet. The flow works both ways, so dollars can be sold back for cash through the same network.

There is no cashback. ZAR's stated charge is a 1% platform fee on both buying and selling dollars through its agent network, which funds security, support and network expansion. Exchange limits default to $1,000 a day in each direction, liftable with further verification, with no minimum. Card-specific fees are not published: no issuance cost, foreign exchange rate or ATM charge appears on the site.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDC · USD

Fazit

Airtm is a digital dollar wallet where your balance is held in USDC, paired with a virtual Visa prepaid card for online payments and subscriptions. It plugs into 500+ local payment methods for adding and withdrawing funds, plus a US virtual account. The catch: the card is virtual only, its fees are not published, and Airtm's own FAQ still calls it coming soon.

Airtm has been running since 2015 and solves a specific problem well: getting paid in dollars where local banking does not reach. The card is the newest piece and the least documented, with the homepage treating it as live while the FAQ still says coming soon.

Airtm Inc is incorporated in Delaware and registered with FinCEN as a Money Services Business under number 31000329787639, operating since 2015 across 190 countries with 58 million transactions. Account balances are held in USDC, the Circle-issued stablecoin backed one to one by dollars. The card is a prepaid Visa issued by Lead Bank, with Bridge Ventures as programme manager and Airtm as platform provider.

There is no cashback or rewards programme. Airtm's value is access rather than rewards: over 500 local payment methods for moving money in and out, a US virtual account with ACH details, a Euro virtual account, and direct Payoneer withdrawals. Card fees are not published on the site and sit in a Bridge cardholder agreement instead. A separate BLEND product offers yield on digital dollars.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · EUR · GBP

Fazit

Zebec offers three virtual Mastercards funded from 150+ tokens across 18 blockchains: Silver as a single-load card in USD, EUR or GBP, Carbon reloadable in dollars with no transaction fees, and Black with no spending limit. All are instant and work with Apple Pay and Google Pay. The catch: they are virtual only, no fee schedule is published, and the Black tier is offline past its own stated return date.

Zebec's spread of eighteen chains and 150 tokens is the widest funding range in this comparison. What it lacks is disclosure: not one fee appears anywhere on the card page, and the top tier has been offline past the return date Zebec itself published.

Zebec Cards are virtual Mastercards issued in three tiers. Silver is single-load, spending in USD, EUR or GBP, capped at $1,000 per card and $10,000 a day. Carbon is reloadable in US dollars only with no transaction fees, capped at $10,000 a day. Black is reloadable in three currencies with no spending limit, but is marked temporarily offline for upgrades with a stated return of Spring 2026. Zebec was originally built on Solana.

There is no cashback or rewards programme. Zebec describes Silver as single load with no fees and Carbon as reloadable with no transaction fees, but publishes no card price, top-up fee, foreign exchange rate or ATM charge anywhere on the card page. The Black tier's fee position is not described at all, which is notable given the other two explicitly mention having none.

Jahresgebühr

80 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USD · USDT · BTC

Fazit

UltimoPay's Platinum card links a crypto wallet to a USD account at Joint Development Bank in Laos, with no spending limits, a $20,000 daily ATM ceiling and 1.5% interest on your balance. Loading is free if you wait 72 hours. The catch: $600 to open it, $80 a year to keep it, and 3% to exchange crypto into dollars.

This is comfortably the most expensive card in the comparison. Opening it costs $600, of which $150 returns as balance, then $80 a year and 3% every time you convert crypto to dollars. The offshore account is the product; the card is the accessory.

The card links to a personal USD account at Joint Development Bank, a Laotian bank operating since 1989 and licensed for cryptocurrency business. Cards are issued in Visa or UnionPay and delivered in 10 to 15 banking days after KYC approval. You exchange USDT or BTC to dollars in the Ultimo wallet, then load the bank account. Loading is free after 72 hours or 1% same day, with a 9am UTC cut-off.

There is no cashback. The account pays 1.5% annual interest instead, against costs that are the steepest here: $600 issuance with $150 credited back to your balance, $80 annual maintenance split between the bank and wallet, a 3% cryptocurrency exchange fee, $20 plus 0.1% to withdraw crypto, and 0.75% on ATM withdrawals. Same-day loading costs 1% while waiting 72 hours is free. Replacement or expiry renewal costs $100.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

Fazit

Solayer Pay is a Visa card from the Solayer SVM blockchain project, spending stablecoins directly without manual off-ramps and settling on-chain. P2P transfers are free, virtual and physical cards are available, and balances can be routed into yield options. The catch: deposits cost 0.9% unless you recruit referrals, and Solayer publishes no FX rate, no card price and no country list.

The pricing model is the unusual part: your deposit fee starts at 0.9% and only falls to 0.5% once you have invited ten people. That makes the headline cost depend on recruiting rather than spending. Everything else about the card's economics is unpublished.

Solayer Pay comes from Solayer Labs, the team behind a hardware-accelerated SVM blockchain, and is presented as a stablecoin neobank rather than a standalone card. Cards are Visa, available virtually and physically, and work with Apple Pay and Google Pay. Balances can be allocated to yield-bearing options backed by real-world assets through partners including Kamino, Drift, Orca, Binance Earn, Kiln and SwissBorg. No issuing entity or jurisdiction is named.

There is no published cashback rate. Solayer runs a points system instead, splitting Emerald Points earned through spending from Referral Points earned by inviting others, redeemable for ecosystem perks and early product access. The one concrete figure is the deposit fee ladder: 0.9% at base, falling to 0.8% at two invites, 0.65% at four and 0.5% at ten. Peer-to-peer transfers are free, and yield options are advertised without a rate.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDT

Fazit

MaxSwap issues a virtual Mastercard through a Telegram bot in about two minutes, funded with crypto on ERC-20 or TRC-20 and usable through Apple Pay and Google Pay. Limits are high, with card balances up to $200,000. The catch: $50 to create the card, 4.5% plus $1 on every top-up, and a further 0.4% plus $0.25 on every transaction.

This is the most expensive card in the comparison, and the fees stack. You pay 4.5% plus a dollar to load, then 0.4% plus 25 cents each time you spend, on top of $50 for the card itself. MaxSwap's own maths puts the starting cost at $77.13.

Cards are created and managed entirely through a Telegram bot rather than an app. Setup requires a $50 card fee plus a minimum first deposit of $25, which MaxSwap calculates as a total starting cost of $77.13 once the top-up commission is applied. Top-ups accept crypto on ERC-20 or TRC-20, with a $10 minimum and $5,000 maximum per transaction. Card balances cap at $200,000 and monthly top-ups at $200,000.

There is no cashback or rewards programme. MaxSwap charges on both sides instead: 4.5% plus $1 to top up, so $100 loaded costs $5.50 before you spend anything, then a further 0.4% plus $0.25 on each transaction. Transaction limits are generous at $50,000 single, $200,000 daily and $2 million monthly, but no foreign exchange rate is published anywhere on the site.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

Karta is a Telegram-based app issuing a Visa Signature card against a self-custody crypto balance, with free top-ups from eight networks and a virtual card for 5 USDT. It supports Apple Pay, Google Pay and ATM withdrawals. The catch: every card payment costs 1.5%, ATM withdrawals add 1.5% plus 1 USDT, and there is no cashback at all.

Karta charges 1.5% on every purchase, which is unusual: most cards here charge only on foreign currency. Free top-ups and a 5 USDT virtual card make it cheap to start, but the running cost is high and nothing comes back. Good for access, poor for value.

Karta Finance Inc is registered in Wilmington, Delaware, and states plainly that it is a financial technology company, not a bank, and is not FDIC insured. The app runs inside Telegram, with verification taking up to five minutes. Top-ups accept USDT or USDC across Tron, Ethereum, BNB Smart Chain, Polygon, Arbitrum, Optimism, Base and Solana, and are free. The virtual card costs 5 USDT, reduced from 30, and the physical card starts at 100 USDT.

There is no cashback on your own spending. Karta's only reward is a referral programme paying a share of what invited friends spend, tracked in KARAT points worth 0.01 USDT each. Note that Karta's own page description advertises 25% cashback on purchases, a claim appearing nowhere in the product or the fee table. On the cost side, card payments carry 1.5%, ATM withdrawals 1.5% plus 1 USDT, and SEPA transfers 1.5% plus €2.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

SOL · USDC · USDT

Fazit

SolCard Platinum removes the two things that hold the Virtual tier back: top-ups are free rather than 5%, and there is no monthly spending cap. It adds a physical card, Apple and Google Pay, and priority support. The catch: it requires identity verification, SolCard does not publish what the card costs, and no issuing bank is named.

Platinum is what the Virtual tier should be. Free top-ups and no spending cap make it a straightforward prepaid card, and verification is a fair trade for that. What is missing is disclosure: no published price, no named issuer and no FX rate.

SolCard Platinum requires identity verification, in exchange for zero top-up fees, unlimited monthly spending and priority support. It supports physical cards alongside Apple Pay and Google Pay, where the Virtual tier is online only. SolCard is operated by SC Payments Limited, registered in Hong Kong under BRN 78350827, and is a financial technology product rather than a bank. Cards are issued under a Visa licence through unnamed licensed partners.

There is no cashback or rewards programme. The Platinum tier's advantage is cost rather than earnings: top-ups are free where the Virtual tier charges 5%, and there is no monthly spending limit. SolCard states a foreign exchange spread may apply on non-USD spending without publishing the rate, and no ATM fee is listed despite the card being advertised for ATM withdrawals worldwide.

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

SOL · USDC · USDT

Fazit

SolCard Virtual is the entry tier of a Solana-native prepaid Visa, issued in about thirty seconds and topped up with SOL, USDC or USDT. There are no annual fees and you can withdraw or transfer at any time. The catch: a 5% fee on every top-up, a $10 issuance charge, a $5,000 monthly ceiling, and online use only.

The 5% top-up fee is by far the steepest in this comparison, and it buys one thing: skipping verification. If you are willing to verify, SolCard's own Platinum tier drops that to zero. Treat Virtual as a convenience charge rather than a competitive product.

SolCard is operated by SC Payments Limited, registered in Hong Kong under BRN 78350827, and describes itself as a financial technology product rather than a bank. Cards are issued under a Visa licence through licensed card issuing partners, which SolCard does not name. The Virtual tier is online only, capped at $5,000 of spending a month, and issued in around thirty seconds for a one-off $10. Funds can be withdrawn or transferred at any time with no lockups.

There is no cashback or rewards programme on either tier. SolCard's economics run on top-up fees instead: 5% on the Virtual tier and 0% on Platinum, plus a one-time $10 issuance charge for each new virtual card. SolCard states that a foreign exchange spread may apply when spending in currencies other than USD but publishes no rate. SolCard also operates its own token, $SOLC, which is separate from card rewards.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDT

Fazit

PintoPay issues a crypto card through a Telegram bot in about two minutes, funded with USDT and usable wherever Visa is accepted. The card costs $35, top-ups cost 2.5%, and $10 cashback lands on your first purchase. The catch: PintoPay publishes no FX or ATM fees, names no card issuer, and its own terms state that balances are not deposits and carry no protection.

PintoPay is the least documented card in this comparison. Signup through Telegram is genuinely fast, but the operator names no issuing bank, no regulator and no fee schedule beyond the 2.5% top-up. That is a lot of unknowns for something holding your money.

PintoPay is operated by the PTP group including UANT Limited, a Hong Kong company registered under number 77341227, though the website footer credits Pintopay Inc. The terms are governed by Hong Kong law with arbitration in Hong Kong, and the service is expressly unavailable to Hong Kong residents. PTP states it is not a bank and not a card issuer: cards are issued by unnamed third-party licensed institutions. Accounts are opened and managed through a Telegram mini-app.

There is no ongoing cashback rate. PintoPay advertises $10 cashback on your first purchase and a lifetime referral programme paying on card activations and top-ups. A separate Rewards Program lets you lock digital assets for a chosen period in exchange for variable daily rewards, but the terms state rates are informational only, not guaranteed, and that early exit cancels accrued rewards. The running cost is a 2.5% fee on every top-up.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDT

Fazit

Fizen's Adventure Card is a self-custody Visa funded from your own USDT, with no crypto-to-fiat conversion fee and QR scan-to-pay in Brazil, Argentina, Peru, Vietnam and the Philippines. It costs $9.99 once, adds a 5% APR bonus on USDT vault balances, and works with Apple Pay and Google Pay. The catch: Fizen publishes no cashback rate, no FX fee and no ATM quota figure.

Fizen is built for travellers rather than crypto traders: QR payments where cards are awkward, an eSIM store, and a Visa for everywhere else. Tether's backing is real weight. But almost none of the running costs are published, which makes it impossible to compare on price against anything else here.

Fizen Ltd has built stablecoin payment products since 2022 and received a strategic investment from Tether, the issuer of USDT, in April 2025. The Adventure Card is a Visa accepted at 150 million merchants across 160 countries, funded from a self-custody balance you control rather than an exchange account. It costs $9.99 as a one-off. Two higher tiers, Pioneer at $999.99 and Frontier at $9,999, are advertised as coming soon and cannot be ordered.

Fizen advertises FiPoint cashback on card spending but publishes no rate, so none is recorded here. Cardholders also get discounts and cashback on eSIMs, hotels and flights, zero trading fees on the first $5,000 of US stocks and ETFs, and a 5% APR bonus on USDT vault balances. Promotional offers of up to 10% cashback appear on Fizen's blog tied to referral codes and capped at $50, which are campaigns rather than a standing rate.

CoinJar Karte
CoinJar logo

CoinJar

1.3· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von CoinJar

Jahresgebühr

0 $

Prämienrate

Bis zu 0%

Monatsgebühr

0 $

Aufladung

AUD

Fazit

Die CoinJar Card ist für Australier der einfachste Weg, im Alltag Kryptowährungen auszugeben: keine monatliche Gebühr, eine kostenlose physische Karte und Apple Pay sowie Google Pay ab dem Moment der Freigabe. Auf jeden Kauf fällt eine Gebühr von 1% an, die als Reward Points zurückkommt, sie ist damit eher kostenneutral als belohnend. Der Haken: sie gilt nur für Australien, internationale Käufe kosten 2.99% zusätzlich zu diesem 1%, und CoinJar verwahrt die Kryptowährungen des Karteninhabers.

Das eigentliche Unterscheidungsmerkmal der CoinJar Card sind Beständigkeit und Einfachheit: sie stammt von Australiens ältester Kryptobörse, verursacht keine laufenden Kosten und erlaubt es, eine von über 60 Kryptowährungen als Ausgabekonto zu bestimmen. Sie ist aber eher ein Zahlungsmittel als eine Prämienkarte. Die Gebühr von 1% je Kauf kommt als Punkte zurück, man kommt also plus/minus null heraus, statt etwas zu verdienen. Wer in Australien lebt und Kryptowährungen ohne Nachdenken ausgeben will, ist damit gut bedient. Wer es auf Prämien abgesehen hat, findet mehrere Karten, die echtes Cashback auf Käufe zahlen, für die keinerlei Gebühr anfällt.

Die CoinJar Card ist eine Prepaid-Mastercard, ausgegeben von EML Payment Solutions und mit dem CoinJar-Konto statt mit einem Bankkonto verknüpft. Der Karteninhaber bestimmt ein Ausgabekonto, entweder in australischen Dollar oder in einer beliebigen unterstützten Kryptowährung, und CoinJar rechnet es am Verkaufspunkt automatisch in australische Dollar um. Die digitale Karte wird sofort ausgegeben und funktioniert mit Apple Pay und Google Pay; die physische Karte ist kostenlos, ebenso der Ersatz. Die Ausgaben sind auf A$5,000 und 25 Transaktionen pro Tag begrenzt. Geldautomatenabhebungen sind auf A$1,000 über 5 Abhebungen begrenzt, angerechnet innerhalb desselben Tagesgesamtbetrags, mit einem Mindestbetrag von A$20 je Abhebung. Nur Inhaber physischer Karten können Geldautomaten nutzen, da die Karte kein kartenloses Abheben unterstützt. Die Identitätsprüfung ist verpflichtend, und die Karte wird ausschließlich an in Australien ansässige Personen ausgegeben.

Jeder Kartenkauf bringt 1 CoinJar Reward Point je A$1 Umsatz, und die Punkte sind im CoinJar Rewards Store jeweils rund A$0.01 wert, wo A$10 in Bitcoin 1,000 Punkte kosten. Das entspricht rund 1% Rückfluss, also genau der Gebühr von 1%, die CoinJar auf jeden Kauf erhebt. In der Praxis erstatten die Punkte die Gebühr, statt zusätzlich etwas auszuzahlen. Die Punkte lassen sich in Kryptowährungen oder Geschenkkarten einlösen oder zur Deckung von Handels- und Abhebungsgebühren verwenden. Internationale Käufe legen eine Gebühr von 2.99% auf das 1% obendrauf, und die Punkte gleichen diesen Teil nicht aus.

Jahresgebühr

120 $

Prämienrate

Bis zu 1%

Monatsgebühr

10 $

Aufladung

EUR · USD · GBP · EURC · BTC

Fazit

Deblock Premium adds what the free plan lacks: up to 1% cashback on card payments, 4% a year on your balance paid daily, unlimited free currency exchange and €1,000 of free ATM withdrawals monthly. Travel and car insurance are included, and crypto trading drops to 0.49%. The catch: from €10 a month, and cashback tops out at 1%.

The 4% yield is the reason to pay, not the 1% cashback. At €10 a month you need roughly €3,000 sitting in the account for the yield alone to cover the fee, before counting cheaper crypto trading and the insurance. Above that it is straightforwardly good value.

Deblock Premium starts at €10 a month and includes ten virtual cards, unlimited one-off cards, three free express deliveries and an NFT-branded physical card. ATM withdrawals are capped at €30,000 with the first €1,000 monthly free. Product, travel and car insurance are included. Deblock SAS holds an AMF crypto licence under A2025-001 and an ACPR electronic money institution licence under bank code 17748.

Premium pays up to 1% cashback on card payments and 4% a year on current account balances, paid daily with no cap. Deblock states this is a variable gross rate as of 1 April 2026 applicable to Premium and Native clients, so it can change. Currency exchange is unlimited and free, international transfers carry a 50% fee discount, and buying, selling or swapping crypto costs 0.49% rather than the 1.99% on the free plan.

Neu bei uns CardIQ

Genehmigungschancen ansehen und personalisierte Angebote in Sekunden vergleichen.

Die passende Karte finden

FAQs

Fragen, beantwortet

Mit einer Krypto-Karte lassen sich Kryptowährungen (oder krypto-besicherte Guthaben) bei jedem Händler ausgeben, der Visa oder Mastercard akzeptiert. Je nach Herausgeber werden die Guthaben entweder beim Einkauf automatisch in Fiat umgewandelt oder non-custodial gehalten und erst beim Bezahlen umgewandelt.

Die Sicherheit hängt vom Verwahrmodell und vom Herausgeber ab. Non-Custodial-Karten (wie die Metamask Card oder die Ready Card) belassen die Kontrolle über die privaten Schlüssel beim Nutzer, während Custodial-Karten die Guthaben stellvertretend halten. Vor einem Antrag lohnt sich daher ein Blick auf die KYC-Anforderungen, die unterstützten Rechtsordnungen und darauf, ob der Herausgeber reguliert ist.

Krypto-Debit- und -Prepaid-Karten geben bereits vorhandenes Guthaben aus, während Krypto-Kreditkarten eine Kreditlinie zur Verfügung stellen, gegen die sich Geld aufnehmen lässt. Die meisten auf dieser Seite verglichenen Karten sind Debit- oder Prepaid-Karten: Es fallen keine Zinsen an, dafür sind die Ausgaben durch das Guthaben begrenzt.

Das hängt von der Karte und oft auch von der gewählten Stufe ab. Einige Non-Custodial-Karten verzichten in ihrer kostenpflichtigen Premium-Stufe vollständig auf Fremdwährungsgebühren, während kostenlose Stufen und andere Herausgeber 2% oder mehr berechnen können. Wichtig ist stets ein Blick auf die Fremdwährungsgebühr der jeweiligen Stufe sowie eine eventuell separate Gebühr für Bargeldabhebungen, da beide nicht immer übereinstimmen.

Die meisten seriösen Herausgeber von Krypto-Karten verlangen aus regulatorischen Gründen eine KYC-Prüfung (Identitätsverifizierung), selbst bei Non-Custodial-Karten. Vollständig anonyme Krypto-Karten sind selten und deuten oft auf ein höheres Risiko oder eine eingeschränkte Abdeckung von Rechtsordnungen hin.

Das hängt vom Herausgeber ab. Manche Karten sind auf bestimmte Regionen beschränkt (etwa nur Europa/EWR), während andere mehr als 50 Länder abdecken. Vor einem Antrag lohnt sich stets ein Blick darauf, ob das eigene Land unterstützt wird, denn die Abdeckung unterscheidet sich von Karte zu Karte erheblich.

Das ist von Karte zu Karte unterschiedlich: Manche unterstützen nur Stablecoins wie USDT oder USDC, andere Dutzende Assets über viele Blockchains hinweg. Vor der Wahl einer Karte lohnt der Blick auf die jeweiligen Aufladewährungen und die unterstützten Blockchain-Netzwerke.

Trotz des Kategorienamens funktionieren „Krypto-Karten“ nicht nur mit volatilen Assets wie Bitcoin oder Ethereum. Diese Bezeichnung kann bei manchen Nutzern sogar den Eindruck erwecken, diese Karten seien riskanter oder weniger stabil, als sie tatsächlich sind. In der Praxis verhalten sich viele Krypto-Karten im Alltag wie eine ganz normale Debitkarte, denn das dahinterliegende Guthaben liegt häufig in Stablecoins — digitalen Token, die 1:1 an eine Fiatwährung gekoppelt sind, etwa USDC (an den US-Dollar) oder EURC (an den Euro). Da hinter den Ausgaben ein wertstabiles und kein schwankendes Asset steht, entfallen die Kursausschläge und in vielen Fällen auch die zusätzlichen Umwandlungskosten volatiler Tauschgeschäfte von Krypto in Fiatgeld. Diese Mischung aus vertrauter Alltagstauglichkeit und geringerer Reibung beim Umwandeln ist ein wichtiger Grund dafür, dass diese Karten zunehmend Anklang finden.