StartseiteKartenvergleich

Beste Cashback-Karten

Cashback bei alltäglichen Ausgaben — mit Karten, die unsere unabhängige Redaktion geprüft hat.

Cashback-Karten

Cashback bei alltäglichen Ausgaben — mit Karten, die unsere unabhängige Redaktion geprüft hat.

UNSERE TOP-EMPFEHLUNGEN

71 Karten werden angezeigt

Wirex Card Karte
Wirex logo

Wirex Card

4.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Wirex Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

+ 160 Währungen

Fazit

Wirex EU ist eine leistungsfähige Krypto-Debitkarte mit einer wirklich breiten Auswahl an Assets und ohne Fremdwährungsgebühren, doch nennenswertes Cashback setzt entweder einen kostenpflichtigen Plan oder ein hohes WXT-Lock-up voraus. Am besten geeignet für aktive Krypto-Zahler in Europa.

Wirex punktet mit Breite: über 150 unterstützte Kryptowährungen, eine maltesische IBAN und keine Monatsgebühr in der Basisstufe. Der Haken: Die beworbenen 8% Cryptoback bleiben Nutzern vorbehalten, die 29.99 € im Monat zahlen und über 11,000 € in WXT sperren. In der kostenlosen Stufe bleiben magere 0.5% mit einer Obergrenze von rund 20 € im Monat.

Wirex Ltd gibt diese Karte unter einer litauischen E-Geld-Lizenz im Mastercard-Netzwerk aus. Es handelt sich um eine Custodial-Debitkarte auf Euro-Basis. Zum Redaktionsschluss ist offenbar weder eine physische noch eine virtuelle Ausführung verfügbar, Apple Pay wird jedoch unterstützt. Wirex wandelt Krypto-Bestände am Verkaufsort automatisch um und berechnet dafür eine Umwandlungsgebühr von 2%; Fremdwährungsgebühren entfallen vollständig. Die Karte unterstützt über 150 Kryptowährungen und ist in 37 Ländern verfügbar, darunter der Großteil der EU, das Vereinigte Königreich, Australien, Singapur und Hongkong. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine maltesische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden allerdings nicht akzeptiert. Das Tageslimit für Zahlungen liegt bei 30,000 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt, bei einer Geldautomatengebühr von 2%.

Wirex bewirbt bis zu 8% Cryptoback, doch die Prämien werden in WXT-Token statt in Bargeld ausgezahlt und die Struktur ist stark gestaffelt. Der kostenlose Standard-Tarif bringt 0.5% Cryptoback, begrenzt auf 10,000 WXT im Wert von rund 20 EUR pro Monat. Für 1% ist entweder das Sperren von 150,000 WXT (etwa 300 EUR) oder der Premium-Tarif für 9.99 € im Monat nötig. Die beworbenen 8% gelten erst in der Stufe Elite-Ultimate, die 29.99 € monatlich plus ein Lock-up von 7,500,000 WXT im Gegenwert von rund 11,400 € kostet. Hinzu kommt ein Willkommensbonus von 10 USD. Für typische Nutzer der kostenlosen Stufe bleibt der reale Wert der Prämien angesichts der niedrigen Rate und der WXT-Obergrenze vernachlässigbar.

Jahresgebühr

0 $

Prämienrate

Bis zu 20%

Monatsgebühr

0 $

Aufladung

EURC · EURe · USDC · USDT

Fazit

Bleap zählt für den Alltag zu den stärksten Krypto-Debitkarten Europas. Die Karte zahlt echtes Cashback ohne Staking, verlangt 0% Fremdwährungsgebühr und bleibt self-custodial. Der Haken: Die Spitzenraten gelten nur für bestimmte Kategorien, und die Karte ist auf die EU beschränkt.

Bleap gehört zu den wenigen Krypto-Karten, bei denen keine Wahl zwischen Prämien und Kontrolle nötig ist. Die Schlüssel bleiben beim Nutzer, monatlich fällt nichts an, und Cashback gibt es trotzdem. Wünschenswert wären eine Abdeckung über die EU hinaus und breitere Kategorien für die Spitzenrate — für Zahlungen in Europa ist die Karte aber wirklich stark.

Bleap ist eine Mastercard-Debitkarte, die in 33 europäischen Ländern verfügbar ist. Die Karte ist self-custodial: Das Guthaben verbleibt beim Nutzer, statt an den Herausgeber übergeben zu werden — für eine Karte in einem großen Netzwerk eine Seltenheit. Zahlungen sind aus einem Krypto- oder Euro-Guthaben möglich, und die Karte funktioniert sowohl mit Apple Pay als auch mit Google Pay, in physischer und virtueller Form. Die Umwandlung erfolgt automatisch beim Bezahlen, ein vorheriges Aufladen oder Umtauschen entfällt. Bei der Anmeldung ist eine Identitätsprüfung (KYC) erforderlich. Es fallen weder eine Monatsgebühr noch eine Fremdwährungsgebühr an; Bargeldabhebungen sind bis 400 € im Monat gebührenfrei.

Bleap zahlt Cashback nach Ausgabenkategorie statt nach Stufe, und zwar ohne Staking und ohne kostenpflichtiges Abo. Die beworbenen 20% gelten für ausgewählte Kategorien: KI-Abos, Gaming und Streaming. Alltägliche Ausgaben bringen weniger: 2% im Supermarkt und bei Fahrdiensten, 1% in Restaurants und 1% als Basisrate für alles Übrige. Die Prämien werden bei qualifizierenden Umsätzen automatisch gutgeschrieben. Da die Spitzenrate an Kategorien gebunden ist, hängt der tatsächliche Ertrag davon ab, wo am meisten ausgegeben wird: Ein Monat mit viel Streaming und Gaming bringt deutlich mehr als einer mit vielen Einkäufen im Supermarkt.

Bybit Card Karte
Bybit logo

Bybit Card

4.3· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von Bybit Card

Jahresgebühr

0 $

Prämienrate

Bis zu 10%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die Bybit Card ist eine gebührenarme Mastercard-Debitkarte, mit einer großen Börse im Rücken, mit niedriger Fremdwährungsgebühr und hohem Geldautomatenlimit. Die beworbenen 10% Cashback setzen hohes Handels- oder Ausgabevolumen voraus, für die meisten Nutzer bleiben eng begrenzte 2%, und die Guthaben bleiben in Custodial-Verwahrung.

Die Bybit Card macht die Grundlagen richtig: keine Monatsgebühr, eine niedrige Fremdwährungsgebühr von 0.5% und ein großzügiges Geldautomatenlimit, alles mit einer großen Börse im Rücken. Die Cashback-Werbung verspricht allerdings zu viel, denn der Standardsatz liegt bei 2%, begrenzt auf rund $5 im Monat. Passend für bestehende Bybit-Nutzer, die niedrige Gebühren höher gewichten als Prämien.

Die Bybit Card ist eine Mastercard-Debitkarte, die von Moorwand herausgegeben und über die Börse Bybit angeboten wird; sie ist in 32 europäischen Ländern verfügbar. Die Karte ist custodial: Bybit verwahrt die Guthaben hinter der Karte, ein Bankkonto gehört nicht dazu. Bestellbar sind sowohl eine physische als auch eine virtuelle Karte, beide mit Apple Pay kompatibel. Die Karte greift auf das Krypto-Guthaben zu und wandelt beim Bezahlen automatisch in Euro um, ohne vorheriges Aufladen, zu Gesamtkosten von rund 1.15%. Die Karte lautet auf EUR und GBP; unterstützt werden acht Kryptowährungen, und eine Identitätsprüfung (KYC) ist erforderlich. Das Tageslimit für Zahlungen liegt bei 5,000 EUR, für Bargeldabhebungen bei 2,000 EUR.
Das Bybit-Cashback ist im Kern ein Handelsvorteil und keine pauschale Kartenprämie. Alle starten bei 2%, begrenzt auf rund $5 im Monat. Höhere Raten ergeben sich aus dem durch Handel erworbenen Bybit-VIP-Status oder aus sehr hohen monatlichen Kartenumsätzen: rund 4% bei $3,500 im Monat, 6% bei $9,500, 8% bei $12,500 und die beworbenen 10% erst bei etwa $25,000 im Monat. Karteninhaber sammeln bei Zahlungen zusätzlich Bybit-Prämienpunkte, die sich in Krypto-Boni, Gutscheine und Waren eintauschen lassen. Realistisch bleibt für typische Nutzer der Standardsatz von 2% mit dieser niedrigen Monatsgrenze.

COCA Card Karte
COCA logo

COCA Card

4.2· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von COCA Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

EUR · EURC · USDC · USDT

Fazit

Die COCA Card bietet ein wirklich konkurrenzfähiges Basis-Cashback von 1% ohne Monatsgebühr, höhere Raten erfordern jedoch das Sperren erheblicher Mengen an $COCA-Token. Am besten geeignet für Stablecoin-Zahlungen in Europa und darüber hinaus, wenn echte Prämien ohne Verwahrrisiko gefragt sind.

Die COCA Card sticht hervor, weil sie Non-Custodial-Kontrolle mit einem reinen Stablecoin-Ausgabemodell und 0% Fremdwährungsgebühr verbindet. Das Cashback von 1% in der kostenlosen Stufe ist ehrlich und unkompliziert. Der eigentliche Haken: Nennenswerte Raten beginnen bei 3%, und der Aufstieg dorthin verlangt das Staking von mehreren Tausend Euro im hauseigenen Token, was sowohl Kapitalbindung als auch Kursrisiko mit sich bringt.

Die COCA Card läuft im Visa-Netzwerk und lautet auf EUR. Es ist eine Non-Custodial-Debitkarte: Die Kontrolle über die Mittel bleibt bei den Nutzern. Physische wie virtuelle Karten sind erhältlich; die physische Karte kostet einmalig 5 €, die virtuelle ist kostenlos. Apple Pay wird unterstützt. Die Karte akzeptiert EURC, USDC und USDT auf sieben Blockchains, wobei ein vorheriges Aufladen nötig ist statt einer automatischen Umwandlung am Verkaufsort. Die Umwandlung kostet 0.6%, Fremdwährungsgebühren liegen bei 0%. Die Karte ist in 75 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. COCA stellt zudem eine persönliche IBAN und ein Bankkonto in Malta bereit, Einzahlungen Dritter sind möglich. Das Tageslimit für Zahlungen reicht bis 30,000 €, Bargeldabhebungen sind auf 850 € pro Tag begrenzt.
Die kostenlose Starter-Stufe bringt 1% Cashback in Stablecoins, begrenzt auf 300 € pro Monat. Höhere Raten erfordern das Staking von $COCA-Token: 300 Token schalten 3% auf die ersten 1,000 € im Monat frei und darüber 1%; 1,000 Token ergeben 4%, 3,000 Token 5%, 10,000 Token 6%, und 30,000 Token (rund 37,600 €) schalten die beworbenen 8% auf die ersten 10,000 € im Monat frei. Das Cashback wird bis zum 10. jedes Monats ausgeschüttet. Die oberen Stufen umfassen außerdem 50% Cashback auf ausgewählte Abodienste wie Streaming und KI-Tools, wobei mit jeder Stufe weitere Dienste hinzukommen. Für neue Nutzer gibt es einen Willkommensbonus von $10.

Tap Card Karte
Tap logo

Tap Card

3.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Tap Card

Jahresgebühr

0 $

Prämienrate

Bis zu 8%

Monatsgebühr

0 $

Aufladung

+ 49 Währungen

Fazit

Die Tap Card belohnt treue XTP-Halter großzügig, liefert in der kostenlosen Stufe aber nur 0.5% Cashback. Am besten geeignet für europäische Krypto-Nutzer, die für nennenswerte Erträge XTP halten wollen. Bei gelegentlicher Nutzung bleibt wenig übrig.

Die Tap Card sticht mit breiter Krypto-Unterstützung hervor und einem Stufenmodell, das die Gebühren senkt, doch bei den Prämien dreht sich fast alles um die XTP-Bestände. Auf der Basisstufe ist 0.5% Cashback mit einer Grenze von 150 EUR monatlich bescheiden. Dass die virtuelle Karte 15 EUR kostet, ist für ein angeblich niedrigschwelliges Produkt ein merkwürdiger Bremsklotz.

Die Tap Card wird von Transact Payments aus Litauen herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf EUR-Basis. Verfügbar sind eine physische Karte (5 EUR) und eine virtuelle Karte (15 EUR), Apple Pay wird unterstützt. Eine automatische Umwandlung gibt es nicht; die Karte muss manuell aufgeladen werden. In der Einstiegsstufe liegen die Umwandlungskosten bei 2.39% und die Fremdwährungsgebühr bei 1.99%, beide sinken mit steigender Stufe. Die Karte unterstützt knapp 50 Kryptowährungen. Die Abdeckung umfasst 31 europäische Länder einschließlich des Vereinigten Königreichs. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine britische IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit am Geldautomaten bei 1,500 EUR. Die Karte ist drei Jahre gültig.

Das Cashback wird in XTP ausgezahlt, dem hauseigenen Ökosystem-Token von Tap. Die Rate hängt vollständig vom gehaltenen XTP-Bestand ab. In der kostenlosen Stufe Essential ohne XTP-Bestand gibt es 0.5% Cashback, begrenzt auf 150 EUR pro Monat. Ein Bestand von 300 EUR in XTP schaltet 1.5% frei, 2,500 EUR schalten 3% frei, 5,000 EUR 4%, 15,000 EUR 6% und 25,000 EUR die beworbenen 8%. Dasselbe Stufenmodell senkt zugleich Umwandlungs- und Fremdwährungsgebühr. Ohne XTP-Bestand bleibt für typische Nutzer ehrlicherweise eine Rate von 0.5% mit einer Monatsgrenze, und die Prämien kommen in einem Token, dessen Wert schwanken kann.

Bit2Me Card Karte
Bit2Me logo

Bit2Me Card

3.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bit2Me Card

Jahresgebühr

0 $

Prämienrate

Bis zu 9%

Monatsgebühr

0 $

Aufladung

+ 14 Währungen

Fazit

Die Bit2Me Card eignet sich für überzeugte B2M-Halter in Europa, die die Treuestufen erklimmen können. Das Einstiegs-Cashback ist mit 0.25% fast symbolisch, wer viel B2M im Staking hält, kann jedoch 9% erreichen. Die Fremdwährungsgebühr von 2% schmerzt auf Reisen.

Bit2Me baut sein gesamtes Nutzenversprechen um den eigenen B2M-Token herum auf. Bei gelegentlicher Nutzung bleibt von den Prämien fast nichts: eine harte Monatsgrenze von 7.50 EUR in der Einstiegsstufe und Cashback in B2M statt in Bargeld. Realistisch sind die Spitzenraten nur für Nutzer, die bereits tief im Bit2Me-Ökosystem stecken.

Die Bit2Me Card läuft im Mastercard-Netzwerk und wird als Custodial-Debitkarte auf EUR-Basis herausgegeben. Apple Pay wird unterstützt. Das Aufladen erfolgt über die automatische Umwandlung von Krypto-Beständen auf der Bit2Me-Plattform, mit Umwandlungskosten von 1.2% beim Bezahlen. Für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 2% an. Unterstützt werden dreizehn Kryptowährungen, darunter BTC, ETH, SOL, XRP, USDC, USDT und der plattformeigene B2M-Token. Die Karte ist in 37 europäischen Ländern verfügbar; die Abdeckung erstreckt sich über die EU, den EWR und mehrere französische Überseegebiete. Eine KYC-Prüfung ist erforderlich; ein verknüpftes persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 2,500 EUR, für Bargeldabhebungen bei 300 EUR.

Das Cashback ist auf acht Treuestufen verteilt, von 0% auf Level 0 bis 7% auf Level 7, wobei auf Level 7 eine Rate von 9% möglich ist, wenn das Cashback in B2M-Token bezogen wird. Jede Stufe setzt gesammelte Treuepunkte voraus, die durch den Kauf und das Halten von B2M auf der Plattform entstehen; die Punkte verfallen, wenn der erforderliche B2M-Bestand sinkt. Auf der Einstiegsstufe (Level 1) liegt das Cashback bei lediglich 0.25%, begrenzt auf 7.50 EUR pro Monat. Ausgezahlt wird ausschließlich in B2M, nicht in Bargeld und nicht in einem neutralen Stablecoin. Für neue Nutzer gibt es einen Willkommensbonus von 15 EUR. Ohne nennenswerten B2M-Bestand bleibt der realistische Ertrag für typische Nutzer minimal.

DeCard Karte
DeCard logo

DeCard

3.8· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von DeCard

Jahresgebühr

388 $

Prämienrate

Bis zu 10%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

DeCard Luminaries is a metal stablecoin credit card from DCS Card Centre, the former Diners Club Singapore, spending USDT and USDC with 0% FX fees worldwide. Cashback runs from 2% to 10% by monthly spend, alongside lounge access at over 1,400 airports and up to US$1,000,000 of travel insurance. The catch: US$388 a year plus US$100 for the card, and cashback is capped at US$200 a month.

The 10% headline barely exists in practice. Cashback caps at US$200 a month, which you reach at about US$5,700 of spending, so the 10% band only covers roughly US$700 before it stops paying. Judge this card on the lounge access, insurance and 0% FX instead.

DeCard is issued by DCS Card Centre Pte Ltd in Singapore, which evolved from Diners Club Singapore and carries over fifty years of card-issuing heritage. Luminaries is the premium tier: a metal card with a credit limit powered by D-Vault, an account handling reconciliation, payment tracking and repayments. Benefits include 24/7 Visa concierge, lounge access at more than 1,400 airports, travel insurance to US$1,000,000 and Umy Diamond Membership giving 5% off hotels globally.

Each month you choose cashback or DePoints in-app before the 1st, Singapore time. Cashback pays 2% on the first US$2,000 of monthly spend, 3% on the next US$3,000 and 10% above US$5,000, capped at US$200 a month. DePoints pay 6, 10 and 30 per US dollar across the same bands, capped at 66,000 monthly and valid two years. Scan-and-Pay transactions earn neither. Rewards are credited by the 10th of the following month.

Kolo Card Karte
Kolo logo

Kolo Card

3.8· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Kolo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 16 Währungen

Fazit

Die Kolo Card belohnt Neukunden großzügig, fällt nach dem ersten Monat aber auf 1%, begrenzt auf $100 monatlich. Eine physische Karte gibt es bislang nicht. Am besten geeignet für Krypto-Zahlungen, wenn Bitcoin-Cashback ohne Monatsgebühren gefragt ist.

Die 5% Cashback der Kolo Card im ersten Monat sind ein starkes Einstiegsangebot, doch der dauerhafte Rückgang auf 1% danach ist ein deutlicher Rückschritt. Die Monatsgrenze von $100 begrenzt den Wert bei hohen Ausgaben. Das rein virtuelle Format und die Custodial-Struktur sind echte Einschränkungen, die abzuwägen sind.

Die Kolo Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte, die ausschließlich als physische Karte erhältlich ist. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung aus einer von 15 unterstützten Kryptowährungen auf 7 Blockchains, darunter BTC, ETH, SOL, USDC und weitere. Die Umwandlung kostet 0.32% pro Transaktion, und bei Einkäufen in anderen Währungen als USD fällt eine Fremdwährungsgebühr von 1% an. Die Karte lautet auf USD und deckt 172 Länder ab. Für die Anmeldung ist eine KYC-Prüfung erforderlich. Ein persönliches Bankkonto oder eine IBAN gibt es nicht. Die Kartenausstellung setzt eine Einzahlung von 10 USDC voraus, die vollständig ausgegeben werden kann. Das Tageslimit für Zahlungen liegt bei $50,000. Bargeldabhebungen sind nicht möglich.

Die Kolo Card zahlt Bitcoin-Cashback auf alle Einkäufe. Im ersten Monat bringt jede Transaktion 5% zurück in BTC, mit einer Obergrenze von $5 pro Einkauf und $100 pro Monat. Nach diesem ersten Monat sinkt die Rate dauerhaft auf 1%, mit einer Obergrenze von $1 pro Einkauf und derselben Monatsgrenze von $100. Bei typischen Ausgaben von $500 im Monat ergibt das nach der Einführungsphase $5 Cashback in BTC. Die Bitcoin-Prämie kann mit steigendem BTC-Kurs an Wert gewinnen, birgt damit aber Marktrisiko. Stufen, Staking-Anforderungen oder kostenpflichtige Pläne für höhere Raten gibt es nicht.

Tria Card Karte
Tria logo

Tria Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Tria Card

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

2 $

Aufladung

USD · USDC · USDT

Fazit

Die Tria Card zahlt echtes Cashback in USD und in der Einstiegsstufe ohne Obergrenze, die Prämien bleiben jedoch bis zu einem künftigen Token-Event gesperrt. Am besten geeignet für Self-Custody-Nutzer, deren Ausgaben hoch genug sind, um die Monatsgebühr von $2 auszugleichen.

Non-custodial Visa-Karten sind selten, und Tria verbindet das mit 1.5% Cashback ohne Obergrenze, was die meisten Einstiegsangebote der Konkurrenz übertrifft. Der eigentliche Haken: Das Cashback wird nicht sofort ausgezahlt, sondern bis zum Token Generation Event einbehalten, wodurch der Zeitpunkt der Prämie unsicher bleibt. Auch der Preis von $90 für die physische Karte schmerzt.

Die Tria Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf USD-Basis. Physische und virtuelle Karten sind erhältlich, zu Preisen von $90 beziehungsweise $20, und die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung; beim Umschichten von Krypto zur Deckung der Ausgaben fällt eine Umwandlungsgebühr von 0.4% an. Die Karte unterstützt USDC und USDT auf sechs Blockchains. Verfügbar ist die Karte in 223 Ländern, ohne Gebühr für Auslandstransaktionen. Eine KYC-Prüfung ist erforderlich, ein verknüpftes Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $1,000,000, Bargeldabhebungen sind auf $750 pro Tag begrenzt, bei einer Geldautomatengebühr von $1 plus 1% je Abhebung.

In der Standardstufe Virtual ($2 pro Monat) erhalten Karteninhaber 1.5% Cashback in USD auf die ersten $100 Umsatz je Periode und darüber 0.5%, ohne Monatsgrenze. Höhere Stufen schalten bessere Raten frei: Signature ($9 pro Monat) zahlt 4.5% auf die ersten $1,000 und danach 1%, Premium ($21 pro Monat) zahlt 6% auf die ersten $2,000 und danach 1%. In der kostenlosen Einstiegsstufe liegt die realistische Rate für typische Nutzer beim Großteil der Ausgaben nahe der laufenden Rate von 0.5%. Ein wichtiger Vorbehalt: Das Cashback wird nicht sofort ausgeschüttet, sondern erst nach dem Token Generation Event des Projekts, sodass der Zeitpunkt nicht garantiert ist.

Krak Card Karte
Krak logo

Krak Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Krak Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 595 Währungen

Fazit

Die Krak Card bringt vom ersten Tag an einheitliche 2% Cashback ohne Monatsgebühr, die Verwahrung bleibt jedoch bei Kraken, und die Umwandlungskosten von 1% zehren an der Ersparnis. Am besten geeignet für europäische Krypto-Halter mit hohen monatlichen Ausgaben.

Eine einheitliche Cashback-Rate von 2% ohne Staking-Anforderung und ohne kostenpflichtige Stufe ist wirklich selten. Der Haken ist die Gebühr von 1% für die automatische Umwandlung bei jeder Zahlung, die einen Teil dieser Prämie unauffällig aufzehrt. Gut geeignet bei hohen Ausgaben in Europa, wenn Einfachheit wichtiger ist als Self-Custody.

Die Krak Card läuft im Mastercard-Netzwerk und wird für Personen mit Wohnsitz in Europa in 31 Ländern herausgegeben, darunter Deutschland, Frankreich, das Vereinigte Königreich sowie der Großteil der EU und des EWR. Es ist eine Custodial-Debitkarte auf Euro-Basis. Eine physische und eine virtuelle Karte sind erhältlich, Apple Pay wird unterstützt. Kraken wandelt Krypto beim Bezahlen automatisch in Euro um und berechnet dafür eine Umwandlungsgebühr von 1%. Bei Einkäufen fällt keine Fremdwährungsgebühr an. Die Karte unterstützt Hunderte Kryptowährungen auf 16 Blockchains. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine deutsche IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 12,000 EUR, für Bargeldabhebungen bei 900 EUR.

Die Krak Card zahlt 2% Cashback auf qualifizierende Einkäufe, ohne Staking-Anforderung und ohne Monatsgebühr. Die Cashback-Obergrenze liegt bei 240 EUR pro Monat, was einem Monatsumsatz von 12,000 EUR entspricht. Stufen gibt es nicht: Alle Karteninhaber starten sofort bei 2%. Das Cashback lässt sich in Euro oder in Bitcoin beziehen. Bei der Wahl von Bitcoin wird der Euro-Betrag im Moment der Abrechnung der Transaktion in BTC umgewandelt, der Wert folgt ab diesem Zeitpunkt also dem Bitcoin-Kurs. Für neue Karteninhaber gibt es einen Willkommensbonus von 10 USD.

Gnosis Card Karte
Gnosis Pay logo

Gnosis Card

3.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Gnosis Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

EUR · EURe · GBPe

Fazit

Eine wirklich gebührenfreie Krypto-Debitkarte mit Self-Custody und konkurrenzfähigen Cashback-Stufen. Der wesentliche Haken: Die Prämien werden in GNO ausgezahlt und richten sich nach dem gehaltenen Token-Bestand. Am besten geeignet für Nutzer des Gnosis-Ökosystems in Europa.

Die Gnosis Card fällt auf, weil die Gebührenfreiheit sogar Fremdwährung und Umwandlung umfasst, was selten ist. Die Self-Custody-Struktur schafft echte Glaubwürdigkeit. Die ehrliche Kritik: Das Cashback wird in GNO ausgezahlt, nicht in Euro, sein realer Wert folgt also einem schwankungsanfälligen Tokenkurs. Bei geringem GNO-Bestand und gelegentlicher Nutzung bleibt es bei 1%.

Die Gnosis Card wird von Monavate aus Litauen herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf Euro-Basis: Die Kontrolle über die Mittel bleibt beim Nutzer. Eine physische Karte ist erhältlich und unterstützt Apple Pay; eine virtuelle Karte wird nicht angeboten. Die Karte wandelt beim Bezahlen automatisch um, ohne Umwandlungsgebühr, und erhebt keine Fremdwährungsgebühren. Genutzt werden die Stablecoins EURe und GBPe auf einer einzigen Blockchain. Die Abdeckung umfasst 38 Länder in Europa, darunter das Vereinigte Königreich, die Schweiz und Norwegen. Eine KYC-Prüfung ist erforderlich, und Karteninhaber erhalten eine persönliche IBAN, die mit einem estnischen Bankkonto verknüpft ist und Einzahlungen Dritter akzeptiert. Das Tageslimit für Zahlungen liegt bei 8,000 EUR, Bargeldabhebungen sind auf 500 EUR pro Tag begrenzt.

Das Cashback wird in GNO-Token ausgezahlt und richtet sich nach dem GNO-Bestand in der Wallet. 0.1 GNO bringen 1%, 1 GNO 2%, 10 GNO 3% und 100 GNO 4%. Für Halter des Gnosis Pay OG NFT kommt 1% hinzu, womit die Obergrenze bei 5% liegt. Für typische Einsteiger mit mindestens 1 GNO (im Wert von rund 100 EUR) sind realistisch 2% erreichbar, begrenzt auf 400 EUR Umsatz pro Monat. Diese Monatsgrenze von 400 EUR ist im Vergleich zu den meisten konkurrierenden Karten auffallend großzügig. Da die Prämien als GNO eintreffen, schwankt ihr Euro-Wert mit dem Tokenmarkt.

Ether.fi Card Karte
Ether.fi logo

Ether.fi Card

3.5· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Ether.fi Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

USD · frxUSD · liquidUSD · USDC · USDT

Fazit

Eine echte non-custodial Visa-Karte für Stablecoins mit einer starken beworbenen Cashback-Rate von 3%, die in der kostenlosen Stufe jedoch bei nur $60 pro Monat gedeckelt ist, was den realen Wert für die meisten Zahler begrenzt.

Ether.fi punktet mit Self-Custody und dem Verzicht auf Umwandlungs-, Fremdwährungs- und Monatsgebühren. Die 3% Cashback klingen beeindruckend, doch die Monatsgrenze von $60 in der Core-Stufe macht sie weitgehend symbolisch. Nennenswertes Cashback erfordert hohe Ausgaben oder ein großes $ETHFI-Staking.

Die Ether.fi Card läuft im Visa-Netzwerk und funktioniert als Non-Custodial-Debitkarte auf USD-Basis. Erhältlich sind eine physische Karte für $40 und eine kostenlose virtuelle Karte. Apple Pay wird unterstützt. Die Karte wandelt Stablecoins wie USDC, USDT, frxUSD und liquidUSD automatisch um, ohne Umwandlungskosten und ohne Fremdwährungsgebühr. Verfügbar ist die Karte in 226 Ländern. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto und können Einzahlungen Dritter annehmen, eine IBAN gibt es jedoch nicht. Für Zahlungen gibt es kein Tageslimit, am Geldautomaten liegt die Grenze bei $750 pro Tag.

Die Core-Stufe zahlt 3% Cashback auf die ersten $2,000 Monatsumsatz und danach zwischen 0.5% und 1% auf den Rest, bei einer Gesamtobergrenze von $1,000 pro Monat. Die Einstiegsgrenze für das Cashback liegt allerdings faktisch bei $60 im Monat, sodass die meisten Alltagsausgaben die Grenze schnell erreichen. Ein Wechsel in die Stufen Luxe oder Pinnacle hebt das Fenster für die 3% auf $10,000 beziehungsweise $50,000 an, der Zugang setzt jedoch entweder gesammelte Punkte aus hohen Kartenumsätzen oder das Staking erheblicher Mengen an $ETHFI-Token voraus. Eine Willkommensaktion bietet bis zu 15% Cashback in der Gastronomie, allerdings zeitlich befristet. Das Cashback wird in Krypto ausgezahlt.

OKX Card Karte
OKX logo

OKX Card

3.5· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von OKX Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

EUR · USDC · USDG

Fazit

Eine solide gebührenfreie europäische Debitkarte ohne Fremdwährungsgebühren und mit großzügiger Spitzen-Cashback-Rate, doch die Monatsgrenze von 10 EUR in der Einstiegsstufe begrenzt den realen Prämienwert für die meisten Nutzer stark. Am besten geeignet für bestehende OKX-Nutzer mit hohem Handelsvolumen.

Die OKX Card fällt damit auf, dass keine Fremdwährungsgebühr anfällt und einer klaren Gebührenstruktur, doch beim Cashback fällt das Konzept für gewöhnliche Nutzer auseinander. Eine Rate von 2%, begrenzt auf 10 EUR pro Monat, ist ernüchternd, und für nennenswerte Beträge sind sechsstellige Vermögensbestände bei OKX nötig.

Die OKX Card wird von Monavate im Mastercard-Netzwerk herausgegeben und ist eine Custodial-Debitkarte auf EUR-Basis. Erhältlich ist ausschließlich eine physische Karte, gültig für fünf Jahre, mit Unterstützung für Apple Pay. Das Guthaben stammt aus USDC- oder USDG-Beständen auf einer einzigen unterstützten Blockchain, mit automatischer Umwandlung beim Bezahlen zu Umwandlungskosten von 0.1%. Bei Transaktionen in Fremdwährung fällt keine Fremdwährungsgebühr an. Die Karte ist in 28 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine deutsche IBAN und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Für Zahlungen gibt es kein Tageslimit, und die Karte bietet keine Geldautomatenfunktion.
Die OKX Card zahlt Cashback in einer Stufenstruktur, die an die Vermögensbestände oder das Handelsvolumen an der Börse OKX gekoppelt ist. Für Nutzer ohne VIP-Status liegt die Standardrate bei 2%, begrenzt auf 10 EUR pro Monat. Diese Obergrenze ist das Hauptproblem: Bei 2% ist sie für typische Nutzer schon nach 500 EUR Umsatz erreicht. Höhere Raten von 4%, 4.5% und 5% gibt es in den VIP-Stufen, die 100,000 EUR, 200,000 EUR beziehungsweise 2,000,000 EUR an Vermögenswerten voraussetzen, wobei die Monatsgrenzen auf 300 EUR, 450 EUR und 1,000 EUR steigen. Hinzu kommt ein Willkommensbonus von 30 EUR.

Crypto.com Midnight Blue Karte
Crypto.com logo

Crypto.com Midnight Blue

3.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Crypto.com Midnight Blue

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 24 Währungen

Fazit

Eine gestaffelte Krypto-Debitkarte, bei der echte Prämien erhebliche CRO-Lock-ups verlangen. Das Tageslimit von 25,000 € für Zahlungen beeindruckt, doch das Cashback der Einstiegsstufe ist auf 20 € im Monat begrenzt, und die Fremdwährungsgebühr schmerzt.

Die Karte von Crypto.com wirkt auf dem Papier großzügig, doch die beworbenen 5% Cashback setzen ein Lock-up von 350,000 € in CRO voraus. Die meisten Nutzer landen in der Stufe Ruby Steel und erhalten 1%, begrenzt auf 20 € pro Monat. Das ist bescheiden, und die Fremdwährungsgebühr von 2% macht die Karte im Ausland teuer.
Die Crypto.com Card wird von Foris MT aus Litauen herausgegeben und läuft im Visa-Netzwerk. Es handelt sich um eine Custodial-Debitkarte, die in physischer und virtueller Form erhältlich ist. Die Ausgabe der physischen Karte kostet 5 €, die virtuelle Karte ist kostenlos. Beide unterstützen Apple Pay. Karteninhaber laden die Karte manuell aus ihrer Crypto.com-Wallet auf, statt auf eine automatische Umwandlung zu setzen; dabei fällt eine Umwandlungsgebühr von 0.75% an. Die Karte lautet auf EUR oder GBP und ist in 29 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien, Italien und das Vereinigte Königreich. Eine KYC-Prüfung ist erforderlich, und zur Karte gehören weder ein persönliches Bankkonto noch eine IBAN. Das Tageslimit für Zahlungen liegt bei 25,000 €, das für Bargeldabhebungen bei 2,000 €. Nach einer Zeit ohne Nutzung fällt eine Inaktivitätsgebühr von 5 € pro Monat an.
Cashback wird in CRO ausgezahlt und staffelt sich über fünf Stufen, die an die Höhe des CRO-Lock-ups gebunden sind. Die Einstiegsstufe Ruby Steel, für die 350 € in CRO gesperrt werden müssen, bringt 1% Cashback, begrenzt auf 20 € pro Monat. Die Stufen Royal Indigo und Jade Green verlangen ein Lock-up von 3,500 € für 2% Cashback, begrenzt auf 45 € pro Monat. Frosted Rose Gold und Icy White erfordern 35,000 € im Lock-up für 3% ohne Obergrenze. Die höchste Stufe Obsidian verlangt 350,000 € im Lock-up für unbegrenztes Cashback von 5%. Höhere Stufen umfassen zudem Extras wie Spotify, Netflix, Amazon Prime und Lounge-Zugang über Priority Pass. Für neue Nutzer gibt es einen Willkommensbonus von 25 €.

Trade Republic Card Karte
Trade Republic logo

Trade Republic Card

3.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Trade Republic Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 55 Währungen

Fazit

Eine Karte für disziplinierte Sparer, die Beständigkeit belohnt: 1% Cashback ist unkompliziert, hängt aber an einer monatlichen Mindestanlage. Gebührenfreie Bargeldabhebungen und der Verzicht auf Fremdwährungsgebühren machen die Karte auf Reisen in der Eurozone stark. Am besten geeignet für aktive Trade-Republic-Anleger.

Die Trade Republic Card funktioniert innerhalb des Trade-Republic-Ökosystems gut, verlangt allein für die beworbene Cashback-Rate einen laufenden Sparplan. Diese Bedingung ist eine echte Hürde. Auch die Monatsgrenze von 15 EUR begrenzt trotz der konkurrenzfähigen beworbenen Rate den Spielraum bei höheren Ausgaben.

Die Trade Republic Card wird von der Trade Republic Bank im Visa-Netzwerk herausgegeben. Es ist eine Custodial-Debitkarte auf EUR-Basis. Eine physische und eine virtuelle Karte sind erhältlich; die physische Karte kostet einmalig 5 EUR, die virtuelle ist kostenlos. Apple Pay wird unterstützt. Die Karte muss manuell aufgeladen werden, eine automatische Umwandlung aus Krypto-Beständen gibt es nicht. Die Währungsumrechnung kostet 0.7%, bei Zahlungen fällt jedoch keine Fremdwährungsgebühr an. Die Karte ist in 23 europäischen Ländern verfügbar. Eine vollständige KYC-Prüfung ist erforderlich, und zum Konto gehören eine deutsche IBAN sowie ein persönliches Bankkonto. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit für Bargeldabhebungen bei 1,500 EUR.
Trade Republic nennt sein Cashback-Programm „saveback“ und setzt die Rate einheitlich auf 1% der Kartenumsätze. Voraussetzung ist ein aktiver Sparplan mit einer monatlichen Anlage von mindestens 50 EUR. Ohne diese Verpflichtung wird das Cashback nicht aktiviert. Die monatliche Cashback-Obergrenze liegt bei 15 EUR, womit der Ertrag bei rund 1,500 EUR Kartenumsatz im Monat ausgereizt ist. Staking-Anforderungen oder kostenpflichtige Stufen gibt es nicht. Für neue Nutzer steht ein Willkommensbonus von 10 EUR bereit. Für Karteninhaber, die ohnehin regelmäßig über Trade Republic investieren, ist die effektive Rate konkurrenzfähig; Gelegenheitsnutzer, die sich nicht auf den monatlichen Sparplan festlegen können, gehen dagegen leer aus.

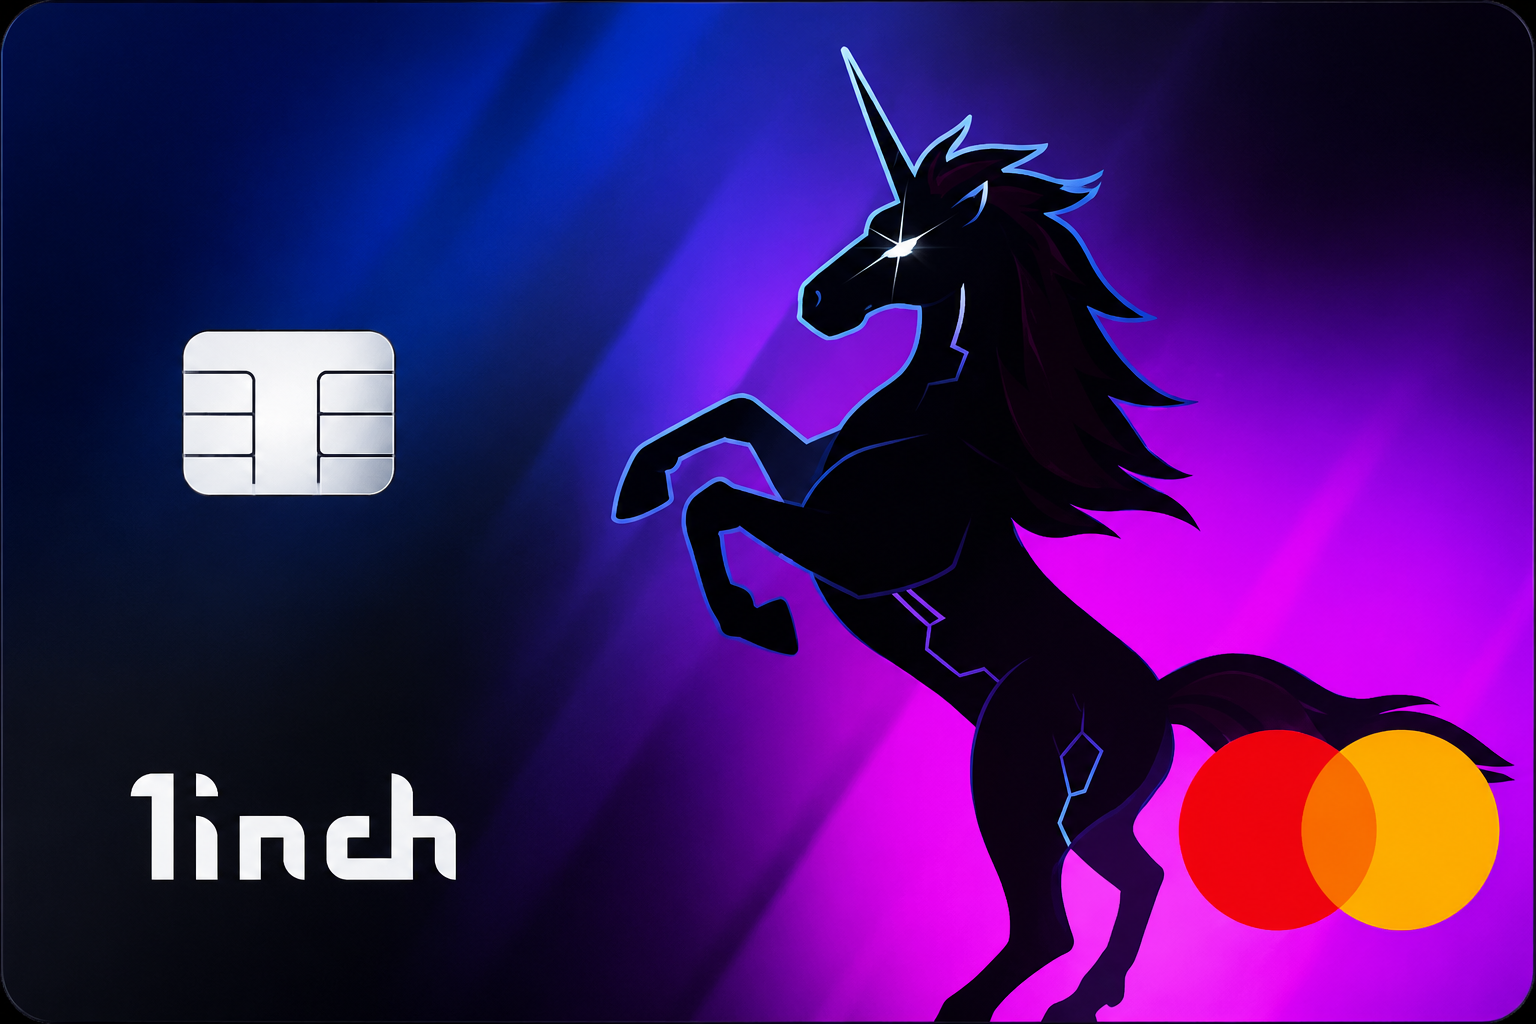
1inch Card Karte
1inch logo

1inch Card

3.4· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von 1inch Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 11 Währungen

Fazit

Eine solide europäische Krypto-Karte mit einer echten einheitlichen Cashback-Rate von 2% und einer großzügigen Monatsgrenze von 4,800 EUR, wobei die Umwandlungskosten von 2.1% und die Custodial-Struktur echte Abstriche bedeuten. Am besten geeignet für aktive Zahler in Europa, die BXX halten.

Die beworbenen 2% Cashback gibt es tatsächlich, allerdings nur bei Prämien in BXX, einem Token, von dem die meisten Nutzer noch nie gehört haben dürften. Bei BTC oder USDT bleibt nur die Hälfte. Die Monatsgrenze von 4,800 EUR liegt tatsächlich über dem Durchschnitt, doch die Umwandlungsgebühr von 2.1% zehrt unauffällig an jeder Zahlung.

Die 1inch Card läuft im Mastercard-Netzwerk und wird als Custodial-Prepaid-Karte auf EUR- und GBP-Basis herausgegeben. Es ist eine physische Karte mit Apple-Pay-Unterstützung; eine virtuelle Karte wird nicht angeboten. Krypto wird beim Bezahlen automatisch umgewandelt, zu Umwandlungskosten von 2.1%. Unterstützt werden unter anderem 1INCH, BTC, BXX, ETH, EURT, LTC, USDC, USDT und XRP. Die Karte ist in 31 europäischen Ländern im EWR und im Vereinigten Königreich verfügbar. Für den Antrag ist eine KYC-Prüfung erforderlich, eine verknüpfte IBAN oder ein persönliches Bankkonto gibt es nicht. Das Tageslimit für Zahlungen liegt bei 8,000 EUR. Bargeldabhebungen werden nicht unterstützt.
Die Karte zahlt monatlich Cashback zu einer einheitlichen Rate auf alle Einkäufe, ohne Stufen und ohne Staking-Anforderung. Die Rate hängt allein davon ab, in welcher Kryptowährung die Prämien bezogen werden. Bei BXX sind es 2%, bei BTC oder USDT 1%. Die Monatsgrenze liegt bei 4,800 EUR an qualifizierendem Umsatz und damit deutlich höher als bei den meisten Einsteigerprogrammen für Krypto-Karten. Bei einem Monatsumsatz von 500 EUR und Prämien in BXX ergibt das für typische Karteninhaber rund 10 EUR Gegenwert pro Monat, in BTC oder USDT nur 5 EUR. Staking-Boni, Willkommensangebote oder weitere Prämienstufen werden nicht genannt.

Ready Card Karte
Ready logo

Ready Card

3.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Ready Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 10 Währungen

Fazit

Die Ready Card ist eine Non-Custodial-Mastercard mit echten Self-Custody-Qualitäten und einem Punktesystem, das bis zu 3% erreichen kann; die volle Rate setzt allerdings eine kostenpflichtige Stufe und zusätzliche Hürden voraus, die die meisten Nutzer nicht nehmen werden.

Die Non-Custodial-Architektur hebt die Karte wirklich ab, und 55 unterstützte Blockchains sind ungewöhnlich breit. Der Haken: Die beworbene Prämienrate von 3% ist an das Metal-Abo für $10 im Monat gebunden, dazu an einen Empfehlungs-Boost oder eine Platzierung unter den Top 100 der Vielnutzer — in der kostenlosen Stufe bleiben also nur 0% Punkte und 1% Fremdwährungsgebühr.

Die Ready Card läuft im Mastercard-Netzwerk und wird als Non-Custodial-Debitkarte auf USD-Basis ausgegeben. Erhältlich sind eine kostenlose virtuelle Karte und eine physische Karte; letztere kostet in der kostenlosen Stufe $7 und ist bei Metal gratis. Apple Pay wird unterstützt. Die Karte wandelt Krypto nicht automatisch um: Die Nutzer verwalten ihre Assets selbst über bis zu 55 Blockchains, zu den unterstützten Assets zählen BTC, ETH, USDC, USDT, WBTC, WETH, STRK und Wrapped-Varianten. In der Stufe Metal fällt keine Fremdwährungsgebühr an; die Stufe Lite verlangt 1%. Die Karte ist in 51 Ländern verfügbar, vor allem in Europa und im EWR. Eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto in den USA gehört dazu, eine IBAN wird jedoch nicht ausgestellt. Das Tageslimit für Zahlungen liegt bei $10,000, das für Bargeldabhebungen bei $500, wobei für alle Abhebungen eine Geldautomatengebühr von 2% anfällt.

Die Ready Card ist im Mai 2026 vom direkten Cashback auf ein Punktesystem namens Ready Rewards umgestiegen. In der kostenlosen Stufe Lite liegt die Prämienrate bei 0%. In der Stufe Metal gibt es zwischen 1% und 3% zurück in Ready Points, ohne angegebene Obergrenze. Für die vollen 3% braucht ein Metal-Abonnent zusätzlich einen Boost, der sich entweder durch die Empfehlung von zwei Freunden für Metal oder durch eine Platzierung unter den Top 100 der häufigsten Kartennutzer eines Monats verdienen lässt. Realistisch landen die meisten Metal-Abonnenten ohne Boost bei rund 1%. Die Punkte werden eingelöst, indem sie früheren Kartentransaktionen gutgeschrieben werden. Für neue Nutzer gibt es einen Willkommensbonus von $15. Metal-Mitglieder erhalten zudem Zugang zu Ready Travel, einem unter eigener Marke angebotenen Hotel-Rabattprogramm.

Gemini Card Karte
Gemini logo

Gemini Card

3.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Gemini Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 54 Währungen

Fazit

Eine solide, nur in den USA verfügbare Krypto-Kreditkarte mit echten 3% zurück in der Gastronomie und ohne Fremdwährungsgebühr. Die Umwandlungskosten und die Custodial-Struktur sind reale Kompromisse. Am besten geeignet für Krypto-Besitzer in den USA, die häufig auswärts essen.

Die Gemini Card verdient in der Gastronomie gut und hat eine saubere Gebührenstruktur ohne Monats- und ohne Inaktivitätsgebühr. Die Umwandlungskosten von 1.74% zehren die Prämien bei allen Ausgaben außerhalb der Bonuskategorien still und leise auf, und im Custodial-Modell gehören die Kryptowährungen dem Nutzer erst dann wirklich, wenn sie abgezogen werden.

Die Gemini Card läuft im Mastercard-Netzwerk und wird ausschließlich in den Vereinigten Staaten ausgegeben. Es ist eine Kreditkarte mit Custodial-Verwahrung der Krypto-Prämien: Gemini verwahrt die verdienten Kryptowährungen für den Nutzer. Die Karte unterstützt Apple Pay. Am Verkaufsort erfolgt keine automatische Umwandlung; Gemini rechnet die Ausgaben als USD-Kredit ab, während die Prämien in Krypto aus dem Gemini-Konto ausgezahlt werden. Die Umwandlung von Krypto in Fiat kostet 1.74%. Die Karte steht nur Personen mit Wohnsitz in den USA offen, und eine KYC-Prüfung ist erforderlich. Ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei $25,000, Bargeldabhebungen sind auf $1,000 pro Tag begrenzt und kosten 3%.

Die Karte zahlt 3% in Krypto zurück in der Gastronomie, einschließlich Restaurants, Bars und Fast Food, 2% auf Lebensmittel in klassischen und spezialisierten Lebensmittelgeschäften (Großhandelsclubs und einige Spezialhändler ausgenommen) sowie 1% auf alle übrigen qualifizierenden Einkäufe. Ein Aktionssatz von 10% in Krypto gilt für Ausgaben an Tankstellensäulen und für das Laden von Elektrofahrzeugen, begrenzt auf $200 pro Monat und insgesamt $2,400 über den Aktionszeitraum; nach Erreichen der Monatsgrenze sinkt der Satz auf 1%. Nicht genutzte monatliche Tankkontingente werden nicht übertragen. Für die 3% in der Gastronomie gilt eine Prämienobergrenze von $750. Hinzu kommt ein Willkommensbonus von $15. Die Prämien werden in einer frei wählbaren Kryptowährung aus der von Gemini unterstützten Liste ausgezahlt.

Plasma One Card Karte
Plasma One logo

Plasma One Card

3.2· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Plasma One Card

Jahresgebühr

0 $

Prämienrate

Bis zu 4%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT

Fazit

Plasma One ist ein starker Kandidat für Stablecoin-Zahler, die schon in der Einstiegsstufe unbegrenztes Cashback wollen. Die Fremdwährungsgebühr von 1% schmerzt bei häufigen Reisen. Am besten geeignet für Nutzer auf USD-Basis mit hohen Ausgaben.

Eine unbegrenzte Basisrate von 2% Cashback ist wirklich wettbewerbsfähig, und die Non-Custodial-Architektur ist in dieser Preisklasse selten. Der Haken ist real: Die Prämien werden in XPL-Token ausgezahlt, nicht in Bargeld, und für die besten Raten ist Staking im Wert von mehreren tausend Dollar nötig — in einem nativen Token, von dem die meisten Nutzer noch nie gehört haben.

Plasma One wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine non-custodial Prepaid-Karte auf USD-Basis. Die Karte kommt ausschließlich in physischer Form, eine virtuelle Variante gibt es nicht, und sie unterstützt Apple Pay. Das Aufladen erfolgt manuell mit USDC oder USDT über acht unterstützte Blockchains; eine automatische Umwandlung anderer Krypto-Assets gibt es nicht. Umwandlungskosten fallen keine an; in der Basisstufe fällt jedoch eine Fremdwährungsgebühr von 1% an. Die Karte ist in 227 Ländern verfügbar, und eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, das Einzahlungen Dritter ermöglicht, eine IBAN wird jedoch nicht bereitgestellt. Das Tageslimit für Zahlungen liegt bei großzügigen $1,000,000 USD. Bargeldabhebungen sind nicht möglich.

Die Basisstufe Lite zahlt 2% Cashback auf die ersten $500 Monatsumsatz ; darüber sinkt die Rate auf 0.1%, dann jedoch ohne Obergrenze. Das Cashback wird in USD berechnet, aber wöchentlich in XPL-Token ausgezahlt, die für den Gegenwert in Bargeld erst umgewandelt werden müssen. Die Stufe Core für $10 pro Monat hebt die beworbene Rate auf 3% für die ersten $1,000 und ergänzt Cashback in der KI-Kategorie. Die Stufe Platinum, die rund $9,000 an XPL im Staking voraussetzt, erreicht 4% plus 10% auf KI-Ausgaben. In der kostenlosen Stufe sind realistisch 2% bei moderatem Monatsumsatz drin, mit deutlichem Abfall nach $500. Feste monatliche Prämienobergrenzen jenseits der Stufenschwellen gibt es nicht.

Revolut Card Karte
Revolut logo

Revolut Card

3.2· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Revolut Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 122 Währungen

Fazit

Revolut EU ist eine leistungsfähige, an Krypto gekoppelte Debitkarte für Personen mit Wohnsitz in Europa, die das Revolut-Ökosystem bereits nutzen. Die breite Krypto-Auswahl sticht hervor, doch Cashback bleibt teuren kostenpflichtigen Stufen vorbehalten, und die Gebühren summieren sich schnell.

Die kostenlose Stufe von Revolut liefert die Infrastruktur ohne die Extras. Cashback setzt erst bei Metal oder Ultra ein, ab 13.99 EUR pro Monat. Für Krypto-Zahler, die ohnehin in der Revolut-App bleiben, ist die Karte praktisch. Für Prämienjäger geht die Rechnung selten auf.

Revolut EU wird von Revolut in Litauen herausgegeben und läuft im Visa-Netzwerk. Die Karte ist custodial und funktioniert als Debitprodukt auf EUR- oder GBP-Basis. Angeboten werden eine kostenlose virtuelle Karte und eine physische Karte für 8 EUR. Apple Pay wird unterstützt. Gezahlt wird aus dem Revolut-Guthaben mit automatischer Umwandlung am Verkaufsort; die Umwandlung von Krypto in Fiat kostet im Standard-Tarif 1.49% und sinkt in der Stufe Ultra auf 0.49%. Für Transaktionen in Fremdwährung fällt eine Fremdwährungsgebühr von 1% an. Über 110 Kryptowährungen werden unterstützt, in 31 europäischen Ländern. Eine KYC-Prüfung ist erforderlich. Revolut stellt ein persönliches Bankkonto mit IBAN in Litauen bereit, das Einzahlungen Dritter unterstützt. Für Zahlungen gibt es kein Tageslimit; Bargeldabhebungen sind auf 3,000 EUR pro Tag begrenzt, wobei über das gebührenfreie Kontingent hinaus 2% anfallen.

Im kostenlosen Standard-Tarif gibt es kein Cashback. Mitglieder des Metal-Tarifs (13.99 EUR pro Monat) erhalten 0.1% Cashback innerhalb Europas und 1% außerhalb Europas, begrenzt auf 13.99 EUR monatlich. Ultra-Mitglieder (50 EUR pro Monat) erhalten dieselben Raten bei einer Monatsgrenze von 50 EUR. Cashback auf Hotels steigt in höheren Stufen auf bis zu 10%. Realistisch bleibt für typische Nutzer der kostenlosen Stufe ein Cashback von null. Zahlende Mitglieder müssen im Ausland viel ausgeben, um die Abokosten wieder hereinzuholen, bevor das Cashback überhaupt einen Nettowert bringt. Höhere Stufen enthalten zudem gebündelte Abos wie NordVPN und Freeletics, die die Kosten für manche Nutzer teilweise ausgleichen.

Lava Karte
Lava logo

Lava

3.1· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Lava

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · BTC · USDC · USDT

Fazit

Lava Card pays up to 5% back in real bitcoin on every purchase, with no annual fee and zero foreign exchange fees or spread, across 150 countries. You can fund it from stablecoins, a bank transfer, direct deposit, or by borrowing dollars against your bitcoin through Lava's BLOC. The catch: the exact reward tiers are not published on the card page, and some merchant categories are excluded.

Bitcoin back rather than points, at up to 5%, with no annual fee and genuinely zero FX, is one of the strongest headline offers here. What the page does not show is the tier structure behind up to, or which merchant categories are excluded from earning.

Lava's terms describe the card as a means to access credit extended through the Lava Protocol, a decentralised platform, with the issuer originating no credit itself and holding no custody or control over your wallet. Rain is named alongside the issuer in those terms. The card sits within a wider Lava product line covering bitcoin-backed loans, yield and business accounts, operated from Birmingham, Alabama, with separate US and international card terms.

Rewards are paid in bitcoin rather than points or miles, at up to 5% on every purchase, though the card page states the rate as a maximum without publishing the tiers behind it. Certain merchant categories are excluded from earning, listed in a FAQ entry that does not expand on the public page. There is no annual fee, no foreign exchange fee and no spread on international spending.

NAGA Pay Card Karte
NAGA Pay logo

NAGA Pay Card

3.1· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von NAGA Pay Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 24 Währungen

Fazit

Eine brauchbare europäische Krypto-Debitkarte mit ansehnlicher Asset-Liste, doch die beworbenen 3% Cashback führen in die Irre. In der kostenlosen Stufe bleiben 0.5%, begrenzt auf 10 EUR monatlich. Am besten geeignet für gelegentliche Nutzer der NAGA-Plattform im EWR.

NAGA Pay liegt im Mittelfeld. Die Auswahl von 22 Coins und die integrierte IBAN sind echte Pluspunkte. Das Problem ist die Cashback-Struktur: Die beworbenen 3% setzen ein Abo für 14.99 EUR im Monat voraus, und selbst dann begrenzt eine Monatsgrenze von 60 EUR den realen Wert. Die Prämien der kostenlosen Stufe liegen unter dem Branchendurchschnitt.

NAGA Pay ist eine Custodial-Visa-Debitkarte, die in 31 europäischen Ländern verfügbar ist, darunter das Vereinigte Königreich, Deutschland, Frankreich und die meisten EWR-Staaten. Erhältlich sind eine kostenlose virtuelle Karte und eine physische Karte, deren Ausgabe 10 EUR kostet. Apple Pay wird unterstützt. Die Karte wandelt Krypto nicht automatisch um; Fiat muss vor dem Bezahlen manuell aufgeladen werden. Die Umwandlung von Krypto in Fiat kostet in der kostenlosen Stufe 3.59%, und bei Transaktionen in anderen Währungen als der Basiswährung fällt eine Fremdwährungsgebühr von 2.0% an. Die Karte lautet auf EUR und GBP. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten eine litauische IBAN, die Einzahlungen Dritter per Banküberweisung ermöglicht. Das Tageslimit für Zahlungen beträgt 7,700 EUR. Für Bargeldabhebungen fällt eine Gebühr von 2% an, bei einem Tageslimit von 300 EUR.

Das Cashback wird in BTC ausgezahlt und nach Abrechnung der Transaktion einer eigenen Cashback-Wallet gutgeschrieben. Die kostenlose Stufe Basic bringt 0.5% Cashback, begrenzt auf 10 EUR pro Monat. Das liegt unter dem Branchendurchschnitt von rund 1% mit einer Grenze von 30 EUR. Der Wechsel in die Stufe Premium (5.99 EUR pro Monat) hebt die Rate auf 1.5% bei einer Grenze von 15 EUR. Die Stufe Elite (14.99 EUR pro Monat) liefert 3% Cashback bis zu 60 EUR monatlich. Für die meisten Nutzer der kostenlosen Stufe mit moderaten Ausgaben fallen die tatsächlichen monatlichen BTC-Erträge minimal aus und liegen deutlich unter denen konkurrierender Karten zum gleichen Preis.

XPlace Platinum Karte
xPlace logo

XPlace Platinum

3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Platinum

Jahresgebühr

999 $

Prämienrate

Bis zu 4%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Platinum costs $999 a year for 4% Credit Mode cashback, a $750,000 monthly ceiling, 0% FX, unlimited access to 1,300+ airport lounges and VIP priority concierge. Cashback lands as real USDC in your wallet at settlement. The catch: it needs roughly $33,000 of annual spending before the extra cashback covers the fee.

This is the only tier with 0% FX, which for anyone spending abroad may matter more than the extra percentage point. Break-even on cashback alone is around $33,000 a year, but unlimited lounges and priority concierge carry most of the value at this price.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Platinum costs $999 a year with a $750,000 monthly limit, 0% FX, VIP priority concierge, unlimited lounge access and five Fast Track passes annually.

Credit Mode pays 4% cashback on this tier, the highest available, credited in USDC at settlement. Against the free tier's 1%, the extra three points cover the $999 fee at about $33,300 of annual spending. Platinum is also the only tier with 0% foreign exchange fees. Collateral keeps earning through Kamino Finance at rates currently between 1.59% and 6.15%.

xPortal Card Karte
xPortal logo

xPortal Card

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von xPortal Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

+ 12 Währungen

Fazit

Die xPortal Card passt zu Nutzern des MultiversX-Ökosystems in Europa, die bereits EGLD halten. Kostenlose virtuelle Karte und keine Monatsgebühr sind echte Stärken, doch die Fremdwährungsgebühr von 2.5% und das an Staking gebundene Cashback begrenzen den Reiz für ein breiteres Publikum.

xPortal ist in der Nische der Krypto-Karten mit Self-Custody gut aufgehoben, und der Einstieg ohne Monatsgebühr ist real. Der Haken: Nennenswertes Cashback verlangt erhebliche EGLD-Bestände. In der Basisstufe liegen 0.2%, begrenzt auf 10 EUR monatlich, deutlich unter der Branchennorm, womit die Karte vor allem für überzeugte MultiversX-Staker wertvoll ist.

Die xPortal Card wird von Capital Financial Services (Twispay) in Rumänien herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Prepaid-Karte mit Non-Custodial-Verwahrung, erhältlich in virtueller und physischer Form. Die virtuelle Karte ist kostenlos; die physische Karte kostet 23 EUR und ist drei Jahre gültig. Apple Pay wird unterstützt. Karteninhaber müssen Guthaben manuell aufladen, statt auf eine automatische Umwandlung zu setzen; dabei fallen Umwandlungskosten von 1% an. Die Karte lautet auf EUR, deckt 30 europäische Länder im EWR ab und unterstützt 11 Kryptowährungen, darunter BTC, ETH, USDC, USDT und den nativen EGLD-Token. Eine KYC-Prüfung ist erforderlich. Eine IBAN oder ein persönliches Bankkonto gibt es nicht. Für Zahlungen gibt es kein Tageslimit; am Geldautomaten liegt die Grenze bei 500 EUR pro Tag, ohne Geldautomatengebühr.

Cashback gibt es auf Kartenumsätze, aber ausschließlich unter der Bedingung, dass EGLD im Staking liegt. In der kostenlosen Stufe Fresh Mint müssen mindestens 5 EGLD gehalten werden, um überhaupt Cashback zu erhalten, beginnend bei 0.1%. Ab 25 EGLD sind es 0.2%, begrenzt auf 10 EUR pro Monat. Für 0.5% sind 2,000 EGLD nötig, bei einer Monatsobergrenze von 30 EUR. Die beworbene Rate von 5% gilt ausschließlich in der kostenpflichtigen Stufe Diamond für 19.99 EUR pro Monat. Für typische Einsteiger ohne große EGLD-Position bleiben die tatsächlichen Monatsprämien minimal. Für neue Karteninhaber gibt es einen Willkommensbonus von 5 USD.

Wealthsimple Card Karte
Wealthsimple logo

Wealthsimple Card

3· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Wealthsimple Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 57 Währungen

Fazit

Eine solide kanadische Krypto-Karte mit einheitlichem Cashback von 1% und ohne Fremdwährungsgebühr, doch Umwandlungskosten von 3% und die Beschränkung auf Kanada schmälern ihren Reiz. Am besten geeignet für Kanadier, die einfaches, in Krypto ausgezahltes Cashback wollen.

Die Wealthsimple Card übertrifft bei der Cashback-Grenze die Erwartungen: 1,500 CAD monatlich statt der üblichen 500 CAD auf Einstiegsniveau. Die Fremdwährungsgebühr von 0% ist ein echter Vorteil, doch die Umwandlungskosten von 3% zehren den Wert für alle, die regelmäßig in anderen Währungen als CAD zahlen, still und leise auf.

Die Wealthsimple Card wird von KOHO Financial im Mastercard-Netzwerk herausgegeben und lautet auf kanadische Dollar. Es ist eine Custodial-Prepaid-Karte, die nur Personen mit Wohnsitz in Kanada offensteht. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung; wird Krypto zum Bezahlen umgewandelt, fallen Umwandlungskosten von 3% an. Bei Einkäufen in anderen Währungen als dem kanadischen Dollar entsteht keine Fremdwährungsgebühr. Karteninhaber erhalten ein persönliches kanadisches Bankkonto und können Einzahlungen Dritter annehmen. Eine KYC-Prüfung ist erforderlich. Die Karte ist fünf Jahre gültig. Das Tageslimit für Zahlungen liegt bei 5,000 CAD, Bargeldabhebungen sind auf 1,000 CAD pro Tag begrenzt, ohne Geldautomatengebühr.
Jeder Einkauf bringt 1% Cashback, bei einer Monatsgrenze von 1,500 CAD an qualifizierendem Umsatz, also bis zu 15 CAD pro Monat. Das Cashback lässt sich als klassisches Bargeld, als Aktien oder in Krypto beziehen, wahlweise mit automatischer Anlage der Prämien in einer ausgewählten Kryptowährung aus der Liste von über 55 unterstützten Assets bei Wealthsimple. Für diese Rate gibt es weder Stufen noch Staking-Voraussetzungen. Für neue Karteninhaber gibt es einen Willkommensbonus von 25 CAD. Die einheitliche Struktur ist unkompliziert, und die Monatsgrenze liegt spürbar höher als bei den meisten Konkurrenzkarten auf Einstiegsniveau.

Brighty Card Karte
Brighty logo

Brighty Card

3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Brighty Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1.75%

Monatsgebühr

0 $

Aufladung

+ 18 Währungen

Fazit

Brighty ist eine leistungsfähige Krypto-Debitkarte auf Euro-Basis mit einer kostenlosen Stufe, die 1% Cashback bringt; die enge Monatsgrenze von $20 und die Fremdwährungsgebühr von 2% beschränken ihren Reiz jedoch auf Zahler mit moderaten Ausgaben in 36 europäischen Ländern.

Brighty positioniert sich als solide Einstiegsoption für europäische Krypto-Nutzer, die Cashback ohne Monatsgebühr suchen. Das ehrliche Problem: Die Obergrenze von $20 in der kostenlosen Stufe macht das Cashback weitgehend symbolisch, und nennenswerte Raten erfordern eine Zahlung von 9 € bis 18 € pro Monat.

Die Brighty Card läuft im Mastercard-Netzwerk und lautet auf Euro; eine luxemburgische IBAN und ein persönliches Bankkonto sind inklusive. Die Karte ist custodial und erfordert eine KYC-Prüfung. Sowohl eine kostenlose virtuelle Karte als auch eine physische Karte sind erhältlich; die physische Karte kostet 15 €. Apple Pay wird unterstützt. Bei Zahlungen erfolgt die automatische Umwandlung aus dem Krypto-Guthaben, zu Umwandlungskosten von 1.4%. Für Transaktionen in anderen Währungen als Euro fällt eine Fremdwährungsgebühr von 2% an. Die Karte unterstützt 17 Kryptowährungen auf 8 Blockchains, darunter BTC, ETH, SOL, USDC und weitere. Verfügbar ist sie in 36 europäischen Ländern. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit für Bargeldabhebungen bei 350 EUR.

Der kostenlose Tarif zahlt 1% Cashback auf alle qualifizierenden Umsätze, begrenzt auf $20 pro Monat. Diese Grenze ist bereits bei $2,000 Monatsumsatz erreicht, womit das Cashback bei häufigen Zahlungen weitgehend symbolisch bleibt. Das Cashback wird in USDC auf ein separates Cashback-Guthaben ausgezahlt, in der Regel innerhalb von fünf Werktagen, und zu Monatsbeginn automatisch in eine Reward Box zur Auszahlung übertragen. Höhere Raten von 1.25% und 1.75% auf ausgewählte Kategorien bleiben den kostenpflichtigen Tarifen Plus (9 €/Monat) und Pro (18 €/Monat) vorbehalten, mit Obergrenzen von jeweils $60 und $100. In der kostenlosen Stufe kommen typischerweise höchstens $20 in USDC pro Monat zusammen, unabhängig vom Umsatzvolumen.

MetaMask Metal Card Karte
Metamask logo

MetaMask Metal Card

2.9· 0 BewertungenKrypto
Diese Karte holen

auf der sicheren Website von MetaMask Metal Card

Jahresgebühr

199 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

MetaMask Metal ist die kostenpflichtige Stufe der MetaMask-Mastercard und ermöglicht Zahlungen direkt aus einem self-custodial Wallet auf Linea, Base, Solana oder Monad. Sie zahlt 3% in mUSD auf die ersten $10,000 pro Jahr zurück, erhebt keine Gebühr auf grenzüberschreitende Zahlungen und deckt Geldautomatenabhebungen bis $1,200 im Monat ab. Der Haken: $199 im Jahr, der Satz fällt oberhalb von $10,000 auf 1%, und bestellbar ist sie nur in den USA, wo Bestellungen derzeit ausgesetzt sind.

Metal beseitigt gegen Bezahlung die beiden Schwächen der kostenlosen Karte: die Gebühr von 1% auf grenzüberschreitende Zahlungen und die Cashback-Rate von 1%. Bei $199 im Jahr braucht es rund $6,700 Jahresumsatz, bis sich die 3% selbst tragen. Lohnend für ausgabenstarke Nutzer in den USA, und andernorts ohne Bedeutung, solange die Karte außerhalb der USA nicht verfügbar ist.

MetaMask Metal wird von Baanx bereitgestellt und von Monovate im Mastercard-Netz ausgegeben; MetaMask selbst hält keine Gelder. Sie greift auf das self-custodial Wallet des Karteninhabers auf Linea, Base, Solana und Monad zu und zahlt mit mUSD, wETH, EURe, GBPe, USDC oder USDT. Stablecoins, die zum Land des Karteninhabers oder des Händlers passen, verursachen keine Umrechnungsgebühr, nicht passende Stablecoins kosten 0.5% und volatile Token wie wETH kosten 0.875%. Die Limits liegen bei $20,000 je Transaktion und $30,000 täglich, Geldautomatenabhebungen sind auf $5,000 pro Tag begrenzt. Der Ersatz kostet $99.

Metal zahlt 3% in mUSD auf die ersten $10,000 Jahresumsatz zurück, darüber 1%, automatisch gutgeschrieben auf einen Money Account. Grenzüberschreitende Zahlungen sind gebührenfrei, vorbehaltlich angemessener Nutzung, und Geldautomatenabhebungen sind bis $1,200 im Monat kostenlos, darüber fällt eine Gebühr von 2% an. Hotelbuchungen über MetaMask Card Travel bringen zusätzlich 4%, womit Metal-Inhaber insgesamt auf 7% kommen.

Based Card Karte
Based logo

Based Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Based Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die Based Card passt zu Nutzern des Solana-Ökosystems, die $BASED-Token für Cashback staken können. Die Non-Custodial-Struktur ist ihre klarste Stärke. Bargeldabhebungen sind nicht möglich und die Staking-Anforderungen sind hoch.

Eine Non-Custodial-Verwahrung auf einer Visa-Debitkarte ist wirklich selten und erwähnenswert. Der Haken: Nennenswertes Cashback erfordert ein Lock-up von rund $941 bis $9,400 in $BASED-Token, und selbst dann sind die Monatsgrenzen eng. In der kostenlosen Stufe gibt es nichts, bis die Orange-Stufe startet.

Die Based Card wird von Fazz (Xfers) in Singapur herausgegeben und läuft im Visa-Netzwerk. Es ist eine Non-Custodial-Debitkarte auf USD-Basis. Sowohl eine virtuelle Karte (kostenlos) als auch eine physische Karte ($50) sind erhältlich, und die Karte unterstützt Apple Pay. Unterstützt werden SOL, USDC, USDC.e, USDT und XSGD auf drei Blockchains. Bei Zahlungen erfolgt die Umwandlung automatisch, zu Umwandlungskosten von 1%. In der Hype-Stufe fällt eine Fremdwährungsgebühr von 1.5% an; in der Gold-Stufe zahlen Staker 0%. Die Karte ist drei Jahre gültig und in 176 Ländern verfügbar. Eine KYC-Prüfung ist erforderlich; ein persönliches Bankkonto oder eine IBAN wird nicht bereitgestellt. Das Tageslimit für Zahlungen liegt in der Hype-Stufe bei $3,000. Bargeldabhebungen sind nicht freigeschaltet.

Das Cashback wird zu Monatsbeginn in $BASED-Token ausgezahlt und lässt sich sofort in USDC oder USDT umwandeln. Die bereits verfügbare Einstiegsstufe (Hype) verlangt das Staken von 10,000 $BASED-Token (rund $941) für 2% Cashback, begrenzt auf $20 pro Monat. Diese Grenze bedeutet, dass der monatliche Cashback-Wert unabhängig vom Umsatz höchstens $20 beträgt. Die Gold-Stufe verlangt das Staken von 100,000 $BASED (rund $9,412) für 4% Cashback, begrenzt auf $100 pro Monat, dazu Netflix-Guthaben, Guthaben für ChatGPT und Claude sowie vier Flughafen-Lounge-Besuche pro Jahr. Die kostenlose Orange-Stufe (demnächst verfügbar) bringt 0% Cashback.

Banxe Card Karte
Banxe logo

Banxe Card

2.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Banxe Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 368 Währungen

Fazit

Die Banxe Card bietet einheitliche 2% Cashback ohne Monatsgebühr, doch die Monatsgrenze von 50 GBP begrenzt den tatsächlichen Ertrag. Am besten geeignet für Krypto-Inhaber im Vereinigten Königreich, die einfache Prämien ohne Staking-Anforderungen suchen.

Banxe hält es einfach: keine Monatsgebühr, keine Staking-Hürden und von Anfang an eine wettbewerbsfähige Cashback-Rate von 2%. Die ehrliche Obergrenze ist allerdings die Monatsgrenze von 50 GBP, die das jährliche Cashback unabhängig von der Höhe der Ausgaben auf 600 GBP begrenzt. Die Fremdwährungsgebühr von 1% und die Umwandlungskosten von 1.4% summieren sich bei häufigen Reisen.

Die Banxe Card läuft im Mastercard-Netzwerk und ist eine Custodial-Debitkarte auf GBP-Basis. Physische wie virtuelle Ausführungen sind kostenlos erhältlich, und die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, und für die Umwandlung von Krypto in GBP fällt eine Umwandlungsgebühr von 1.4% an, dazu kommt eine Fremdwährungsgebühr von 1% bei Transaktionen in anderen Währungen als GBP. Die Karte unterstützt eine außergewöhnlich breite Palette an Kryptowährungen. Die Verfügbarkeit ist derzeit auf das Vereinigte Königreich beschränkt. Eine KYC-Prüfung ist erforderlich, und ein verknüpftes persönliches Bankkonto oder eine IBAN gibt es nicht. Für Zahlungen gibt es kein Tageslimit, Bargeldabhebungen sind dagegen auf 10,000 GBP pro Tag begrenzt.

Banxe zahlt 2% Cashback auf alle Kartentransaktionen, ohne Staking und ohne kostenpflichtige Stufe für diese Rate. Die einzige relevante Bedingung ist die Monatsgrenze von 50 GBP: Wer in einem Monat mehr als 2,500 GBP ausgibt, bekommt nichts zusätzlich. Bei typischen Alltagsausgaben ist die Grenze großzügig genug, um keine Rolle zu spielen; bei hohen Ausgaben ist sie jedoch schnell erreicht. Gestaffelte Multiplikatoren oder Bonuskategorien gibt es nicht. Die Cashback-Struktur ist einheitlich und transparent, was Nutzern entgegenkommt, die Einfachheit gegenüber komplexen Prämienprogrammen bevorzugen.

Nexo Card Karte
Nexo logo

Nexo Card

2.9· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Nexo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 87 Währungen

Fazit

Die Nexo Card belohnt Treue zum eigenen Ökosystem sehr stark. Die beworbenen 2% Cashback gibt es tatsächlich, sie setzen aber mehr als 10% des Portfolios in NEXO-Token voraus. In der Einstiegsstufe bleiben 0.5%, begrenzt auf 50 EUR. Am besten geeignet für überzeugte Nutzer der Nexo-Plattform.

Als durch Krypto-Assets besicherte Kreditlinie funktioniert die Karte gut, mit breiter Asset-Unterstützung und einem brauchbaren EUR-Konto. Der ehrliche Knackpunkt ist die Cashback-Struktur: Die beworbenen 2% verlangen ein hohes Engagement in NEXO-Token, und die Basisstufe fällt im Vergleich zu Karten mit einheitlicher Rate bescheiden aus. Zudem erfolgt die Auszahlung in NEXO oder BTC, nicht in Euro.

Die Nexo Card wird von DiPocket aus Bulgarien herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Kreditkarte auf Euro-Basis, die auf die vorhandenen Krypto-Bestände als Sicherheit zurückgreift, statt ein Aufladen zu verlangen. Physische wie virtuelle Karten sind kostenlos erhältlich, Apple Pay wird unterstützt. Bei Zahlungen werden die Krypto-Assets automatisch umgewandelt, zu einer Umwandlungsgebühr von 0.75%; für Transaktionen in anderen Währungen als Euro fällt eine Fremdwährungsgebühr von 2% an. Die Karte ist in 25 europäischen Ländern verfügbar und erfordert eine vollständige KYC-Prüfung. Karteninhaber erhalten eine IBAN aus Malta und ein persönliches Bankkonto, Einzahlungen Dritter werden jedoch nicht unterstützt. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 2,000 EUR.

Cashback gibt es wahlweise in NEXO-Token oder in Bitcoin. Die Rate hängt vollständig vom Loyalty-Level ab, das sich danach bemisst, welcher Anteil der gesamten Bestände auf der Nexo-Plattform aus NEXO-Token besteht. Die Basisstufe (0 bis 1% NEXO-Anteil) bringt 0.5% in NEXO oder 0.1% in BTC, begrenzt auf 50 EUR pro Monat. Silver (1 bis 5%) bringt 0.7% oder 0.2% in BTC, Gold (5 bis 10%) 1% oder 0.3% in BTC. Platinum (über 10%) erreicht die beworbenen 2% oder 0.5% in BTC, begrenzt auf 200 EUR monatlich. Für neue Karteninhaber kommt ein Willkommensbonus von 25 EUR hinzu. Realistischerweise bleiben die meisten Nutzer in der Basisstufe und damit bei 0.5% mit einer engen Monatsgrenze.

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

Die KAST Card ermöglicht solide Zahlungen mit Stablecoins und bietet eine aufgeräumte kostenlose Stufe, doch die monatliche Cashback-Obergrenze von $30 auf Einstiegsniveau lässt den realen Ertrag bescheiden ausfallen. Am besten geeignet für weltweit mobile Stablecoin-Nutzer, die keine Umwandlungsgebühren wollen.

KAST fällt durch fehlende Umwandlungskosten und die breite Länderabdeckung in 177 Märkten auf, doch die Cashback-Obergrenze von $30 in der kostenlosen Stufe ist eine harte Grenze, die den Nutzen bei ernsthaften Ausgaben schmälert. Kostenpflichtige Stufen schalten deutlich höhere Obergrenzen frei, doch $85 bis $850 pro Monat sind ein hoher Preis, der sich allein über die Cashback-Rechnung kaum rechtfertigen lässt.

Die KAST Card wird von Rain aus Puerto Rico herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf USD-Basis. Sowohl eine kostenlose virtuelle Karte als auch eine physische Karte sind erhältlich; der Versand der physischen Karte kostet in der Standardstufe $40, in den kostenpflichtigen Stufen ist er gratis. Apple Pay wird unterstützt. Die Karte wandelt Stablecoins wie USDT, USDC, USDE, PYUSD und RLUSD im Moment des Kaufs automatisch um, auf 13 Blockchains und ohne Umwandlungskosten. Bei Transaktionen in Fremdwährung fällt eine Fremdwährungsgebühr von 1.75% an. Die Karte ist in 177 Ländern verfügbar, eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, das Einzahlungen Dritter in USD ermöglicht; eine IBAN gibt es jedoch nicht. Für Zahlungen gibt es kein Tageslimit; Bargeldabhebungen sind auf $750 pro Tag begrenzt.

Die kostenlose Standardstufe zahlt 1.5% Cashback in USD, hart begrenzt auf $30 pro Monat, womit die Grenze bei $2,000 Monatsumsatz erreicht ist. Die Premium-Stufe ($85/Monat) hebt das Cashback auf 2% mit einer Obergrenze von $200 an und ergänzt 1% in KAST Points ohne Obergrenze. Die Private-Stufe ($850/Monat) zahlt 3% Cashback bis $1,500 sowie 2% in KAST Points ohne Obergrenze. Ein KAST Point ist derzeit $0.08 wert, wobei KAST für Q4 2026 einen Token-Start plant, der die Punkteökonomie verändern könnte. Das Cashback wird nach 14 Tagen einlösbar und automatisch auf künftige Karteneinkäufe angerechnet. Zusätzlich gibt es ein aufgabenbasiertes Bonussystem für Aktionen wie Einzahlungen und Kartennutzung, wobei die konkreten Bonusbeträge nicht festgelegt sind.

Solid Karte
Solid logo

Solid

2.8· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von Solid

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDT · SoUSD

Fazit

Solid is a self-custodial stablecoin app with a Visa credit card issued by Rain, paying up to 5% cashback while your balance earns yield in the background. Adding money is free, US dollar spending is free, and cross-border fees are absorbed by Solid. The catch: 1% on non-USD purchases, a 10% cut of your yield, and no published country list.

The combination is genuinely unusual: real cashback, real yield and self-custody in one product, with fees published plainly. The gap between the headline rates and the displayed ones is the thing to check, since the app shows 4.5% where the homepage promises up to 6%.

Solid is a financial technology company, not a bank; banking services come from SSB, Member FDIC, with deposits eligible for insurance up to $250,000. The card is a Visa credit card issued by Rain, separate from the savings and yield features, which run through Solid's DeFi protocol. Deposits mint SoUSD, a yield-bearing stablecoin representing shares in audited BoringVaults strategies. You hold the keys through passkeys and audited infrastructure from Turnkey and Safe.

Cashback runs up to 5% on qualified purchases, though user reviews cite both 3% and 5%, so the rate varies. Savings pay a headline of up to 6% on dollars, with up to 15% on FUSE and 3% on ETH, while the app's own rate tiles show 4.5% for USDC, USDT and FUSE. Solid takes 10% of the yield generated, never the principal, plus a 0.01% solver fee on withdrawals. Card top-ups and USD spending are free.

Ledger CL Card Karte
Ledger CL logo

Ledger CL Card

2.8· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Ledger CL Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

Eine Krypto-Karte ohne Monatsgebühr mit einer wirklich großzügigen Obergrenze für das 2% Cashback, doch die Spitzenrate setzt die Wahl eines wenig bekannten Tokens voraus, die Umwandlungskosten fallen ins Gewicht, und eine physische Kartenausführung gibt es nicht.

Die monatliche Cashback-Obergrenze von 4,500 EUR hebt die Karte deutlich von Wettbewerbern ab, die bei 30 EUR ihre Grenze ziehen. Der Haken: Die 2% gibt es nur, wenn die Prämien in BXX akzeptiert werden, dem eigenen Token von Baanx. Wer BTC oder USDT wählt, bekommt 1%. Die Umwandlungskosten von 2.25% zusätzlich zu einer Fremdwährungsgebühr von 1.5% zehren den Alltagsnutzen zudem schnell auf.

Die Ledger CL Card wird von Optimus Cards im Vereinigten Königreich herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Prepaid-Karte mit Custodial-Verwahrung der Gelder. Zur Ausführung liegen nur begrenzte Angaben vor, da die verfügbaren Daten weder eine bestätigte physische noch eine virtuelle Variante ausweisen; Apple Pay wird jedoch unterstützt. Das Aufladen erfolgt über die automatische Umwandlung aus dem Krypto-Guthaben, wobei am Verkaufsort Umwandlungskosten von 2.25% anfallen. Für Transaktionen in anderen Währungen als EUR fällt eine Fremdwährungsgebühr von 1.5% an. Unterstützt werden unter anderem BTC, ETH, EURT, LTC, USDC, USDT und XRP. Die Karte ist in 31 europäischen Ländern verfügbar. Eine KYC-Prüfung ist erforderlich, ein persönliches Bankkonto oder eine IBAN gibt es nicht. Das Tageslimit für Zahlungen liegt bei 15,000 EUR, das tägliche Limit für Bargeldabhebungen bei 2,000 EUR.

Die Karte zahlt Cashback bei jedem Einkauf, wobei die Rate von der gewählten Prämienwährung abhängt. Mit BXX, dem hauseigenen Token von Baanx, gibt es 2% Cashback. Mit BTC oder USDT sinkt die Rate auf 1%. Für diese Raten sind weder Staking noch kostenpflichtige Stufen nötig. Das Cashback wird monatlich ausgezahlt und ist auf 4,500 EUR pro Monat begrenzt — deutlich mehr als die 30 EUR, die bei Einstiegskarten der Konkurrenz üblich sind. Typische Nutzer, die bei BTC-Prämien bleiben, erhalten 1% bei derselben Obergrenze; die realistische Höchstsumme bleibt damit ansehnlich, die beworbenen 2% hängen jedoch davon ab, einen weniger liquiden, projektspezifischen Token zu akzeptieren.

Jupiter Karte
Jupiter logo

Jupiter

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Jupiter

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USDC · USDT · USD

Fazit

Jupiter Card is a Visa debit card spending USDC or USDT as US dollars, with 2% cashback on every qualifying purchase, no annual fee and no deposit fees. It runs on credit-card infrastructure, so acceptance and dispute handling beat most prepaid crypto cards. The catch: digital only until a physical card arrives in late 2026, and your FX fee depends on which issuer you are assigned.

2% on everything with no annual fee is among the best flat rates here, and the documentation is the most complete of any card in this comparison. The oddity is that your costs depend on an issuer you do not choose: Rain charges 1% on foreign spending, DCS charges 1.8%.

The card is issued through Rain or DCS depending on your country, assigned automatically, and you cannot hold both. Rain has no daily or annual spending limit; DCS caps at $50,000 daily and $990,000 annually. Deposits accept USDC on Solana, Sui, Arbitrum or Base, or USDT on Solana, converted to USD at deposit rather than at payment. Withdrawals to a bank run through Noah and vary by region. A physical card is planned for late 2026.

All qualifying purchases earn 2% cashback automatically, with a higher rate and cap unlockable through the referral programme. There is no annual fee and no deposit fee; USDC and USDT are credited one to one in US dollars. Payments in USD carry no FX fee, while non-USD payments cost 1% on Rain or 1.8% on DCS. Note that the FX fee on a refunded payment is not returned, and onchain network fees apply on deposit.

Crypto.com Ruby Steel Karte
Crypto.com logo

Crypto.com Ruby Steel

2.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Crypto.com Ruby Steel

Jahresgebühr

39,9 $

Prämienrate

Bis zu 2%

Monatsgebühr

3,99 $

Aufladung

USD

Fazit

Ruby Steel ist die erste kostenpflichtige Stufe der Prepaid-Visa von Crypto.com, für 3.99 € im Monat oder 39.90 € im Jahr, oder mit einem Staking von 450 € in CRO über zwölf Monate. Sie zahlt 2% in CRO auf Alltagsausgaben zurück, verdoppelt die kostenlosen Geldautomatenabhebungen auf 400 € im Monat und ergänzt drei Monate Erstattung der Spotify- und Truth+-Abos. Der Haken: die Prämien sind auf $25 im Monat gedeckelt.

Die monatliche Prämien-Obergrenze von $25 ist die entscheidende Zahl. Bei 2% ist sie mit $1,250 Umsatz erreicht — ein Betrag, ab dem die Karte nichts mehr zahlt und weiterhin 3.99 € kostet. Unterhalb dieser Schwelle geht die Rechnung auf; oberhalb zahlt man ein Abo ohne jeden zusätzlichen Ertrag.

Ruby Steel liegt in der Plus-Stufe des Level-Up-Programms von Crypto.com, erreichbar per Abo für 3.99 € monatlich oder 39.90 € jährlich, oder durch Staking von 450 € in CRO über zwölf Monate. Es handelt sich um eine Prepaid-Visa, ausgegeben von Foris MT Limited (Malta, MFSA-zugelassen), aufladbar aus dem Wallet, dem Cash Account (Fiat-Konto) oder einer anderen Karte. Die monatlichen Limits liegen bei 400 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben. Die Ausgabe der physischen Karte kostet in Europa einmalig 24.99 € — das ist eine Ausgabegebühr, kein monatliches Abo.

Alltagsausgaben bringen 2% in CRO zurück, gedeckelt auf $25 je Kalendermonat, was bei rund $1,250 Umsatz erreicht ist. Reiseausgaben sind mit bis zu 5% ausgewiesen, aber als demnächst verfügbar markiert. Die Stufe enthält drei Monate Erstattung der Spotify- und Truth+-Abos. Die Prämien werden in CRO ins Crypto.com-Wallet ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen.

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

USD

Fazit

Die Venmo Credit Card zahlt 3% in der Kategorie mit dem höchsten Monatsumsatz zurück, 2% in der zweithöchsten und 1% auf alles Übrige, ohne Jahresgebühr und ohne Gebühr auf internationale Transaktionen. Das Cashback landet automatisch im Venmo-Guthaben und lässt sich kostenlos in Kryptowährungen umwandeln. Der Haken: sie ist nur in den Vereinigten Staaten verfügbar, setzt ein Venmo-Konto voraus, und der Kauf von Kryptowährungen mit der Karte selbst gilt als Bargeldvorschuss.

Die meisten gestaffelten Cashback-Karten verlangen die Wahl einer Kategorie oder das Verfolgen eines Kalenders. Venmo wählt selbst, jeden Monat, anhand der tatsächlichen Ausgaben. Zusammen mit dem Wegfall von Jahresgebühr und Gebühr auf internationale Transaktionen ergibt das eine starke Alltagskarte. Der Krypto-Bezug ist real, aber klein: kostenlose Umwandlung des Cashbacks, mehr nicht.

Die Venmo Credit Card wird von der Synchrony Bank im Visa-Netz ausgegeben, je nach Bewilligung als Visa oder Visa Signature. Antragsteller müssen mindestens 18 Jahre alt sein, in den Vereinigten Staaten oder deren Territorien leben und ein seit mindestens 30 Tagen bestehendes Venmo-Konto haben. Der jährliche Sollzins (APR) auf Käufe beträgt je nach Bonität 18.74%, 27.74% oder 30.74%, Bargeldvorschüsse liegen bei 30.74% und der Verzugssatz bei 34.24%. Die Sätze galten zum 1. Januar 2026 und schwanken mit dem Prime Rate. Papierauszüge kosten $1.99 im Monat.

Das Cashback wird je Abrechnungszeitraum über acht Kategorien berechnet: Gastronomie und Nachtleben, Reisen, Rechnungen und Nebenkosten, Gesundheit und Beauty, Lebensmittel, Kraftstoff, Verkehr und Unterhaltung. Die umsatzstärkste Kategorie bringt 3%, die zweitstärkste 2% und alles Übrige 1%, ohne Mindestumsatz und ohne Obergrenze auf den Stufen mit 3% und 2%. Die Prämien wandern automatisch ins Venmo-Guthaben, wo sie ausgegeben, versendet oder abgehoben werden können. Ihre Verwendung für den automatischen Kauf von Kryptowährungen ist gebührenfrei, wenngleich der Wechselkurs eine Spanne enthält.

Plutus Card Karte
Plutus logo

Plutus Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Plutus Card

Jahresgebühr

0 $

Prämienrate

Bis zu 9%

Monatsgebühr

6,99 $

Aufladung

EUR · GBP · ETH · PLU

Fazit

Plutus belohnt umsatzstarke Zahler, die den hauseigenen Token staken, doch die Monatsgebühr und die enge Obergrenze in der kostenlosen Stufe machen die Karte für Gelegenheitsnutzer wenig geeignet. Am besten geeignet für europäische Krypto-Halter, die sich dem PLU-Ökosystem verschrieben haben.

Plutus hebt sich dadurch ab, dass Cashback in Krypto statt in Punkten gezahlt wird, und die Obergrenze von 9% ist wirklich hoch. Der Haken: Alles über 3% verlangt sowohl einen kostenpflichtigen Plan als auch ein Lock-up von PLU-Token. In der Einstiegsstufe deckt die monatliche Obergrenze von 7.50 € kaum die Gebühr von 6.99 €.

Plutus ist eine non-custodial Visa-Debitkarte, die in 26 europäischen Ländern verfügbar ist und auf EUR und GBP lautet. Physische wie virtuelle Karten sind erhältlich; die physische Karte kostet 10 €, die virtuelle ist kostenlos. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung, zu Umwandlungskosten von 0.5%. Die Fremdwährungsgebühr beträgt 2.5%. Unterstützt werden ETH und PLU auf einer einzigen Blockchain. Eine KYC-Prüfung ist erforderlich. Plutus stellt ein persönliches IBAN-Bankkonto mit Sitz in den Niederlanden bereit, das Einzahlungen wie bei einer Bank ermöglicht. Das Tageslimit für Zahlungen liegt bei 500,000 EUR. Bargeldabhebungen sind auf 300 EUR pro Tag begrenzt und kosten 2.5%.

Die Basisrate liegt bei 3% Cashback, ausgezahlt in PLU-Krypto und im Einstiegsplan Starter auf 7.50 € pro Monat begrenzt. Der Wechsel zu den Plänen Everyday für 9.99 € oder Premium für 19.99 € hebt die Obergrenze auf 15 € beziehungsweise 30 €, ohne die Basisrate zu verändern. Für mehr als 3% müssen Nutzer PLU-Token in der App halten und sperren. Die Staking-Stufen reichen von 250 PLU für 4% bis zu 3,000 PLU für 9%, wobei die monatlichen Prämiengrenzen sowohl mit dem Plan als auch mit den gesperrten PLU steigen. Für typische Nutzer im kostenlosen Plan liegt das realistische monatliche Cashback deutlich unter 8 €. Für neue Konten kommt ein Willkommensbonus von 10 € hinzu.

Gate Card Karte
Gate logo

Gate Card

2.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Gate Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 1884 Währungen

Fazit

Die Gate Card liefert durchgängig 1% Cashback in USDT mit einer großzügigen Monatsgrenze von 150 EUR, doch das Custodial-Modell, die Fremdwährungsgebühr von 2% und die Beschränkung auf die EU schmälern den Reiz. Am besten geeignet für aktive Gate.io-Nutzer in Europa, die überwiegend in Euro bezahlen.

Die Gate Card behauptet sich in der Einstiegsstufe dank einer Cashback-Obergrenze von 150 EUR, die die meisten Wettbewerber übertrifft, doch die Fremdwährungsgebühr von 2% macht sie für Ausgaben in mehreren Währungen wenig geeignet. Das Fehlen einer physischen Karte und die fehlende IBAN-Unterstützung sind echte Lücken, die die Alltagstauglichkeit mindern.

Die Gate Card wird von Stanhope Financial in Österreich herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Prepaid-Karte auf Euro-Basis. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell aus einem Gate.io-Konto; eine automatische Umwandlung am Verkaufsort gibt es nicht, und für die Umwandlung von Krypto in verfügbares Guthaben fallen Umwandlungskosten von 1.15% an. Die Karte ist in 24 europäischen Ländern verfügbar, darunter Österreich, Deutschland, Spanien und Polen, nicht jedoch im Vereinigten Königreich oder in Frankreich. Eine KYC-Prüfung ist erforderlich. Eine persönliche IBAN oder ein Bankkonto gibt es nicht. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 1,000 EUR. Für Bargeldabhebungen fällt eine Gebühr von 1% an. Die Karte ist drei Jahre gültig und hat keine Monatsgebühr, es fällt jedoch eine Inaktivitätsgebühr von 2 EUR an.

Jeder Einkauf bringt 1% Cashback, ausgezahlt in USDT, ohne Stufen und ohne Staking-Anforderungen auf Einstiegsniveau. Die Monatsgrenze liegt bei 150 EUR und damit deutlich über dem Branchendurchschnitt von 30 EUR bei Krypto-Karten der Einstiegsklasse; Karteninhaber mit einem Umsatz von rund 1,000 EUR pro Monat erhalten die Prämie damit ungekürzt. Eine Staking-Bedingung gibt es nicht. Gate.io bewirbt zudem bis zu 10% Cashback auf Handelsgebühren als separaten Aktionsvorteil, dieser ist jedoch an die Handelsaktivität auf der Börsenplattform gebunden und nicht an Kartenumsätze; er sollte nicht mit der Cashback-Rate der Karte gleichgesetzt werden.

Bitpanda Card Karte
Bitpanda logo

Bitpanda Card

2.7· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Bitpanda Card

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 243 Währungen

Fazit

Die Bitpanda Card belohnt nur jene, die bereit sind, erhebliche Bestände am BEST-Token zu sperren. Die größte Stärke ist der Zugang zu Hunderten von Kryptowährungen, doch hohe Gebühren und Staking-Anforderungen machen sie für Gelegenheitsnutzer wenig geeignet.

Auf dem Papier wirkt die Karte von Bitpanda mit beworbenen 2% Cashback attraktiv, doch diese Rate setzt 50,000 BEST-Token voraus. Nutzer in der Standardstufe erhalten kein Cashback und zahlen eine Umwandlungsgebühr von 2.99% sowie eine Fremdwährungsgebühr von 2.5%. Die Breite des Asset-Angebots ist echt, die Prämienstruktur ist jedoch darauf ausgelegt, den hauseigenen Token von Bitpanda zu verkaufen.

Die Bitpanda Card wird von Contis im Visa-Netzwerk herausgegeben, lautet auf Euro und ist in 26 europäischen Ländern verfügbar. Es ist eine Custodial-Debitkarte: Bitpanda verwahrt die Assets. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt über automatische Umwandlung: Bei einer Zahlung liquidiert Bitpanda die gewählte Kryptowährung automatisch, zu Umwandlungskosten von 2.99%. Die Fremdwährungsgebühr für Transaktionen in anderen Währungen als Euro liegt in der Basisstufe bei 2.5%. Eine persönliche IBAN oder ein Bankkonto erhalten Nutzer nicht. Eine KYC-Prüfung ist erforderlich. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, Bargeldabhebungen sind auf 350 EUR pro Tag begrenzt. Die Karte ist drei Jahre gültig.

Das Cashback wird in BTC ausgezahlt und richtet sich vollständig danach, wie viele BEST-Token gehalten werden. In der Standardstufe gibt es kein Cashback. Für 0.5% Cashback samt einer gebührenfreien Bargeldabhebung pro Monat sind mindestens 5,000 BEST nötig. Wer 10,000 BEST hält, erhält 1% und fünf gebührenfreie Bargeldabhebungen im Monat. Die beworbene Rate von 2% und unbegrenzt viele gebührenfreie Bargeldabhebungen setzen 50,000 BEST voraus. Für typische Nutzer ohne BEST-Bestand gibt es überhaupt kein Cashback, womit die Karte in der Praxis nur Gebühren verursacht.

Uphold Karte
Uphold logo

Uphold

2.6· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Uphold

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

GBP · EUR · USD · BTC · ETH

Fazit

The Uphold Debit Card is a UK Mastercard paying 1% cashback in pounds on cash purchases, with no foreign transaction fees and no setup or annual charges. You can spend 15 fiat currencies or over 300 crypto assets straight from your wallet. The catch: cashback is capped at £100 a month, crypto-funded purchases earn nothing, and it is UK residents only.

No foreign transaction fee on a card with real 1% cashback is a strong combination, and the FCA-regulated e-money structure is clearer than most here. The catch is that cashback only applies when you spend cash, so paying with crypto, the reason many people want this card, earns nothing.

Uphold Europe Limited is registered in London under number 09281410 and with the FCA for anti-money-laundering purposes. The account is e-money issued by Optimus Cards UK Limited, an FCA-authorised electronic money institution, with Uphold acting as its agent. Funds are not FSCS protected but sit in a ringfenced safeguarding account, and e-money earns no interest. Spending caps at £10,000 and 50 transactions a day. Uphold holds SOC 2 Type 2, ISO 27001 and PCI DSS certification.

Cashback is 1% on purchases funded from your cash balance, paid in pounds and credited by the 15th of the following month, capped at £100 monthly. Purchases funded by crypto earn nothing and instead incur Uphold's standard trading fees when the asset is sold to cover the payment. There are no foreign transaction fees, though spending outside GBP, EUR or USD still requires a currency conversion. ATM withdrawals cost £2.50 in the UK and £3.50 abroad.

KuCoin Card Karte
KuCoin logo

KuCoin Card

2.6· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von KuCoin Card

Jahresgebühr

0 $

Prämienrate

Bis zu 3%

Monatsgebühr

0,83 $

Aufladung

+ 7 Währungen

Fazit

Eine leistungsfähige europäische Krypto-Debitkarte mit einer wettbewerbsfähigen Basis-Cashback-Rate von 1.2%, doch die Monatsgrenze von 10 EUR auf Einstiegsniveau und die laufenden Gebühren beschränken den Reiz auf Nutzer mit geringen Ausgaben und KCS-Halter, die höhere Stufen anstreben.

Die KuCoin Card funktioniert sauber für Personen mit Wohnsitz im EWR, die die Börse KuCoin bereits nutzen, und das Visa-Netzwerk plus Apple Pay machen den täglichen Einsatz unkompliziert. Das ehrliche Problem: Nennenswertes Cashback erfordert das Sperren erheblicher KCS-Beträge, die die meisten Nutzer nicht halten, sodass die Basisstufe volumenmäßig enttäuscht.

Die KuCoin Card wird von Wallester, einem estnischen E-Geld-Institut, herausgegeben und läuft im Visa-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Erhältlich sind eine virtuelle Karte (kostenlos) und eine physische Karte (10 EUR); die Karte unterstützt Apple Pay. Das Aufladen erfolgt über die automatische Umwandlung von Krypto-Beständen auf der Börse KuCoin, wobei beim Bezahlen eine Umwandlungsgebühr von 1.25% anfällt. Unterstützt werden unter anderem BTC, ETH, KCS, USDC, USDT und XRP. Die Karte ist in 29 europäischen Ländern verfügbar. Eine KYC-Prüfung ist verpflichtend, eine persönliche IBAN oder ein Bankkonto gibt es nicht. Die Karte kostet 0.83 EUR im Monat, dazu kommen 2% Fremdwährungsgebühr bei Transaktionen in anderen Währungen als EUR und 2% Gebühr für Bargeldabhebungen; das Tageslimit für Zahlungen liegt bei 20,000 EUR, das tägliche Limit am Geldautomaten bei 350 EUR. Die Karte ist drei Jahre gültig.

Das Cashback wird in Krypto ausgezahlt und steigt stark mit der KuCoin-VIP-Stufe. Auf Einstiegsniveau ohne Lock-up gibt es 1% Cashback bei Zahlungen aus BTC- oder ETH-Guthaben und 1.2% bei Zahlungen aus KCS, begrenzt auf 10 EUR pro Monat. Diese Grenze ist wirklich einschränkend: Bei 1.2% ist sie mit einem Umsatz von 833 EUR pro Monat erreicht. Höhere Stufen setzen das Sperren von 1,000 KCS oder mehr voraus und heben sowohl die Rate als auch die Monatsgrenze an, bis zu 3% mit einer Grenze von 250 EUR in der höchsten Stufe. Für neue Nutzer gibt es einen Willkommensbonus von 13 EUR. Die realistischen Erträge auf typischem Einstiegsniveau bleiben bescheiden.

ARQ Karte
ARQ logo

ARQ

2.4· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von ARQ

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

USDc · EURc

Fazit

ARQ, früher DolarApp, ist ein Konto in digitalen Dollar und Euro für Lateinamerika mit einer internationalen Mastercard. Umrechnungen laufen zum Interbankenkurs ohne versteckten Aufschlag, Guthaben bringt bis zu 4.5% im Jahr, und die Karte gibt es physisch oder virtuell. Der Haken: ARQ wirbt mit Cashback, ohne den Satz zu veröffentlichen, und das Preisverzeichnis der Karte ist ebenfalls nicht öffentlich.

ARQs Argument ist der Wechselkurs, nicht die Karte. Für jemanden in Brasilien oder Argentinien, der in Dollar bezahlt wird, ist die Umrechnung zum Interbankenkurs statt zur Bankspanne mehr wert als jeder Cashback-Prozentsatz. Allerdings lässt sich eine Karte, die mit unerreichtem Cashback beworben wird, ohne veröffentlichten Satz kaum ehrlich vergleichen.

ARQ hieß bis zur Umbenennung 2026 DolarApp; Konten und Guthaben wurden übernommen. Der Dienst ist in Mexiko, Brasilien, Argentinien und Kolumbien tätig und hält Guthaben in USDc und EURc, die virtuelle Vermögenswerte und keine Fiatwährung sind. In Brasilien kommen die Dienste für virtuelle Vermögenswerte von D.A. Prestadora de Servicos de Ativos Virtuais, die lokalen Zahlungen von Atlas Brasil Instituicao de Pagamento und die Kartendienste von Pier 5 S.A. de C.V. Aufgeladen wird je nach Land per Pix, CLABE, CVU oder PSE, und US-Zahlungen lassen sich per ACH und Überweisung empfangen.

ARQ wirbt mit Cashback auf Kartenkäufe, veröffentlicht aber weder auf der Website noch im App-Store-Eintrag noch auf den Produktseiten einen Satz, weshalb hier keiner geführt wird. Daneben bietet ARQ verzinste Konten mit bis zu 4.5% im Jahr auf Guthaben sowie Aktien und ETFs. Umrechnungen zwischen Landeswährung, digitalen Dollar und digitalen Euro nutzen den Interbankenkurs ohne angegebenen Aufschlag. Es existiert eine Kreditkartenstufe Prestige mit zusätzlichen Vorteilen, ebenfalls ohne öffentliche Preise.

UGLYCASH Karte
UGLYCASH logo

UGLYCASH

2.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von UGLYCASH

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

0 $

Aufladung

USD · EUR · MXN · USDC

Fazit

UGLYCASH is a San Francisco app combining bank accounts in the US, EU and Mexico with on-chain trading and a card paying 1% cashback as standard. Its headline 6% requires the $20-a-month RIDEX membership and $20,000 of monthly trading volume. The catch: the boosted rate applies only to your first $2,000 of spending each month, and cashback is paid in Reserve Rights tokens.

The 6% headline carries four conditions: a $20 monthly membership, $20,000 of monthly trading, a $2,000 spending cap after which you drop to 1%, and payment in Reserve Rights rather than dollars. At the cap that is $120 a month, so it rewards traders rather than spenders.

UGLYCASH is operated by Best Friend Finance in California and states plainly that it is not a bank, working through worldwide licensed partners under US regulatory frameworks. The app combines US, EU and Mexican account details with on-chain trading across Solana, Base and BNB Smart Chain, plus copy trading and a self-custody portfolio. A physical metal card is in development, limited initially and offered by invitation to members holding the top cashback tier for two months.

All RIDEX members earn 1% on every card purchase, paid weekly, with a top-up at the end of each 30-day cycle based on trading volume: 2% at $1,000, 4% at $10,000 and 6% at $20,000. Crucially, once monthly spending reaches $2,000 the rate drops back to 1% for the rest of the month, and all cashback is credited in Reserve Rights tokens rather than cash. Membership costs $20 a month and includes four free transactions.

Pionex Karte
Pionex logo

Pionex

2.3· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Pionex

Jahresgebühr

0 $

Prämienrate

Bis zu 6%

Monatsgebühr

0 $

Aufladung

USDT · USDC · BTC · ETH

Fazit

Pionex pairs its trading-bot exchange with a card carrying no issuance or annual fee, 1% cashback on everyday spending and up to 6% at partner merchants like Trip.com. Balances earn 5% through flexible earn, and it links to WeChat, Alipay, LINE Pay and PayPal. The catch: Pionex never states which card network it runs on, and publishes no FX or ATM fees.

The combination of 1% cashback and 5% earn on the same balance is unusual and, if both hold, competitive. What is missing is basic: the card network is never named, and neither is the issuing institution. For a payment card those are not optional details.

Pionex is an exchange best known for built-in trading bots, and the card extends that account into spending. It claims service across 100+ countries and regions at 130 million merchants, with e-wallet support for WeChat, Alipay, LINE Pay and PayPal. Pionex publishes proof of reserves, stating 100% over-collateralised reserves and fully segregated custody of user assets, and reports zero service downtime since launch. Cards are issued by unnamed licensed financial institutions.

Cashback is 1% on daily spending, rising to a headline 6% at exclusive partner merchants including Trip.com, which Pionex describes as 1% plus 5% at those merchants. Separately, balances earn 5% through the flexible earn product. There are no issuance or annual fees. Pionex does not publish a foreign exchange rate, ATM charge or spending limits anywhere on the card page.

BitMart Platinum Card Karte
BitMart logo

BitMart Platinum Card

2.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von BitMart Platinum Card

Jahresgebühr

0 $

Prämienrate

Bis zu 5.5%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

The BitMart Platinum is a metal card costing $120 to apply for, with no annual fee, no daily spending limit and the lowest ATM rate at 1.5%. Cashback matches the other tiers at up to 5.5% on groceries and dining. The catch: the 1.3% transaction fee applies here too, and the cashback is no better than the free card.

Platinum buys an unlimited daily ceiling, a metal card and half a percent off ATM withdrawals. It does not buy better cashback, which is identical across all three tiers, so the case rests entirely on limits and cash access.

The BitMart Card is issued to verified exchange users at KYC level 2 and works anywhere Visa is accepted. BitMart describes it as essentially a credit card, though you must hold sufficient crypto in your account to cover payments. Balances in USDT, USDC, BTC, ETH, SOL, ADA, BMX, XRP, LTC, DOGE, TON and BNB convert to dollars in real time at checkout. The Platinum is a metal card costing $120 to apply for, with no annual fee, no daily spending limit and ATM withdrawals at 1.5%.

Cashback is 5.5% on groceries and dining in your first month, settling to 5.0% afterwards, and 4.0% on online shopping in the first month, settling to 3.5%. Against that, every card transaction carries a 1.3% fee regardless of currency, so net cashback is roughly 4% on groceries and 2% on general online spending. The Platinum tier costs $120 to apply for, removes the daily limit and lowers ATM withdrawals to 1.5%.

BitMart Karte
BitMart logo

BitMart

2.3· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von BitMart

Jahresgebühr

0 $

Prämienrate

Bis zu 5.5%

Monatsgebühr

0 $

Aufladung

+ 8 Währungen

Fazit

The BitMart plastic card costs $70 to apply for with no annual fee, raising the daily limit to $50,000 and adding ATM access at 2%. It spends from your exchange balance across twelve cryptocurrencies with cashback up to 5.5% on groceries and dining. The catch: every transaction carries a 1.3% fee on top.

The $70 application fee buys a fivefold higher daily limit and cash access. Whether that is worth it depends entirely on whether you need ATMs, since the cashback and the transaction fee are identical to the free virtual tier.

The BitMart Card is issued to verified exchange users at KYC level 2 and works anywhere Visa is accepted. BitMart describes it as essentially a credit card, though you must hold sufficient crypto in your account to cover payments. Balances in USDT, USDC, BTC, ETH, SOL, ADA, BMX, XRP, LTC, DOGE, TON and BNB convert to dollars in real time at checkout. The plastic card costs $70 to apply for, carries no annual fee, allows $50,000 of daily spending and permits ATM withdrawals at 2%.

Cashback is 5.5% on groceries and dining in your first month, settling to 5.0% afterwards, and 4.0% on online shopping in the first month, settling to 3.5%. Against that, every card transaction carries a 1.3% fee regardless of currency, so net cashback is roughly 4% on groceries and 2% on general online spending. The plastic tier costs $70 to apply for with no annual fee, and adds ATM withdrawals at 2%.

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USD · USDC · USDSL

Fazit

Slash is a US business banking platform whose Platinum Card is a Visa charge card issued by Column N.A., paying up to 2% cashback with unlimited virtual cards and a free plan. It bundles treasury, working capital and a built-in stablecoin on and off ramp. The catch: it is for businesses only, the balance is due in full daily, and the top cashback tiers start at $1 million of annual spend.

This is the only genuine business banking platform in the comparison, and one of very few cards here issued by an FDIC member bank. The 2% headline belongs to tiers starting at $1 million of spend, so most businesses will earn less. The free plan is the real draw.

Slash Financial, Inc is a San Francisco financial technology company, not a bank. The Slash Platinum Card is a Visa charge card issued by Column N.A., Member FDIC, with the account balance due in full daily. Deposits are FDIC insured through Column and its IntraFi sweep network across 800 banks. Card tiers are Silver at $1 million of spend, Gold at $10 million and Black at $100 million. Stablecoin services come from Bridge Building and Layer2 Financial.

Cashback runs up to 2% on corporate card spending, with tiers unlocked by volume: Silver from $1 million, Gold from $10 million and Black from $100 million. Slash reports over $100 million paid out across its customers. Both the free and $25 monthly Pro plans carry identical card terms, including a 1% foreign transaction fee with a $0.40 minimum and unlimited virtual cards; Pro removes wire and ACH fees rather than improving the card.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD

Fazit

The PayPal Debit Mastercard spends your PayPal balance with no monthly fee, no minimum and no credit check, earning 5% back as points on one category you pick each month up to $1,000 of spending. ATM withdrawals are free at US MoneyPass machines. The catch: international transactions cost 2.5%, rewards come as points rather than cash, and it is US only.

5% on a chosen category is among the highest rates in this comparison, but read the cap: it applies to $1,000 of monthly spending in one category, so the ceiling is $50 a month in points. Outside that category and outside the US, the card is unremarkable.

The PayPal Debit Mastercard is issued by The Bancorp Bank, N.A. under licence from Mastercard, and linked to a PayPal Balance account which is required to hold the card. PayPal states plainly that it is a financial technology company, not a bank; balance funds are placed with Program Banks where they are eligible for pass-through FDIC insurance, while cryptocurrencies are not held in insured deposits and may lose value. A digital card issues instantly, with physical cards on request.

Rewards are 5% back earned as points on up to $1,000 of spending per month in one category you select, from options including restaurants, apparel, groceries and fuel. Points redeem for various options rather than cash. US purchases carry no transaction fee, while foreign transactions cost 2.5%. ATM withdrawals are free at US MoneyPass machines and $2.50 elsewhere, with a $400 daily limit and operator fees on top.

Jahresgebühr

0 $

Prämienrate

Bis zu 2.5%

Monatsgebühr

0 $

Aufladung

USDC · USDT · USD

Fazit

Rizon is a stablecoin neobank whose Visa Platinum card pays 2.5% back on every dollar spent, with no fee on US dollar purchases and no account maintenance charge. Wallets are non-custodial through Privy and cards are issued by Rain. The catch: non-USD spending costs 1.7% plus $0.10, card prices are only visible inside the app, and the service is limited to the US and Latin America.

2.5% on everything is the highest flat rate in this comparison, and free USD spending makes it genuinely cheap for dollar earners. The weakness is disclosure: a page titled transparent rates lists every card price as check the app, and no ATM fee appears anywhere.

Rizon App is developed by Rizon Global, Inc as a software interface, with services provided by Rizon Technologies, UAB. Cards, smart contract wallets and digital asset transfers are handled by Signify Holdings Inc and its subsidiary Nimbus LLC, trading as Rain, a licensed financial services provider, while wallet infrastructure comes from Privy and private keys stay with the user. Cards come as virtual and plastic; a metal version is advertised as coming soon. Account maintenance is free.

Rizon advertises 2.5% cashback on every eligible purchase made online, in stores or at ATMs, alongside RizPoints earned on each swipe and redeemable for gifts and perks. Note that Rizon's own page description states 2% rather than 2.5%, so the rate needs checking in the app. A separate subscription, Rizon Emerald from $5.59 a month, halves FX and trading fees, cutting non-USD card spending from 1.7% to 1.02%.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USD · BTC · ETH · USDT · USDC

Fazit

CoinZoom's Visa debit card lets you spend USD or crypto directly, converting at the point of sale, with free ATM withdrawals worldwide and free card replacement. Rewards run from 0.5% to 5% depending on how many ZOOM tokens you hold. The catch: a 1.49% crypto liquidation fee on every crypto purchase, and rewards paid in CoinZoom's own token rather than the crypto you chose.

The free worldwide ATM withdrawals are unusual and genuinely valuable. But the headline 5% needs 300,000 ZOOM tokens held, and spending crypto costs 1.49% to liquidate, which quietly eats most tiers' rewards. Read it as a 0.5% card unless you are deep in the ZOOM ecosystem.

CoinZoom is a US-registered, SOC 2 accredited fintech based in Salt Lake City, operating under NMLS #1735216. The Visa debit card spends from a USD balance or directly from crypto, converted to USD at the point of sale. Virtual cards appear immediately in the app's Spend tab, with physical cards shipped separately. Card replacement is free, and shipping is free for Prime members or $5 flat for Non-Prime. Reissuing a virtual card costs 1,000 ZOOM.

Rewards are paid in ZOOM, CoinZoom's own utility token: 0.5% for Non-Prime, 1% at Silver with 10,000 ZOOM held, 2% at Gold with 50,000, 3% at Diamond with 150,000 and 5% at Black with 300,000. Rewards are capped at the first $5,000 monthly on groceries, fuel, pharmacies and general merchandise, and excluded entirely on ATM withdrawals, wire transfers, brokers, stored value and tax payments. Spending crypto separately costs a 1.49% liquidation fee.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

€450,000 CRO stake

Aufladung

USD

Fazit

Obsidian ist die höchste Stufe der Prepaid-Visa von Crypto.com und verlangt ein Staking von 450,000 € in CRO über zwölf Monate. Sie zahlt 5% in CRO ohne monatliche Obergrenze zurück und bietet dauerhafte Streaming-Erstattungen, Lounge-Zugang mit einer Begleitperson und Einladungen zu exklusiven Veranstaltungen. Der Haken: 450,000 € für ein Jahr in einem einzigen volatilen Token gebunden, nur um die Karte halten zu können.

5% ohne Obergrenze ist der höchste Satz in dieser Übersicht, doch die Einstiegskosten machen daraus ein Produkt anderer Art: man geht eine zwölfmonatige CRO-Position über 450,000 € ein und erhält eine Karte als Zugabe. Zu bewerten als Festlegung auf den Token, nicht als Karte.

Obsidian ist die höchste Private-Stufe, erreichbar allein durch Staking von 450,000 € in CRO über zwölf Monate, ohne Alternative per Abo. Die Vorteile entsprechen denen von Icy White und Rose Gold: Support per Sprache und Nachricht, exklusive Erlebnisse rund um F1, UFC und Fußball, dauerhafte Abo-Erstattungen und ein persönlicher Kundenbetreuer, der als demnächst verfügbar geführt wird. Die monatlichen Limits liegen bei 1,000 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 5% in CRO zurück, ohne monatliche Obergrenze — der höchste Satz der Reihe. Reiseausgaben sind mit 15% ausgewiesen und als demnächst verfügbar markiert. Die dauerhaften Erstattungen decken Spotify, Netflix und Truth+ ab, und der Lounge-Zugang schließt eine Begleitperson ein. Die Prämien werden in CRO ins Wallet ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen, und die Sätze können nach Ermessen von Crypto.com geändert werden.

Jahresgebühr

0 $

Prämienrate

Bis zu 5%

Monatsgebühr

0 $

Aufladung

USDT · USDC · cUSD

Fazit

MiniPay's Visa card pays up to 5% back in digital gold or stablecoins, credited monthly, with zero deposit fees and your balance staying self-custodial until the moment you tap. It is issued by Monavate under a Visa Europe licence with Gnosis Pay as programme manager. The catch: it is still early access rather than live, and there is no physical card.

Cashback paid in digital gold is genuinely novel, and the issuing chain is named end to end, which few here manage. But this is a waitlist rather than a product you can get today, and the card fee, FX rate and ATM position are all unpublished.

MiniPay is a self-custody wallet on the Celo blockchain offered by Blueboard Limited, an Opera product, with 18 million activated wallets. The card is powered by Gnosis Pay as programme manager on behalf of Monavate, and issued by Monavate Ltd or UAB Monavate under a Visa Europe licence. Monavate Ltd is FCA-authorised as an electronic money institution under FRN 901097, and UAB Monavate by the Bank of Lithuania under LB002139.

Cashback runs up to 5% on qualifying purchases, paid in digital gold or stablecoins and credited automatically each month rather than as expiring points. Deposits cost nothing and funds can be brought in from any external wallet. MiniPay publishes no card issuance fee, foreign exchange rate or ATM charge, and the card is currently offered through an early access waitlist covering 68 countries.

Jahresgebühr

0 $

Prämienrate

Bis zu 4%

Monatsgebühr

€45,000 CRO stake

Aufladung

USD

Fazit

Icy White und Frosted Rose Gold sind dieselbe Stufe in zwei Ausführungen und verlangen ein Staking von 45,000 € in CRO über zwölf Monate, ohne Alternative per Abo. Sie zahlen 4% in CRO ohne monatliche Obergrenze zurück und bieten dauerhafte Erstattungen für Spotify, Netflix und Truth+, Lounge-Zugang mit einer Begleitperson und Einladungen zu exklusiven Veranstaltungen. Der Haken: 45,000 € für ein Jahr in einem volatilen Token gebunden.

Die 4% ohne Obergrenze sind wirklich stark, und die dauerhaften Streaming-Erstattungen samt Lounge-Zugang mit Begleitperson sind bares Geld wert. Der Einstieg kostet allerdings 45,000 € in CRO, für zwölf Monate gebunden, sodass der Wert der Karte vollständig davon abhängt, wie sich dieser Token während der Sperrfrist entwickelt.

Icy White und Frosted Rose Gold sind Ausführungen derselben Private-Stufe, erreichbar allein durch Staking von 45,000 € in CRO über zwölf Monate; einen Weg per Abo gibt es nicht. Zu den Vorteilen zählen Support per Sprache und Nachricht, Einladungen zu Veranstaltungen rund um F1, UFC und Fußball sowie ein persönlicher Kundenbetreuer, der als demnächst verfügbar geführt wird. Die monatlichen Limits liegen bei 800 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 4% in CRO zurück, ohne monatliche Prämien-Obergrenze — die erste Stufe, auf der die Deckelung entfällt. Reiseausgaben sind mit 15% ausgewiesen und als demnächst verfügbar markiert. Die Erstattungen der Spotify-, Netflix- und Truth+-Abos gelten dauerhaft statt befristet, und der Lounge-Zugang am Flughafen schließt eine Begleitperson ein. Die Prämien werden in CRO ausgezahlt, einzelne Händlerkategorien sind ausgeschlossen.

Holyheld Karte
Holyheld logo

Holyheld

2.1· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Holyheld

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

EUR · USDC · USDT

Fazit

Holyheld ist eine solide Krypto-Karte mit Self-Custody für Nutzer in Europa. Die größte Stärke sind Non-Custodial-Zahlungen auf 20 Blockchains. Die Fremdwährungsgebühr von 2.5% und das begrenzte Cashback schmälern den Wert bei hohen Ausgaben.

Holyheld punktet mit echter Self-Custody und einer im Vergleich zur Konkurrenz überraschend großzügigen Cashback-Obergrenze auf Einstiegsniveau. Doch eine Fremdwährungsgebühr von 2.5% zehrt diesen Vorteil bei Ausgaben außerhalb der Eurozone fast sofort auf, und die virtuelle Karte kostet vorab stolze 29 EUR.

Holyheld wird von Unlimit, einem Institut mit Sitz in Zypern, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Non-Custodial-Debitkarte: Die Kontrolle über die Kryptowährungen bleibt bis zum Moment der Zahlung beim Nutzer. Physische wie virtuelle Karten sind erhältlich. Die Ausgabe der physischen Karte kostet 1 EUR, und die Karte ist zwei Jahre gültig; die virtuelle Karte kostet 29 EUR. Apple Pay wird unterstützt. Holyheld wandelt nicht automatisch um; das Aufladen der Karte erfolgt manuell, und für die Umwandlung fällt eine Gebühr von 0.5% an. Die Fremdwährungsgebühr beträgt 2.5%. Die Karte lautet auf EUR und ist in 30 europäischen Ländern verfügbar, darunter Deutschland, Frankreich, Spanien und Italien. Eine KYC-Prüfung ist erforderlich. Holyheld stellt eine persönliche IBAN und ein Bankkonto mit Sitz in Zypern bereit, Einzahlungen Dritter werden akzeptiert. Das Tageslimit für Zahlungen liegt bei 10,000 EUR, das tägliche Limit am Geldautomaten bei 1,000 EUR.

Holyheld zahlt Cashback in USDC, gutgeschrieben 30 Tage nach jedem qualifizierenden Einkauf. In der Einstiegsstufe Classic liegt die Rate bei 0.5% mit einer Monatsgrenze von 125 EUR Cashback, was einem maximal belohnten Umsatz von 25,000 EUR pro Monat entspricht, bevor die Grenze greift. Die Stufe Metal hebt die Rate auf 1% mit einer Monatsgrenze von 250 EUR, verlangt dafür aber eine einmalige Kartenausgabegebühr von 199 EUR. Für typische Nutzer in der kostenlosen Stufe Classic sind 0.5% mit einer Grenze von 125 EUR großzügiger als bei vielen Wettbewerbern auf diesem Niveau, wobei die Verzögerung von 30 Tagen bis zur Einlösung zu beachten ist. Hinzu kommt ein Willkommensbonus von 13 EUR.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

EUR · BTC

Fazit

Bitstack is a French bitcoin savings app whose Visa card pays bitcoin back on every purchase and rounds your spending up to the nearest euro to invest the change. It costs €9.99 once with no subscription, and includes €200 of free ATM withdrawals and €1,000 of foreign currency spending each month. The catch: the card is France-only for now, and Bitstack does not publish the cashback rate.

The round-up mechanic is the point: your spare change becomes bitcoin automatically, which no other card here does. Regulation is a genuine strength, with an AMF licence and an ACPR-authorised e-money partner. The gap is the cashback rate, which Bitstack advertises everywhere and states nowhere.

Bitstack Digital Assets SAS operates from Meyreuil, France, licensed as a Crypto-Assets Service Provider by the AMF under number A2025-003 and as an agent of Xpollens, an electronic money institution authorised by the ACPR. The card is a Visa working anywhere Visa is accepted including ATMs, with Apple Pay supported and Google Pay promised. Bitcoin is held in cold storage under a multi-signature scheme. The app reaches twenty European countries, though the card is narrower.

Bitstack advertises bitcoin back on every purchase, on bills and at partner merchants including Carrefour, Nike, IKEA and Netflix, but publishes no rate on its card or pricing pages, so none is recorded here. The other economics are clear: €200 of ATM withdrawals free each month or five withdrawals, then €1 minimum or 1% per transaction; and €1,000 of foreign currency spending free monthly, then roughly 1% above that. Buying bitcoin costs 0.49% to 1.49% by volume.

XPlace Gold Karte
xPlace logo

XPlace Gold

1.9· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Gold

Jahresgebühr

249 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Gold costs $249 a year for 3% Credit Mode cashback, a $200,000 monthly ceiling, a personal concierge, four free airport lounge visits and two Fast Track passes. The catch: 0% FX remains a Platinum-only benefit, and the cashback rate applies to Credit Mode rather than direct stablecoin spending.

Gold breaks even against the free tier at about $12,450 of annual spending, and the $200,000 monthly ceiling means heavy spenders clear that quickly. Four lounge visits and a personal concierge make it the sensible stopping point unless you fly constantly.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Gold costs $249 a year with a $200,000 monthly limit, personal concierge, four lounge visits and two Fast Track passes annually.

Credit Mode pays 3% cashback on this tier, credited in USDC at settlement. Against the free tier's 1%, the extra two points cover the $249 fee at about $12,450 of annual spending. Collateral keeps earning through Kamino Finance at rates currently between 1.59% and 6.15%. No FX rate is published below the Platinum tier.

Crypto.com Royal Indigo & Jade Green Karte
Crypto.com logo

Crypto.com Royal Indigo & Jade Green

1.9· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Crypto.com Royal Indigo & Jade Green

Jahresgebühr

249,9 $

Prämienrate

Bis zu 3%

Monatsgebühr

24,99 $

Aufladung

USD

Fazit

Royal Indigo und Jade Green sind dieselbe Stufe in zwei Farben, für 24.99 € im Monat oder 249.90 € im Jahr, oder mit einem Staking von 4,500 € in CRO. Sie zahlen 3% in CRO zurück und ergänzen bevorzugten Support, sechs Monate Erstattung für Spotify, Netflix und Truth+ sowie Flughafen-Lounge-Zugang für Jahresabonnenten. Der Haken: die Prämien sind auf $75 im Monat gedeckelt.

Bei 24.99 € im Monat gegenüber einer Prämien-Obergrenze von $75 braucht es $2,500 Monatsumsatz allein, um das Abo über die Prämien zu decken. Der eigentliche Wert liegt beim Lounge-Zugang und den Streaming-Erstattungen, womit dies eher ein Lifestyle-Abo mit angehängter Karte ist als eine Cashback-Karte.

Royal Indigo und Jade Green sind Farbvarianten derselben Pro-Stufe, erreichbar per Abo für 24.99 € monatlich oder 249.90 € jährlich, oder durch Staking von 4,500 € in CRO über zwölf Monate. Der Flughafen-Lounge-Zugang ist auf Jahresabonnenten beschränkt und auf vier Besuche im Jahr gedeckelt. Die monatlichen Limits liegen bei 800 € kostenlosen Geldautomatenabhebungen, einer Geldautomaten-Obergrenze von 10,000 € und 25,000 € Aufladung. Preise und Stufenvoraussetzungen richten sich nach dem „Level Up“-Programm von Crypto.com, das eine Abogebühr mit einer 12-monatigen CRO-Staking-Bindung kombiniert. Die europäischen Abopreise und die CRO-Staking-Beträge stammen von der offiziellen EUR-Preisseite von Crypto.com. Die monatlichen Prämien-Obergrenzen werden an der Quelle in USD angegeben.

Alltagsausgaben bringen 3% in CRO zurück, gedeckelt auf $75 je Kalendermonat, was bei rund $2,500 Umsatz erreicht ist. Reiseausgaben sind mit bis zu 10% ausgewiesen und als demnächst verfügbar markiert. Die Stufe ergänzt sechs Monate Erstattung für Spotify, Netflix und Truth+, bevorzugten Kundensupport sowie Flughafen-Lounge-Zugang für Jahresabonnenten mit einer Obergrenze von vier Besuchen im Jahr.

Xapo Card Karte
Xapo logo

Xapo Card

1.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Xapo Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

85 $

Aufladung

USD · BTC · USDC · USDT

Fazit

Eine Premium-Karte mit Bitcoin-Prämien, wirklich unbegrenztem Cashback und einer enormen Ausgabenobergrenze — die Monatsgebühr von $85 ist jedoch nur schwer zu rechtfertigen, sofern nicht in großem Umfang außerhalb Europas mit der Metallkarte gezahlt wird.

Xapo nimmt eine seltene Position ein: Keine Cashback-Obergrenze und ein Tageslimit von $750,000 für Zahlungen zeigen ernsthafte Ambitionen für Nutzer mit hohem Volumen. Das Problem: $85 im Monat sind eine hohe feste Belastung, und Karteninhaber mit Wohnsitz in der EU erhalten nur 0.2% Cashback, was die Gebühr mit ziemlicher Sicherheit nicht deckt.

Die Xapo Card läuft im Visa-Netzwerk und funktioniert als Custodial-Debitkarte auf US-Dollar-Basis. Physische wie virtuelle Karten sind ohne Ausgabekosten erhältlich, und die Karte unterstützt Apple Pay. Die Deckung erfolgt aus Guthaben in BTC, USDC und USDT auf vier unterstützten Blockchains, mit automatischer Umwandlung beim Kauf zu Umwandlungskosten von 0.1%. Für Zahlungen fällt keine Fremdwährungsgebühr an. Die Karte ist in 118 Ländern in Europa, dem Nahen Osten, dem asiatisch-pazifischen Raum, Lateinamerika und Afrika verfügbar. Eine KYC-Prüfung ist erforderlich. Karteninhaber erhalten ein US-Bankkonto, um Einzahlungen Dritter entgegenzunehmen. Das Tageslimit für Zahlungen reicht bis $750,000, Bargeldabhebungen sind auf $2,000 pro Tag begrenzt, bei einer Geldautomatengebühr von 2%.

Cashback gibt es in Bitcoin, gutgeschrieben automatisch am 5. jedes Monats. Die Rate hängt vom Standort des Händlers und vom Kartentyp ab: Händler in der EU bringen 0.2% mit jeder Karte, Händler außerhalb der EU 0.5% mit Plastikkarten oder virtuellen Karten und 1% mit der Metallkarte. Eine monatliche Cashback-Obergrenze gibt es nicht, was ungewöhnlich ist. Die praktische Grenze ergibt sich aus dem monatlichen Ausgabenlimit von $300,000, womit bei der Höchstrate maximal $3,000 Cashback pro Monat möglich sind. Hinzu kommt ein Willkommensbonus von $500. Wer überwiegend in Europa zahlt, erhält 0.2%, was die Monatsgebühr von $85 kaum ausgleichen dürfte.

Blackcatcard Karte
Blackcatcard logo

Blackcatcard

1.9· 0 BewertungenDebit
Diese Karte holen

auf der sicheren Website von Blackcatcard

Jahresgebühr

0 $

Prämienrate

Bis zu 0.5%

Monatsgebühr

0 $

Aufladung

EUR · BTC · ETH · USDT

Fazit

Eine Euro-Debitkarte ohne Monatsgebühr, mit überschaubaren Cashback-Optionen und persönlicher IBAN — die hohe Fremdwährungsgebühr von 3% und die Custodial-Verwahrung der Krypto-Bestände schränken sie jedoch auf Zahlungen in Euro innerhalb Europas ein.

Blackcatcard behauptet sich als Euro-Konto mit niedriger Einstiegshürde, einer echten Cashback-Struktur und persönlicher IBAN. Der ehrliche Haken: Außerhalb der Eurozone wird es schnell teuer, und die Fremdwährungsgebühr von 3% frisst jedes im Ausland verdiente Cashback auf. Die Inaktivitätsgebühr bestraft Gelegenheitsnutzer.

Blackcatcard wird von Papaya, einem Institut mit Sitz in Malta, herausgegeben und läuft im Mastercard-Netzwerk. Es ist eine Custodial-Debitkarte auf EUR-Basis. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell; eine automatische Umwandlung gibt es nicht, Bestände in BTC, ETH oder USDT müssen also vor dem Bezahlen ausdrücklich umgewandelt werden. Die Umwandlung kostet 2.1%, bei Transaktionen in Fremdwährung fallen 3% Fremdwährungsgebühr an. Zur Karte gehört eine persönliche maltesische IBAN, und Einzahlungen Dritter sind möglich, womit die Karte ein Bankkonto tatsächlich ersetzen kann. Eine KYC-Prüfung ist erforderlich. Die Karte ist drei Jahre gültig. Für Zahlungen gibt es kein Tageslimit; am Geldautomaten liegt die Grenze bei 5,000 EUR pro Tag. Für Bargeldabhebungen fällt eine Gebühr von 1% an. Die Karte ist in 30 europäischen Ländern verfügbar.

Drei Cashback-Optionen lassen Karteninhabern die Wahl der Struktur. Option eins zahlt 0.1% auf alle Einkäufe, begrenzt auf 100 EUR pro Monat und mit einem monatlichen Mindestumsatz von 50 EUR. Option zwei zahlt 0.5% auf alle Einkäufe ohne Obergrenze, setzt dafür aber ein monatliches Kontoguthaben von mindestens 300 EUR voraus. Option drei zahlt 2% ausschließlich auf Einkäufe bei Amazon und 0% auf alles Übrige, begrenzt auf 50 EUR pro Monat. Bei breit gestreuten Ausgaben ist Option zwei am praktischsten, wobei die Guthabenanforderung von 300 EUR eine echte Bedingung bleibt. Alternativ lassen sich jährliche Zinsen auf das Guthaben wählen: 2.2% ohne Voraussetzungen oder 4% bei einem Guthaben von 300 EUR — bei dauerhaft gehaltenen 1,000 EUR ergibt das allerdings nur rund 2 bis 3 EUR pro Monat.

Jahresgebühr

10.000 $

Prämienrate

Bis zu 3%

Monatsgebühr

0 $

Aufladung

USD · EUR · USDT · USDC

Fazit

KAST Private costs $10,000 a year for 3% cashback in US dollars, 2% in KAST Points, a VIP concierge line to KAST's senior team and a 24k gold-plated card. It bundles one free plated gold card and two free cards from any other tier. The catch: recovering the fee on cashback alone needs roughly $670,000 of annual spending.

At $10,000 a year this is a status product with a cashback rate attached. You would need around $670,000 of annual spending for the extra 1.5% over the free tier to pay the fee back. The concierge and the gold card are what you are actually buying.

KAST is operated by Troia Corp, a financial technology company rather than a bank, with Global Account services on Bridge and banking from Lead Bank. KAST states that the account numbers provided are virtual collection identifiers rather than direct bank accounts, and that balances are not FDIC insured. Private costs $10,000 annually and includes a 24k gold-plated card in Bitcoin, KAST, Solana or Pengu designs, plus two free cards from any other tier. An invite-only 37g solid gold Solana card also exists.

Private pays 3% cashback in US dollars on all eligible spend, credited on authorisation, plus 2% in KAST Points. Measured against the free Standard tier's 1.5%, the extra one and a half points needs roughly $670,000 of annual spending to recover the $10,000 fee from cashback alone. The remaining value sits in the VIP concierge line and the gold-plated card itself.

XPlace Silver Karte
xPlace logo

XPlace Silver

1.7· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Silver

Jahresgebühr

99 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Silver costs $99 a year and lifts the monthly ceiling tenfold to $20,000 while doubling Credit Mode cashback to 2%. It adds a standard concierge and one free airport lounge visit a year. The catch: 0% FX is still reserved for Platinum, and the lounge allowance is a single visit.

At $99 for an extra percentage point, Silver pays for itself at roughly $9,900 of annual spending, which the $20,000 monthly ceiling makes easily reachable. The concierge and single lounge visit are incidental. This is the tier where the maths starts working.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Silver costs $99 a year with a $20,000 monthly limit, standard concierge and one free lounge visit annually.

Credit Mode pays 2% cashback on this tier, credited in USDC at settlement. Against the free tier's 1%, the extra point covers the $99 fee at about $9,900 of annual spending. Collateral continues earning through Kamino Finance at rates currently between 1.59% and 6.15% depending on the asset. XPlace does not publish an FX rate for this tier.

Jahresgebühr

1.000 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USD · EUR · USDT · USDC

Fazit

KAST Premium costs $1,000 a year and raises cashback to 2% in US dollars, on a Visa Infinite metal card with an extra 1% in KAST Points on all spend. It includes one free premium card plus the Standard allowance. The catch: you need roughly $200,000 of annual spending before the extra half a percent covers the fee.

The maths is unforgiving. Premium's extra 0.5% over the free tier needs about $200,000 of annual spending to cover its $1,000 fee, before counting KAST Points. Unless you value the metal card and the points highly, Standard does the same job for nothing.

KAST is operated by Troia Corp, a financial technology company rather than a bank, with Global Account services on Bridge and banking from Lead Bank. KAST states that the account numbers provided are virtual collection identifiers rather than direct bank accounts, and that balances are not FDIC insured. Premium costs $1,000 annually and issues Visa Infinite metal cards, including the X Card, Solana Illuma, Bitcoin Black and Pengu Black. It includes one free premium card, virtual and physical, plus the Standard allowance.

Premium pays 2% cashback in US dollars on all eligible spend, credited on authorisation, plus 1% in KAST Points on everything. Against the free Standard tier at 1.5%, the additional half a percent needs roughly $200,000 of annual spending to recover the $1,000 fee on cashback alone, so the points and the metal card carry the rest of the value.

Lemon Karte
Lemon logo

Lemon

1.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Lemon

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

ARS · USD · BTC

Fazit

Die Lemon Card ist eine kostenlose Prepaid-Visa aus einem argentinischen Krypto-Wallet, die auf jeden Kauf bis zu 2% Cashback in Bitcoin zahlt. Ihr Alleinstellungsmerkmal ist lokal: Lemon gibt an, dass internationale Käufe in Fremdwährung dem 30-prozentigen Steuereinbehalt nach der argentinischen RG5617 entgehen, den gewöhnliche argentinische Karten anwenden. Der Haken: Lemon veröffentlicht weder Wechsel- noch Bargeldabhebungsgebühren, und die Karte gibt es nur in Argentinien.

Für einen Argentinier ist die Vermeidung des 30-prozentigen Einbehalts auf Ausgaben in Fremdwährung weit mehr wert als jede Cashback-Rate in dieser Übersicht. Diese eine steuerliche Besonderheit ist Lemons eigentliches Produkt; die 2% in Bitcoin sind eine Zugabe. Außerhalb Argentiniens bedeutet die Karte nichts, und genau darum geht es.

Die Lemon Card ist eine Prepaid-Visa. Das Konto liegt bei Bay Treasure Caramel S.A., einem bei der argentinischen CNV registrierten Dienstleister für virtuelle Vermögenswerte, während das Zahlungskonto von Digifin S.A. geführt wird, die ausdrücklich kein Finanzinstitut ist, weshalb Guthaben keine gesicherten Einlagen sind. Die virtuelle Karte wird in Sekunden erstellt und die physische kostenlos versandt, ohne Kontoführungsgebühr. Es lassen sich tägliche Ausgabelimits festlegen, die Monatsausgaben einsehen und die Karte pausieren. Bargeld wird bei Partnerhändlern abgehoben und nicht am Geldautomaten.

Das Cashback beträgt bis zu 2%, ausgezahlt in Bitcoin, auf jeden Kauf. Zahlungen über 10,000 Pesos bringen zusätzlich Lose für monatliche Verlosungen rund um Reisen und Technik, was eine Lotterie und kein Satz ist. Der größere finanzielle Vorteil ist gar nicht das Cashback: Lemon gibt an, dass Käufe in Fremdwährung vom 30-prozentigen Einbehalt nach der argentinischen RG5617 befreit sind, ein Dollar also einen Dollar kostet. Dem gegenüber wird weder eine Wechselkursspanne noch eine Bargeldabhebungsgebühr veröffentlicht.

Ripio Karte
Ripio logo

Ripio

1.7· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Ripio

Jahresgebühr

0 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

ARS · USDT · BTC · ETH

Fazit

Die Ripio Card ist eine Prepaid-Visa einer der ältesten Börsen Lateinamerikas und ermöglicht Zahlungen direkt aus dem Ripio-Wallet, in Kryptowährungen oder argentinischen Pesos. Die Zahlung mit Krypto bringt 2% in USDT, Bitcoin oder Ether zurück, die Karte hat keine Kontoführungsgebühr, und die physische Version wird kostenlos versandt. Der Haken: die Zahlung in Pesos bringt nur 0.5%, und Ripio veröffentlicht weder Wechsel- noch Geldautomatengebühren.

Die 2% auf Ausgaben mit Krypto sind echtes Cashback und keine Gebührenerstattung, was Ripio vor die meisten Karten dieser Auswahl stellt. Die Lücke ist die Transparenz: keine veröffentlichten Wechsel- oder Geldautomatengebühren bei einer Karte, die für Argentinier gedacht ist, die reisen und im Ausland einkaufen — also genau dort, wo diese Kosten anfallen.

Die Ripio Card ist eine Prepaid-Visa: die Beträge werden im Moment der Zahlung vom Guthaben des Ripio-Wallets abgebucht, in der jeweils gewählten Währung, ein Guthaben muss also vorher vorhanden sein. Virtuelle und physische Karte werden in der App bestellt, die physische wird kostenlos versandt. Die virtuelle Karte deckt Online-Käufe und QR-Zahlungen ab; die physische funktioniert bei jedem Visa-Händler sowie an Geldautomaten, in Supermärkten und an Tankstellen. Ripio ist seit 2013 in Lateinamerika tätig.

Das Cashback beträgt 2% bei Zahlung mit einer beliebigen auf Ripio gehaltenen Kryptowährung, gutgeschrieben in USDT, Bitcoin oder Ether, und 0.5% bei Zahlung in argentinischen Pesos. Neue Karteninhaber erhalten in ihren ersten 30 Tagen einen höheren Satz: 4% auf Ausgaben mit Krypto und 1% in Pesos. Ripio führt zudem regelmäßig Aktionen mit zusätzlichem Cashback bei ausgewählten Händlern durch. Da der Satz davon abhängt, aus welchem Guthaben gezahlt wird, schwankt der effektive Rückfluss je nachdem, wie der einzelne Kauf finanziert wird.

XPlace Basic Karte
xPlace logo

XPlace Basic

1.6· 0 BewertungenKredit
Diese Karte holen

auf der sicheren Website von XPlace Basic

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

+ 6 Währungen

Fazit

XPlace Basic is the free tier of a Solana-based Visa card that borrows against your crypto at the moment you tap, so your position stays open. It pays 1% cashback in real USDC and works with Apple Pay and Google Pay. The catch: a $2,000 monthly ceiling, no lounge or concierge access, and 0% FX is reserved for Platinum.

The idea is strong and the free tier is a fair way to test it: borrow against your stack instead of selling, with cashback paid in actual USDC rather than points. But $2,000 a month is tight, and every paid tier lifts both the limit and the rate substantially.

XPlace is operated by Pontech Group L.L.C-FZ, registered in the Meydan Free Zone, Dubai, under licence 2527237.01, and states it is a technology company, not a bank, lender or investment firm, and does not take custody of client assets. The Visa card is issued by Third National under a programme managed by Signify Holdings; borrowing runs through the Kamino protocol, where XPlace is not the lender. Basic is free with a $2,000 monthly spending limit and no concierge or lounge access.

Credit Mode pays 1% cashback on this tier, credited in USDC to your wallet at settlement rather than as points or internal credit. Cashback rises to 2% on Silver, 3% on Gold and 4% on Platinum. Collateral keeps earning through Kamino Finance while it backs your spending, currently from 1.59% on Ethereum to 6.15% on Solana. XPlace publishes no FX rate below Platinum.

Jahresgebühr

29 $

Prämienrate

Bis zu 2%

Monatsgebühr

0 $

Aufladung

USDT · USDC

Fazit

Kardpay issues a virtual card in about two minutes, topped up with USDT or USDC and usable wherever Visa and Mastercard are accepted, with eSIM and gift cards built into the app. Cashback of 1% to 2% is available if you stake its KDY token. The catch: top-ups cost 3% to 5%, cards expire after a year, and no issuing entity is named anywhere.

The top-up fee is the whole story here. At 5% on the entry tier, a $1,000 load costs $50 before you buy anything, and the 2% cashback needs $18,000 of KDY staked for 180 days to unlock. That is a token position dressed as a rewards programme.

Kardpay sells three virtual card tiers as one-time purchases: Core at $29 with a $10,000 annual limit and 5% top-up fees, Pro at $99 with $50,000 and 4%, and Elite at $299 with a $500,000 monthly limit and 3%. All carry one-year validity. A physical Elite Mastercard with a $1,500 daily ATM limit is listed for pre-order. Kardpay describes itself as a Visa and Mastercard principal member but names no issuing entity or jurisdiction.

Cashback requires staking Kardpay's own KDY token: 1% at $3,000 staked, 1.5% at $6,000 and 2% at $18,000, with tokens locked for 180 days after activation. Each tier also raises per-transaction and monthly caps, and the top tier includes a free physical card. Against that sit top-up fees of 3% to 5% by card tier, so most users pay considerably more to load than they earn back on spending.

Fold Card Karte
Fold logo

Fold Card

1.6· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Fold Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1.5%

Monatsgebühr

0 $

Aufladung

USD · BTC

Fazit

Die Fold Card liefert Bitcoin-Prämien, allerdings nur für zahlende Abonnenten. Die Spin-to-Earn-Mechanik ist neuartig, Nutzer der kostenlosen Stufe verdienen jedoch nichts. Am besten geeignet für Bitcoin-Fans in den USA, die für Extras zu zahlen bereit sind.

Fold hat sich mit Bitcoin-Prämien per Spin und einer spielerisch gestalteten App eine Nische geschaffen, doch die kostenlose Stufe ist im Grunde nur Zierde. Für jegliches Cashback sind $10 im Monat fällig, was den Nutzen für Gelegenheitsnutzer untergräbt. Konkurrenten bieten 1% ohne Kosten.

Die Fold Card läuft im Visa-Netzwerk und funktioniert als Custodial-Prepaidkarte auf US-Dollar-Basis. Sowohl eine physische als auch eine virtuelle Karte sind ohne Ausgabekosten erhältlich, und Apple Pay wird unterstützt. Die Karte erfordert manuelles Aufladen statt einer automatischen Umwandlung; im kostenpflichtigen Spin+-Tarif fällt eine Umwandlungsgebühr von 1% für Krypto zu USD an, ; in der kostenlosen Stufe steigen die effektiven Kosten sogar noch an. Die Prämien werden in Bitcoin ausgezahlt, dem einzigen unterstützten Asset. Die Karte ist ausschließlich in den Vereinigten Staaten verfügbar, und eine KYC-Prüfung ist erforderlich. Ein persönliches US-Bankkonto lässt sich verknüpfen, und Einzahlungen Dritter werden akzeptiert. Das Tageslimit für Zahlungen liegt bei $10,000, das tägliche Limit am Geldautomaten bei $1,000.

Karteninhaber in der kostenlosen Stufe erhalten null Cashback. Der Spin+-Tarif für $10 pro Monat schaltet bis zu 1.5% Cashback in Bitcoin auf Reisen, Restaurantbesuche und Unterhaltung frei sowie 0.5% auf alle übrigen Kartenumsätze. Das Markenzeichen ist eine Spin-Mechanik in der Fold-App: Jede Transaktion bringt einen Dreh mit der Chance auf zusätzliche Bitcoin-Prämien. Für neue Nutzer steht ein Willkommensbonus von $12 bereit. Realistisch betrachtet verdient ein typischer Nutzer der kostenlosen Stufe nichts, womit die beworbene Rate von 1.5% irreführend ist, solange das kostenpflichtige Abo nicht in den Nettoertrag eingerechnet wird.

Shakepay Card Karte
Shakepay logo

Shakepay Card

1.5· 0 BewertungenPrepaid
Diese Karte holen

auf der sicheren Website von Shakepay Card

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

BTC · ETH

Fazit

Eine schnörkellose kanadische BTC-Prämienkarte mit ehrlichen 1% Cashback in Bitcoin und ohne Monatsgebühr — die Fremdwährungsgebühr von 3% und die Beschränkung auf Kanada machen sie jedoch zu einer reinen Inlandskarte.

Shakepay hält die Struktur einfach: in CAD bezahlen, Bitcoin verdienen, monatlich nichts zahlen. Die Rate von 1% ist auf Einstiegsniveau wettbewerbsfähig, doch die Monatsgrenze von 500 CAD begrenzt den tatsächlichen Ertrag. Die Fremdwährungsgebühr von 3% ist für Ausgaben im Ausland ein echter Nachteil.

Die Shakepay Card wird von Peoples Trust Company herausgegeben und läuft im Visa-Netzwerk. Es ist eine Prepaid-Karte mit Custodial-Verwaltung der Assets: Shakepay verwahrt die Kryptowährungen für den Nutzer. Die Karte unterstützt Apple Pay. Das Aufladen erfolgt manuell statt über eine automatische Umwandlung am Verkaufsort, zu Umwandlungskosten von 0.75%. Die Karte lautet auf kanadische Dollar und steht ausschließlich Personen mit Wohnsitz in Kanada offen. Eine KYC-Prüfung ist erforderlich, und die Karte ist mit einem kanadischen Bankkonto verknüpft, wobei Einzahlungen Dritter möglich sind. Das Tageslimit für Zahlungen liegt bei 3,000 CAD, Bargeldabhebungen sind auf 1,000 CAD pro Tag begrenzt. Die Karte hat eine Laufzeit von vier Jahren.

Die Shakepay Card zahlt 1% Cashback auf alle Einkäufe; die Prämien landen in Bitcoin direkt auf dem Shakepay-Konto. Die Rate gilt ab der ersten Transaktion, ohne Staking und ohne Stufenanforderung. Die monatliche Cashback-Grenze liegt allerdings bei 500 CAD Umsatz, womit sich pro Monat höchstens Bitcoin im Wert von 5 CAD verdienen lassen. Für neue Karteninhaber gibt es einen Anmeldebonus von 20 CAD. Weitere Prämienstufen oder Staking-Multiplikatoren existieren nicht. Bei moderaten Alltagsausgaben ist die einheitliche, unkomplizierte Struktur leicht zu handhaben; bei hohen Ausgaben ist die Grenze jedoch schnell erreicht, und darüber hinaus gibt es nichts mehr.

Jahresgebühr

0 $

Prämienrate

Keine

Monatsgebühr

0 $

Aufladung

EUR · CHF · GBP · USD · BTC

Fazit

SwissBorg is a MiCA-licensed European crypto app whose Mastercard converts crypto instantly at the point of sale and pays cashback in BORG on every purchase. Bank and crypto deposits are free, and the app reaches 47 countries. The catch: cashback scales with how much BORG you lock, and card-specific fees sit in a separate terms document rather than the pricing policy.

SwissBorg is among the best-regulated cards here, operating under a French MiCA licence with proof-of-liabilities transparency. The card is new and its own pricing is not in the main fee schedule, so the headline BORG cashback comes without a published rate for most users.

SwissBorg is owned by SBorg SA of Lausanne and operates under MiCA licence A2026-011 held by BlockNodes SAS in France, listed on the AMF white list. It is a custodial wallet using MPC keyless technology, with funds segregated from company assets and a public Proof of Liabilities tool. Platform fees are transparent: bank and crypto deposits free, fiat withdrawals 0.10%, crypto withdrawals 0.10% plus gas, exchange 1.49% falling to 0.25% by Loyalty Rank.

The card pays cashback in BORG, SwissBorg's own token, on every purchase, with the rate rising as you lock more BORG and climb the Loyalty Ranks. SwissBorg does not publish the card cashback percentages on its website or pricing policy; those sit in the separate Card Terms and Card Rulebook. Separately, SwissBorg Earn advertises yields up to 15% a year, and card or Apple Pay deposits cost 1.5% to 2.25% within Europe.

Jahresgebühr

0 $

Prämienrate

Bis zu 1%

Monatsgebühr

0 $

Aufladung

AED

Fazit

e& money is a UAE Central Bank regulated wallet from the e& group, giving you a free IBAN in about a minute and a Mastercard that pays 1% cashback on everything you buy. The virtual card is free and works with Apple, Google and Samsung Pay. The catch: you need an Emirates ID to open it, so it is UAE residents only, and no foreign exchange fee is published.

A flat 1% on everything, with no monthly fee and no spending category rules, is cleaner than most cashback cards, and the free IBAN makes this a genuine account rather than a top-up card. It is also strictly a UAE product, tied to an Emirates ID.

e& money is operated by Digital Financial Service LLC, licensed and regulated by the UAE Central Bank to offer stored value facilities and retail payment services, and is part of the e& group formerly known as Etisalat. The card draws directly on your account balance rather than a separate top-up. Registration requires an Emirates ID scan and face verification, after which the virtual card is issued automatically. Total fund-out from the account, covering all transfers and payments, is capped at AED 25,000.

Cashback is 1% on all card transactions, credited in real time, with no category restrictions and no separate rewards scheme to manage. The homepage advertises this as up to 1% while the card FAQ states a flat 1%, so the exact treatment is worth confirming. The virtual card is free and the physical card costs 25 AED plus VAT. e& money publishes no foreign exchange fee, and warns only that ATM operators may charge their own fees.

Jahresgebühr

120 $

Prämienrate

Bis zu 1%

Monatsgebühr

10 $

Aufladung

EUR · USD · GBP · EURC · BTC

Fazit

Deblock Premium adds what the free plan lacks: up to 1% cashback on card payments, 4% a year on your balance paid daily, unlimited free currency exchange and €1,000 of free ATM withdrawals monthly. Travel and car insurance are included, and crypto trading drops to 0.49%. The catch: from €10 a month, and cashback tops out at 1%.

The 4% yield is the reason to pay, not the 1% cashback. At €10 a month you need roughly €3,000 sitting in the account for the yield alone to cover the fee, before counting cheaper crypto trading and the insurance. Above that it is straightforwardly good value.

Deblock Premium starts at €10 a month and includes ten virtual cards, unlimited one-off cards, three free express deliveries and an NFT-branded physical card. ATM withdrawals are capped at €30,000 with the first €1,000 monthly free. Product, travel and car insurance are included. Deblock SAS holds an AMF crypto licence under A2025-001 and an ACPR electronic money institution licence under bank code 17748.

Premium pays up to 1% cashback on card payments and 4% a year on current account balances, paid daily with no cap. Deblock states this is a variable gross rate as of 1 April 2026 applicable to Premium and Native clients, so it can change. Currency exchange is unlimited and free, international transfers carry a 50% fee discount, and buying, selling or swapping crypto costs 0.49% rather than the 1.99% on the free plan.

Neu bei uns CardIQ

Genehmigungschancen ansehen und personalisierte Angebote in Sekunden vergleichen.

Die passende Karte finden