


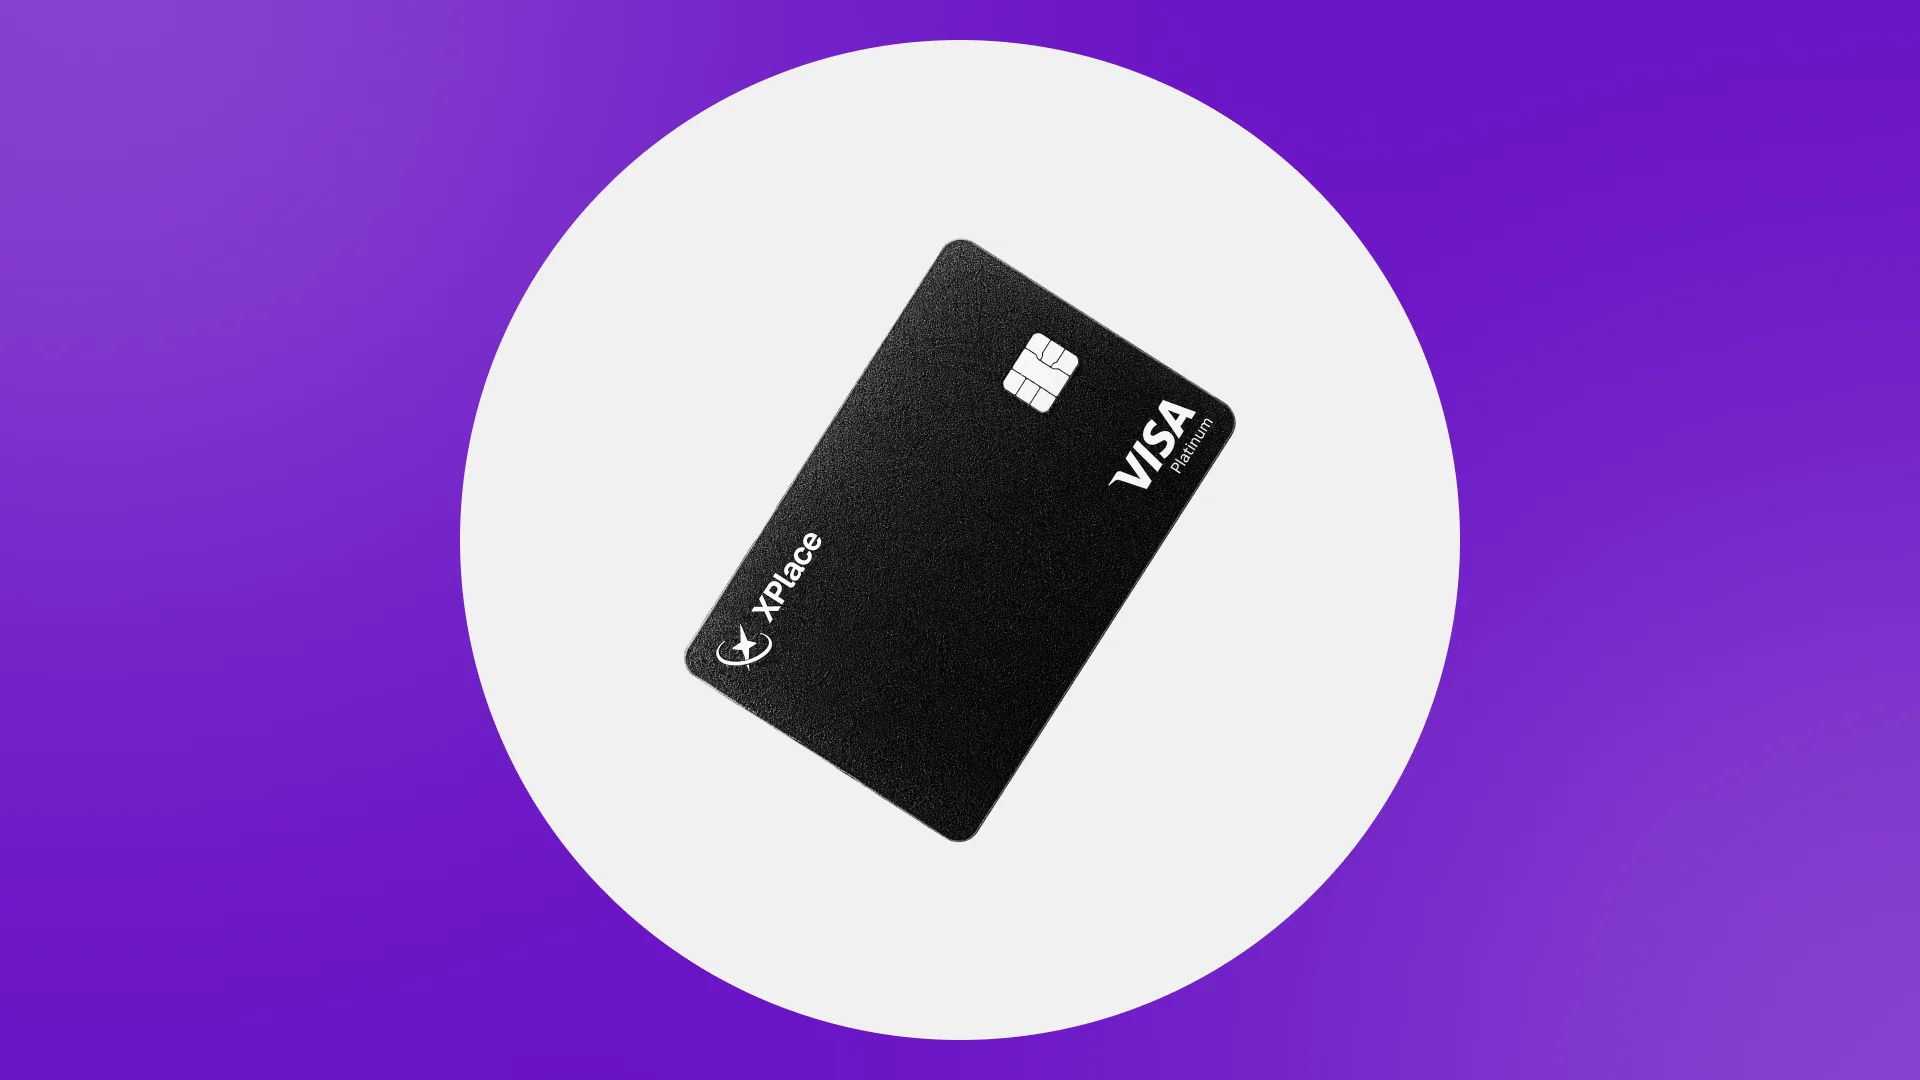
9 raisons de commencer à utiliser la carte crypto XPlace dès aujourd'hui
La raison la plus forte est structurelle : XPlace vous permet de dépenser à partir de votre crypto via une ligne de crédit Visa plutôt que de la vendre. Les utilisateurs déposent leur crypto dans des contrats en auto-conservation, qui génèrent une ligne de crédit équivalente à 30–70 % de la valeur du collatéral, tout en conservant la pleine propriété de leurs actifs grâce à leurs clés privées. C'est important, car cela permet d'éviter une vente potentiellement imposable, tout en laissant votre collatéral continuer à générer du rendement. Cela dit, il s'agit d'un produit adossé à un collatéral : une chute brutale des prix peut déclencher une liquidation automatique, et le cashback ne s'applique qu'en mode Crédit.
Ci-dessous, nous plaçons XPlace dans le contexte plus large des cartes crypto, cette même catégorie que MyCardCompare suit sur plus de 200 cartes, en comparant les frais, les récompenses, les conditions de crédit et la disponibilité, avec une comparaison directe XPlace vs Nexo et un regard honnête sur le profil d'utilisateur auquel elle convient le mieux.
Découvrez comment les cartes de crédit façon XPlace se comparent aux cartes de débit crypto prépayées. Comparer les cartes →
1. Qu'est-ce que XPlace et comment fonctionne cette carte crypto ?
XPlace est une plateforme financière native crypto construite sur Solana. Lancée fin 2025 par Pontech Group L.L.C-FZ, cette carte se présente comme la toute première vraie carte de crédit sur Solana, permettant aux utilisateurs d'emprunter en s'appuyant sur leurs avoirs crypto tout en continuant à générer du rendement DeFi sur les actifs déposés. La carte elle-même fonctionne sous le réseau Visa, une carte Visa classique acceptée chez tous les commerçants Visa dans plus de 160 pays, avec une compatibilité complète Apple Pay et Google Pay.
Il existe deux modes de dépense, et c'est vraiment là tout l'intérêt de la carte. Le mode Crédit permet de dépenser via votre ligne de crédit adossée à vos garanties, avec un cashback en USDC et des points XP à la clé ; le mode Cash puise directement dans le solde de votre wallet, mais ne génère aucun point XP. Au-delà de la carte, XPlace propose aussi une véritable couche bancaire : vous pouvez détenir et envoyer des fonds en USD, EUR et BRL, avec IBAN et rails locaux dans plus de 160 pays, un vrai compte capable de recevoir salaire et virements.
Actifs pris en charge et fonctionnement des dépôts
Le financement passe par le marché de prêt Kamino sur Solana. Vous déposez une garantie éligible, SOL, jitoSOL, USDT, ou encore ETH et BTC sous forme de wETH et cbBTC, dans vos Actifs principaux, XPlace redirige ensuite ces fonds vers Kamino, et un simple geste permet de convertir une partie de votre solde en garantie pour emprunter des USDC. Les dépôts peuvent se faire par transfert crypto, virement bancaire ou Apple Pay.
2. Des formules d'abonnement flexibles pour tous les profils d'utilisateurs crypto
XPlace propose un système à quatre niveaux, Basic, Silver, Gold et Platinum, où chaque palier supérieur augmente les plafonds et les avantages. La carte, la ligne de crédit, le rendement et le cashback fonctionnent dès la formule gratuite ; les formules payantes relèvent simplement les limites et ajoutent des avantages.
Le détail des fonctionnalités par niveau
D'après les tableaux officiels publiés par XPlace :
- Basic, gratuit ; accès de base avec le taux de cashback et d'XP le plus faible.
- Silver, 99 $ par an ; cashback plus élevé, XP boosté et accès de premier niveau aux salons d'aéroport.
- Gold, 249 $ par an ; support prioritaire et accès élargi aux salons d'aéroport ainsi qu'au fast-track.
- Platinum, 999 $ par an ; le meilleur taux de cashback en XP, un accès maximal aux salons et au fast-track, un service de conciergerie complet, des événements VIP, ainsi qu'une carte à finition miroir métallique.
Les prix évoluent régulièrement. Des sources antérieures mentionnaient un tarif de 200 $ pour Silver, 1 000 $ pour Gold et 5 000 $ pour Platinum : mieux vaut donc vérifier les tarifs actuels sur le site d'XPlace avant de s'abonner.
Est-ce que ça vaut le coup de passer à un niveau supérieur ?
Le vrai calcul de rentabilité se fait sur l'XP, pas sur le cashback. Pour 500 $ de dépenses mensuelles, la formule Basic rapporte environ 2,50 $ USDC de cashback plus 1% d'XP, tandis que Silver offre 5 $ plus 3% d'XP mais coûte 200 $/an : la différence en USDC n'est que d'environ 30 $/an, bien en dessous du coût de l'abonnement. La vraie valeur ajoutée réside dans le multiplicateur d'XP. Un avis indépendant a estimé le seuil de rentabilité de Silver à 40 000 $ de dépenses annuelles. Pour les utilisateurs occasionnels, la formule gratuite reste généralement le meilleur choix.
3. Un cashback ultra-compétitif et un programme de récompenses qui rapporte vraiment
Le cashback phare de la carte de débit crypto XPlace est versé en stablecoin. La carte offre jusqu'à 2% de cashback en USDC et jusqu'à 10% de récompenses en XP, avec un cashback en Mode Emprunt qui évolue de 0,5% / 1% / 1,5% / 2% selon les paliers Basic, Silver, Gold et Platinum. Un avis récent indique qu'en juillet 2026, XPlace a doublé le cashback du Mode Crédit sur tous les paliers, faisant passer l'échelle de 0,5–2% à 1–4%. Mieux vaut donc vérifier le taux en vigueur avant de vous y fier.
Le bémol important : le cashback ne s'applique qu'en Mode Emprunt. Les dépenses en Mode Débit avec des USDC prépayés ne génèrent aucune récompense. Certaines catégories sont également exclues : retraits en espèces et DAB, transferts d'argent, achats de cryptos, ainsi que titres financiers ou assurances.
Comment le programme de récompenses de la carte crypto démultiplie sa valeur
Le XP est la deuxième monnaie de la plateforme, et il porte un vrai potentiel spéculatif. Les utilisateurs gagnent des XP en dépensant avec leur carte, en tradant, en effectuant des dépôts et via le parrainage, et ces points détermineront l'allocation du token natif de XPlace lors d'un Token Generation Event prévu au T4 2026, avec 40% de l'offre totale de tokens répartie proportionnellement entre les détenteurs de XP. Pour donner une idée concrète : dépensez 2 000 € par mois en Mode Crédit à un taux de 2%, et vous récupérerez environ 40 €/mois en USDC, plus des XP dont la valeur au lancement reste incertaine. Les cryptos et les tokens fluctuent, donc considérez les XP comme un pari non réalisé, pas comme un revenu garanti.
4. Débloquez de la liquidité sans vendre : la ligne de crédit adossée à la crypto
Le Credit Hub est le mécanisme central de XPlace. Les cartes crypto classiques fonctionnent en vendant votre crypto pour traiter les paiements, alors que XPlace utilise votre crypto comme garantie pour un prêt : vos coins restent les vôtres, simplement bloqués temporairement. C'est ce qui permet d'éviter un événement imposable au moment du paiement.
Garanties acceptées et ratios LTV
Le loan-to-value varie selon l'actif. La vue in-app de XPlace affiche le LTV de chaque actif : SOL 65 %, wETH et cbBTC 70 %, jitoSOL 50 %, et USDT 80 %. Un exemple concret tiré de la même review : déposez 10 000 $ de SOL et vous débloquez environ 6 500 $ de crédit en USDC, tandis que votre SOL continue de générer du rendement via Kamino.
Taux d'intérêt sur la ligne de crédit
Comme la ligne de crédit provient de Kamino, le coût n'est pas fixe. L'APR d'emprunt est variable, tiré directement du marché en temps réel de Kamino, et affiché dans l'app avant que vous ne tiriez sur votre crédit. Certaines annonces présentent cela comme un APR de 0 % sur les achats, mais en toute honnêteté, il s'agit d'un taux de prêt en direct qu'il faut vérifier à chaque fois. Point crucial, et c'est là le risque : comme XPlace est non-custodial, c'est Kamino qui détient les actifs, donc XPlace ne peut pas déplacer votre garantie et ne peut ni suspendre ni annuler une liquidation si la valeur de votre garantie tombe sous le seuil fixé par le protocole. Les intérêts ne courent que sur le montant effectivement utilisé, pas sur l'ensemble de la garantie.
5. Votre garantie continue de rapporter : le rendement sur les dépôts crypto
Contrairement à une carte qui se contente de stocker votre solde, XPlace fait travailler vos dépôts. Les utilisateurs touchent des rendements allant jusqu'à 16% APY sur leurs dépôts, via les marchés de Kamino. Les stablecoins comme l'USDT offrent à la fois le LTV le plus élevé et un rendement stable, tandis que les actifs plus volatils comme SOL et wETH proposent des taux variables qui suivent le marché.
Comment le revenu passif se combine aux récompenses de la carte
L'intérêt, c'est le double gain : votre garantie génère du rendement via Kamino pendant que vos dépenses en mode crédit vous rapportent du cashback en USDC et des XP. Réinvesti, ce rendement peut se cumuler dans le temps. Mais soyons honnêtes : ce fameux 16% APY est variable, pas garanti, les taux évoluent selon la demande on-chain, et cette même garantie qui génère du rendement peut être liquidée si les prix chutent brutalement. C'est un revenu passif, oui, mais avec un vrai risque à la baisse.
Vous hésitez entre une carte crypto à rendement et une option cashback classique ? Comparez les deux catégories côte à côte. Comparer les cartes →
6. Frais et taux transparents : pas de mauvaises surprises
Beaucoup de cartes crypto cachent leurs coûts réels dans les majorations de change et les frais de retrait, la structure tarifaire mérite donc qu'on s'y attarde.
Les frais et taux XPlace en un coup d'œil
- Frais de transaction par carte : 0% quel que soit le palier.
- Frais de change : 1%, se rapprochant de 0% au palier le plus élevé.
- Cotisation annuelle : gratuite (Basic) jusqu'à 999$ (Platinum) selon le barème officiel actuel, en gardant en tête l'écart de tarification signalé dans la Section 2.
- Frais de transaction à l'étranger : il est notamment annoncé zéro frais de transaction à l'étranger sur tous les paliers, à concilier avec la ligne "frais de change à 1%" mentionnée plus haut, car les sources décrivent différemment ces frais de change, à vérifier directement dans l'application.
- Virements bancaires : échelonnés de 2% au niveau Basic à 0,5% au niveau Platinum.
- Frais de dossier de prêt : une source mentionne des frais de dossier de 2,5% sur les prêts adossés à la crypto générés par les dépenses.
Ce qu'il faut retenir : les frais liés à la carte XPlace sont compétitifs, mais c'est bien au niveau de la ligne de crédit (TAEG variable plus éventuels frais de dossier) que se trouve le vrai coût.
7. Un accès vraiment mondial : utilisez votre carte partout dans le monde
XPlace s'appuie sur le réseau Visa. La carte fonctionne dans plus de 160 pays, partout où Visa est accepté, et la couche bancaire ajoute un Compte Bancaire Global permettant de détenir et transférer des USD, EUR et BRL via IBAN et les systèmes de paiement locaux dans plus de 160 pays, tout ça dans la même application que la carte et la ligne de crédit. La disponibilité annoncée couvre les États-Unis, l'UE, l'Afrique, l'Asie-Pacifique, l'Amérique latine et le Moyen-Orient. À noter : un titulaire de carte aux États-Unis reste soumis à la fiscalité locale, l'IRS considère les paiements par carte crypto comme des cessions imposables. Donc l'absence "d'événement imposable" concerne uniquement le mécanisme de la ligne de crédit, pas votre situation fiscale globale.
8. Sécurité, statut réglementaire et tranquillité d'esprit
À la question récurrente « XPlace est-il sûr ? », la caractéristique déterminante est l'absence de dépositaire tiers. Tous les soldes et transactions sont gérés via des smart contracts on-chain et des partenaires de paiement agréés, et les utilisateurs conservent la pleine propriété de leurs fonds. Cela élimine le risque d'insolvabilité d'un émetteur sur vos cryptos, mais transfère la responsabilité vers le risque lié aux smart contracts et aux protocoles. Comme le résume clairement un avis, une faille dans un protocole, une insolvabilité ou une chute brutale de la valeur du collatéral peut liquider votre position automatiquement, et XPlace ne peut ni l'empêcher ni l'annuler. XPlace n'est pas une banque de dépôt, et le risque crypto fait partie du jeu.
Fonctionnalités de sécurité intégrées à la carte
Les contrôles classiques au niveau de l'application sont bien présents : émission instantanée de carte virtuelle, configuration du code PIN, et intégration à Apple Wallet/Google Wallet. Une fois le KYC terminé, une carte virtuelle est délivrée instantanément et peut être ajoutée immédiatement à Apple Wallet ou Google Wallet. Comme les actifs restent dans votre propre wallet, la gestion des clés relève de la responsabilité de l'utilisateur.
9. Une expérience fluide et intuitive, de l'inscription à la première dépense
XPlace est pensé pour une utilisation immédiate : vous créez une carte Visa virtuelle, vous l'ajoutez à votre téléphone, et vous dépensez. Le processus KYC est léger : il suffit de vérifier votre identité avec un passeport ou une carte d'identité nationale, plus un justificatif de domicile, via un simple contrôle de document et de selfie, pas une vérification financière approfondie.
Étape par étape : comment s'inscrire et démarrer
- Téléchargez l'application XPlace.
- Créez un compte et choisissez un nom d'utilisateur (les autres pourront vous envoyer des fonds via ce pseudo).
- Complétez le KYC avec une pièce d'identité officielle, un selfie et un justificatif de domicile.
- Choisissez votre niveau d'abonnement, vous pourrez le faire évoluer plus tard.
- Déposez des cryptos ou des devises classiques sur vos Main Assets.
- Définissez un code PIN ; votre carte Visa virtuelle est créée instantanément. Ajoutez-la à Apple Pay ou Google Pay.
- Ouvrez une ligne de crédit en désignant une garantie.
- Dépensez en mode Crédit pour gagner du cashback en USDC et des points XP.
Conseils pour une validation plus rapide
Utilisez des photos d'identité bien nettes et assurez-vous que votre nom correspond sur tous les documents. L'inscription complète prend environ 10 à 15 minutes, et il vous suffit d'un passeport valide.
XPlace face à la concurrence
Le duel le plus recherché, c'est XPlace contre la Nexo Card : les deux permettent de dépenser directement à partir de vos cryptos, mais leur fonctionnement diffère sur pas mal de points.
XPlace vs Nexo Card : les grandes différences
Caractéristique | Carte XPlace | Carte Nexo |
|---|---|---|
Réseau de la carte | Visa | Mastercard |
Cashback maximum | jusqu'à 2 % en USDC (mode Crédit uniquement)¹ | jusqu'à 2 % en NEXO ou 0,5 % en BTC (mode Crédit uniquement) |
LTV de la ligne de crédit (BTC) | ~70 % (cbBTC) | jusqu'à 50 % |
Rendement sur le collatéral | jusqu'à 16 % APY (variable) | jusqu'à ~15 % APY |
Frais annuels | 0 $ – 999 $² | 0 $ (aucun frais annuel ou mensuel) |
Frais de change | 1 %, moins élevé sur les paliers supérieurs | 0,2 %–2,5 % selon le niveau |
Conservation des fonds | Non-custodial (Solana/Kamino) | Custodial |
Disponibilité | Plus de 160 pays | EEE + Royaume-Uni, pas les États-Unis |
¹ Le tableau des paliers d'XPlace indique 0,5 %–2 %, mais des sources datant de mi-2026 évoquent une hausse à 1–4 % : vérifiez bien les taux en vigueur. ² La page officielle actuelle mentionne Silver 99 $ / Gold 249 $ / Platinum 999 $ ; des sources antérieures citaient des montants plus élevés.
Là où XPlace prend l'avantage : la portée et la conservation des actifs. La carte fonctionne dans plus de 160 pays et laisse vos actifs dans votre propre wallet, alors que la Nexo Card est une Mastercard réservée à l'Europe, non disponible aux États-Unis. Là où Nexo prend l'avantage : le coût d'entrée. Nexo ne prélève aucuns frais mensuels, annuels ou d'inactivité, et propose une expérience custodial familière avec un cashback versé en NEXO ou en BTC. Les deux plateformes conditionnent le cashback à l'activation du Credit Mode, et Nexo exige en plus un portefeuille minimum de 5 000 $ pour pouvoir en bénéficier. La Visa de Crypto.com et la Coinbase Card, elles, misent plutôt sur des dépenses en débit prépayé plutôt que sur une véritable ligne de crédit adossée à des garanties.
Qui devrait choisir quoi
Optez pour XPlace si vous privilégiez une couverture géographique plus large, l'auto-conservation de vos actifs et l'aspect XP/airdrop. Choisissez plutôt Nexo si vous êtes en Europe ou au Royaume-Uni et que vous voulez une carte sans frais annuels, à double mode, proposée par une plateforme custodial déjà bien établie.
Ce que disent vraiment les utilisateurs de la carte crypto XPlace
Trois profils d'usage reviennent régulièrement dans les avis :
- Le HODLer, qui bloque du BTC ou du SOL en garantie, utilise sa ligne de crédit sans revendre ses actifs, et touche en plus le rendement Kamino sur les fonds verrouillés.
- Le gros dépensier, qui vise la carte Platinum pour maximiser le cashback via le Credit Mode, acceptant les frais annuels en échange d'un volume de dépenses mensuel élevé. Les frais de la Platinum sont surtout justifiés pour les gros dépensiers ou ceux qui disposent d'un large réseau de parrainage capable de compenser les coûts grâce à la commission de 25 %.
- Le freelance, qui reçoit ses paiements internationaux sur l'IBAN XPlace, conserve ses fonds en USD, EUR ou BRL, et dépense directement avec la carte.
Les expériences varient d'un utilisateur à l'autre, et une grande partie du potentiel d'XPlace repose sur un token qui n'a pas encore été lancé. Faites vos propres recherches avant de vous engager sur des frais annuels.
Vous préférez une alternative custodial sans frais annuels ? Découvrez les chiffres vérifiés de la Nexo Card. Voir la carte →
Foire aux questions sur la carte crypto XPlace
La carte crypto XPlace est-elle disponible dans mon pays ?
XPlace annonce une disponibilité aux États-Unis, dans l'UE, en Afrique, en Asie-Pacifique, en Amérique latine et au Moyen-Orient, la carte étant utilisable dans plus de 160 pays partout où Visa est accepté. Le support régional évolue régulièrement, donc mieux vaut vérifier la liste des pays actuelle sur le site officiel de XPlace avant de vous inscrire.
Quel est le taux de cashback proposé par la carte XPlace, et comment est-il versé ?
Le tableau des paliers de XPlace indique jusqu'à 2% de cashback en USDC plus jusqu'à 10% de récompenses XP, certains rapports de mi-2026 évoquant même une hausse vers une fourchette de 1 à 4% en USDC. Le cashback est versé en stablecoin USDC, et surtout, il ne s'applique qu'aux achats effectués en mode Emprunt (Borrow Mode), les dépenses en mode Débit ne rapportent rien.
En quoi la ligne de crédit adossée aux cryptos diffère-t-elle d'un prêt classique ?
Il n'y a ni vérification de crédit ni échéancier de remboursement fixe : vous utilisez vos cryptos comme garantie plutôt que de les vendre, donc vos jetons restent les vôtres, simplement bloqués temporairement, et les intérêts ne courent que sur les sommes réellement utilisées. Le risque, c'est la liquidation : comme c'est Kamino qui détient les actifs, XPlace ne peut ni suspendre ni annuler une liquidation si votre garantie descend sous le seuil fixé par le protocole.
Quels sont les frais et taux appliqués par XPlace ?
Les frais de transaction par carte sont de 0% sur tous les paliers, avec des frais de change de 1% qui tombent à 0% au palier le plus élevé. L'abonnement va de gratuit à 999$/an selon la grille tarifaire actuelle, et le taux d'emprunt est variable, fixé par Kamino. Certaines sources mentionnent aussi des frais de mise en place du prêt de 2,5%. Vérifiez bien la grille la plus récente sur le site de XPlace, car les tarifs ont changé récemment.
XPlace est-elle sûre et légitime ?
XPlace est une plateforme non-custodiale où les soldes et transactions transitent par des smart contracts on-chain et des partenaires de paiement agréés, et où les utilisateurs conservent la pleine propriété de leurs fonds. Ce n'est pas une banque de dépôt, et le risque crypto reste bien réel : une faille dans le protocole, une insolvabilité ou une chute brutale de la garantie peut liquider votre position automatiquement.
Combien de temps prend le KYC pour être validé ?
Comptez entre quelques minutes et une journée. Une fois le KYC terminé, une carte virtuelle est délivrée instantanément, et la demande complète prend généralement 10 à 15 minutes avec simplement un passeport valide. Les retards viennent le plus souvent de photos peu lisibles ou de noms qui ne correspondent pas d'un document à l'autre.
Conclusion : la carte crypto XPlace vaut-elle le coup en 2026 ?
Les neuf atouts de XPlace, des paliers flexibles, un cashback compétitif en Credit Mode, une véritable ligne de crédit adossée à la crypto, un rendement sur les dépôts, des frais de carte réduits, une couverture dans plus de 160 pays, l'auto-conservation des fonds, une inscription rapide et un système XP/airdrop bien pensé, font au final de cette carte un outil qui transforme vos cryptos dormantes en véritable levier financier sans vous forcer à vendre. Mais les contreparties sont tout aussi réelles : le cashback est verrouillé au Credit Mode, les taux d'emprunt sont variables, la liquidation est automatique et irréversible, et une grande partie du potentiel repose sur un token qui n'a pas encore été lancé.
Ce n'est pas fait pour tout le monde. Si vous détenez peu de crypto ou préférez un produit fiat simple, une carte de débit prépayée ou une option sans frais annuels comme Nexo conviendra sans doute mieux. La prochaine étape logique est de comparer XPlace au reste du marché avant de vous engager : comparez les cartes crypto sur les frais, les récompenses, la conservation des fonds et la disponibilité, pour choisir celle qui colle vraiment à votre usage.
Comparez le modèle de XPlace à plus de 200 cartes crypto sur les frais, les récompenses et la disponibilité. Comparer les cartes →





