InícioCartões sem AnuidadeMelhores Cartões sem Anuidade nos Emirados Árabes Unidos

Melhores Cartões sem Anuidade nos Emirados Árabes Unidos

Compare os cartões sem anuidade disponíveis nos Emirados Árabes Unidos. Veja outras tarifas, recompensas, requisitos de uso e principais benefícios para encontrar a melhor opção para você.

Cartões sem anuidade disponíveis nos Emirados Árabes Unidos

Veja os cartões sem anuidade disponíveis atualmente nos Emirados Árabes Unidos, compare as opções e escolha a que funciona melhor para você.

NOSSAS MELHORES ESCOLHAS

Mostrando 24 cartões

Anuidade

US$ 0

Taxa de recompensas

Até 8%

Mensalidade

US$ 0

Recarga

EUR · EURC · USDC · USDT

Conclusão

O COCA Card entrega um cashback base de 1% genuinamente competitivo, sem tarifa mensal, mas taxas maiores exigem bloquear uma quantidade considerável de tokens $COCA. Ideal para quem gasta stablecoins na Europa e além e quer recompensas de verdade sem risco de custódia.

O COCA Card se destaca por combinar controle non-custodial com um modelo de gasto só em stablecoins e 0% de tarifa de câmbio. O cashback de 1% do plano gratuito é honesto e descomplicado. O verdadeiro porém é que as taxas relevantes começam em 3%, e chegar lá exige fazer staking de milhares de euros em um token nativo, o que adiciona compromisso de capital e risco de preço do token.

O COCA Card roda na rede Visa e é denominado em EUR. É um cartão de débito non-custodial, ou seja, os usuários mantêm o controle dos próprios fundos. Estão disponíveis as versões física e virtual; o cartão físico custa €5 de forma única, enquanto o virtual é gratuito. O Apple Pay é suportado. O cartão aceita EURC, USDC e USDT em sete blockchains, com pré-carregamento obrigatório em vez de conversão automática no ponto de venda. A conversão custa 0.6% e a tarifa de câmbio é 0%. O cartão está disponível em 75 países. O KYC é obrigatório. O COCA também oferece um IBAN pessoal e conta bancária mantidos em Malta, com suporte a depósitos de terceiros. Os limites de gasto diário chegam a €30,000 e os saques diários no caixa eletrônico têm teto de €850.

O plano gratuito Starter paga 1% de cashback em stablecoins, com teto de €300 por mês. Taxas maiores exigem staking de tokens $COCA: 300 tokens desbloqueiam 3% nos primeiros €1,000 mensais e depois 1% acima disso; 1,000 tokens dão 4%; 3,000 tokens dão 5%; 10,000 tokens dão 6%; e 30,000 tokens (cerca de €37,600) desbloqueiam o destaque de 8% nos primeiros €10,000 mensais. O cashback é distribuído até o dia 10 de cada mês. Os níveis superiores também incluem 50% de cashback em serviços de assinatura selecionados, como streaming e ferramentas de IA, com mais serviços desbloqueados a cada nível. Um bônus de boas-vindas de $10 se aplica a novos usuários.
Anuidade

US$ 0

Taxa de recompensas

Até 5%

Mensalidade

US$ 0

Recarga

+ 16 moedas

Conclusão

O Kolo Card recompensa novatos generosamente, mas cai para 1% depois do primeiro mês, com teto de $100 mensais. Ainda sem cartão físico. Ideal para quem gasta cripto e quer cashback em Bitcoin sem tarifa mensal.

O cashback de 5% no primeiro mês do Kolo Card é uma oferta de abertura forte, mas a queda permanente para 1% depois disso é um degrau e tanto. O teto mensal de $100 limita o valor para quem gasta muito. O formato apenas virtual e o modelo custodial são restrições reais que vale a pena pesar.

O Kolo Card é emitido pela Rain, com sede em Porto Rico, e roda na rede Visa. É um cartão de débito custodial disponível apenas na versão física. O cartão suporta Apple Pay. O carregamento funciona por conversão automática a partir de qualquer uma das 15 criptomoedas suportadas em 7 blockchains, incluindo BTC, ETH, SOL, USDC, entre outras. A conversão custa 0.32% por transação, e uma tarifa de câmbio de 1% se aplica a compras fora do USD. O cartão é denominado em USD e cobre 172 países. O KYC é obrigatório no cadastro. Não há conta bancária pessoal ou IBAN. Abrir um cartão exige um depósito de 10 USDC, totalmente disponível para gasto. O limite de gasto diário é de $50,000. Saques no caixa eletrônico não estão disponíveis.

O Kolo Card paga cashback em Bitcoin em todas as compras. Durante o primeiro mês, cada transação rende 5% de volta em BTC, com um teto de $5 por compra e um teto mensal de $100. Depois desse primeiro mês, a taxa cai permanentemente para 1%, com um teto de $1 por compra e o mesmo teto mensal de $100. Um usuário típico que gasta $500 por mês após o período introdutório ganha $5 em cashback de BTC. A recompensa em Bitcoin pode se valorizar com o tempo se o BTC subir, mas isso carrega risco de mercado. Não há níveis, exigência de staking ou planos pagos para desbloquear taxas maiores.

Anuidade

US$ 0

Taxa de recompensas

Até 6%

Mensalidade

US$ 2

Recarga

USD · USDC · USDT

Conclusão

O Tria Card paga cashback de verdade em USD, sem teto no nível de entrada, mas as recompensas ficam bloqueadas até um futuro evento de token. Ideal para usuários self-custody que gastam o suficiente para compensar a tarifa mensal de $2.

Cartões Visa non-custodial são raros, e o Tria combina isso com cashback de 1.5% sem teto, o que supera a maioria dos concorrentes de nível de entrada. O verdadeiro porém é que o cashback não é pago na hora: fica retido até o Token Generation Event, deixando o prazo das recompensas incerto. A tarifa de $90 do cartão físico também pesa.

O Tria Card é emitido pela Rain, com sede em Porto Rico, e roda na rede Visa. É um cartão de débito non-custodial denominado em USD. Estão disponíveis as versões física e virtual, custando $90 e $20 respectivamente, e o cartão suporta Apple Pay. O carregamento exige pré-carregamento manual em vez de conversão automática; uma tarifa de conversão de 0.4% se aplica ao mover cripto para cobrir os gastos. O cartão suporta USDC e USDT em seis blockchains. Está disponível em 223 países, sem tarifa de transação no exterior. O KYC é obrigatório e não há conta bancária ou IBAN vinculados. O limite de gasto diário é de $1,000,000 e o saque diário no caixa eletrônico tem teto de $750, com tarifas de $1 mais 1% por saque.

No plano padrão Virtual ($2 por mês), os titulares do cartão ganham 1.5% de cashback em USD nos primeiros $100 gastos a cada período, depois 0.5% acima disso, sem teto mensal. Níveis superiores desbloqueiam taxas melhores: o Signature ($9 por mês) paga 4.5% nos primeiros $1,000 e depois 1%, e o Premium ($21 por mês) paga 6% nos primeiros $2,000 e depois 1%. Um usuário típico no nível de entrada gratuito realisticamente ganha algo próximo da taxa contínua de 0.5% na maior parte dos gastos. Um alerta importante: o cashback não é distribuído imediatamente e está programado para ser liberado após o Token Generation Event do projeto, então o prazo não é garantido.

Anuidade

US$ 0

Taxa de recompensas

Até 3%

Mensalidade

US$ 0

Recarga

USD · frxUSD · liquidUSD · USDC · USDT

Conclusão

Um cartão Visa em stablecoins genuinamente non-custodial, com um destaque forte de 3% de cashback, mas essa taxa tem um teto de apenas $60 por mês no plano gratuito, limitando o valor real para a maioria de quem gasta.

O Ether.fi se destaca pela self-custody e por zerar as tarifas de conversão, câmbio e mensalidade. O cashback de 3% soa impressionante, mas o teto mensal de $60 no plano Core o torna praticamente simbólico. Desbloquear um cashback relevante exige gasto sério ou um grande stake em $ETHFI.

O Ether.fi Card roda na rede Visa e opera como um cartão de débito non-custodial denominado em USD. Estão disponíveis a versão física e uma versão virtual gratuita, com o cartão físico custando $40. O Apple Pay é suportado. O cartão converte automaticamente stablecoins, incluindo USDC, USDT, frxUSD e liquidUSD, sem custo de conversão e sem tarifa de câmbio. Está disponível em 226 países. O KYC é obrigatório. Os titulares do cartão recebem uma conta bancária nos EUA e podem aceitar depósitos de terceiros, embora nenhum IBAN seja fornecido. Os limites de gasto diário são ilimitados, e o limite diário de saque no caixa eletrônico é de $750.

O plano Core paga 3% de cashback nos primeiros $2,000 de gasto mensal, depois cai para entre 0.5% e 1% no restante, com um teto geral de cashback mensal de $1,000. No entanto, o teto de cashback de entrada é, na prática, $60 por mês, o que significa que a maioria de quem gasta no dia a dia vai atingir o limite rapidamente. Fazer upgrade para os planos Luxe ou Pinnacle aumenta a janela de 3% para $10,000 ou $50,000 respectivamente, mas o acesso exige pontos acumulados por gasto pesado no cartão ou staking de quantidades substanciais de tokens $ETHFI. Uma promoção de boas-vindas oferece até 15% de cashback em restaurantes, embora seja por tempo limitado. O cashback é pago em cripto.

Anuidade

US$ 0

Taxa de recompensas

Até 4%

Mensalidade

US$ 0

Recarga

USD · USDC · USDT

Conclusão

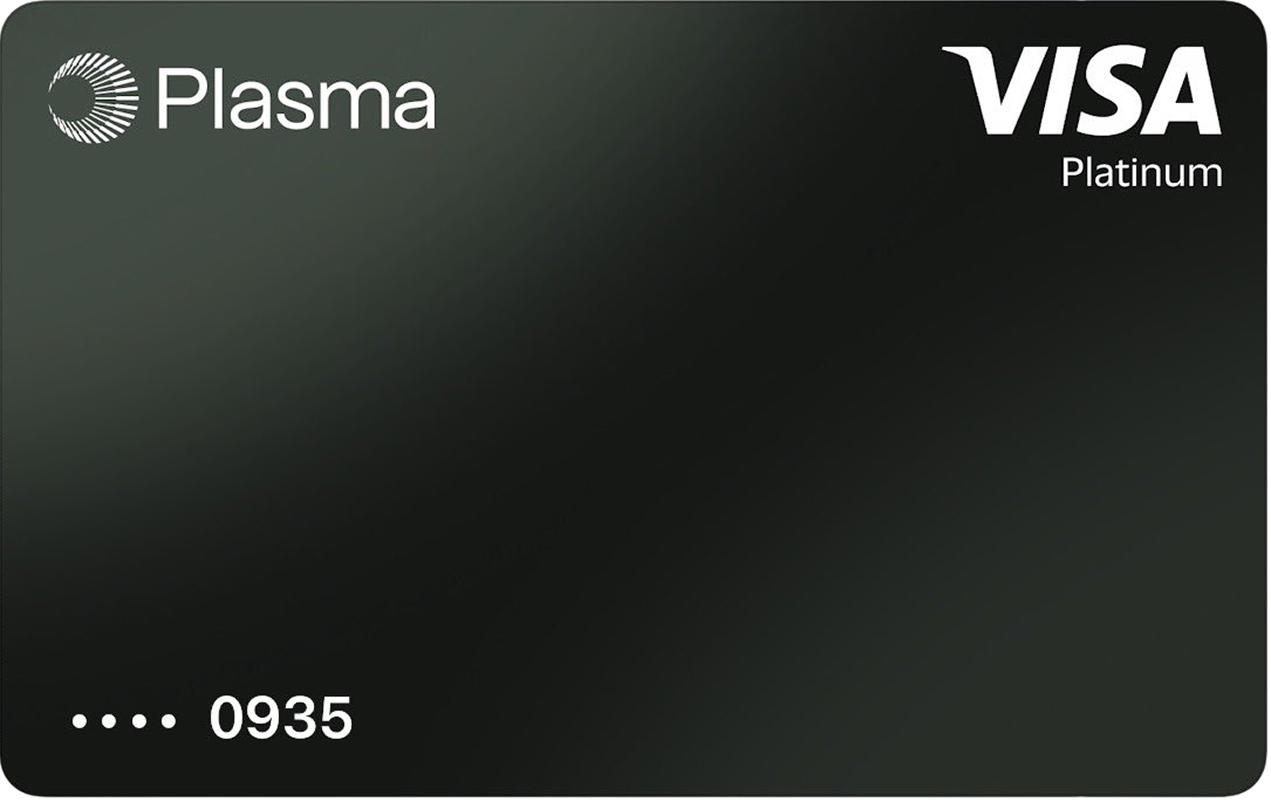
O Plasma One é um forte concorrente para quem gasta em stablecoins e quer cashback sem teto no nível de entrada. A tarifa de câmbio de 1% incomoda quem viaja com frequência. Mais indicado para usuários baseados em USD que gastam bastante.

Uma taxa base de cashback de 2% sem teto é genuinamente competitiva, e o modelo não custodiante é raro nessa faixa de preço. A pegadinha é real: as recompensas são pagas em tokens XPL, não em dinheiro, e conseguir as melhores taxas exige colocar em staking milhares de dólares em um token nativo que a maioria dos usuários nunca ouviu falar.

O Plasma One é emitido pela Rain, com sede em Porto Rico, e roda na rede Visa. É um cartão pré-pago não custodiante denominado em USD. O cartão é enviado apenas na versão física, sem opção de cartão virtual, e suporta Apple Pay. O carregamento é feito por pré-carga manual usando USDC ou USDT em oito blockchains suportadas, sem conversão automática de outros ativos cripto. Não há custo de conversão, mas uma tarifa de câmbio de 1% se aplica no plano base. O cartão está disponível em 227 países, e é exigido KYC. Os portadores do cartão recebem uma conta bancária nos EUA, permitindo depósitos de terceiros, embora nenhum IBAN seja fornecido. O limite diário de gastos é generoso, de $1,000,000 USD. Saques em caixas eletrônicos não são suportados.

O plano base Lite paga 2% de cashback nos primeiros $500 de gasto mensal, depois cai para 0.1% sem teto além desse limite. O cashback é calculado em USD, mas pago semanalmente em tokens XPL, que precisam então ser convertidos para acessar o valor em dinheiro. O plano Core, por $10 por mês, eleva a taxa de destaque para 3% nos primeiros $1,000 e adiciona cashback na categoria de IA. O plano Platinum, que exige cerca de $9,000 em XPL em staking, chega a 4% mais 10% em gastos com IA. Um usuário típico do plano gratuito realisticamente ganha 2% em um gasto mensal modesto, caindo bruscamente após $500. Não há tetos mensais fixos de ganhos além dos limites por plano.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 4,95

Recarga

+ 28 moedas

Conclusão

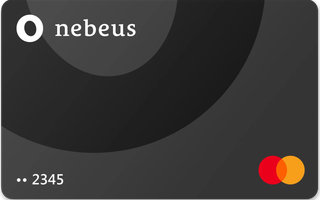
O Nebeus Card oferece tarifa de câmbio zero e amplo suporte a cripto, com 25 ativos, mas a mensalidade e o custo de conversão de 2.15% corroem o valor no dia a dia. Ideal para quem gasta com frequência internacionalmente e já usa a Nebeus.

A Nebeus posiciona esse cartão em torno da tarifa de câmbio zero, que realmente importa para uso internacional. O problema é que a cobrança de conversão automática de 2.15% incide toda vez que você gasta cripto, e não há recompensas de cashback para compensar isso. A mensalidade faz com que detentores passivos paguem por nada.

O Nebeus Card é emitido pela Dzing Finance no Reino Unido e roda na rede Mastercard. É um cartão de débito custodiante disponível tanto em forma física quanto virtual, com suporte a Apple Pay. O carregamento depende da conversão automática do seu saldo de cripto na Nebeus, com um custo de conversão de 2.15% aplicado no momento do gasto. O cartão é denominado em EUR, GBP e USD e está disponível em 194 países. É exigido KYC no cadastro. A Nebeus fornece uma conta bancária pessoal com IBAN de Luxemburgo, embora depósitos de terceiros não sejam suportados. O cartão físico é emitido gratuitamente e válido por cinco anos. O gasto diário é limitado a 5,000 EUR e os saques diários em caixas eletrônicos a 2,000 EUR.

O Nebeus Card não tem programa de cashback e não oferece pontos, milhas ou níveis de recompensa vinculados a staking. Não há bônus de boas-vindas nem incentivos contínuos de gasto de nenhum tipo. A Nebeus não publicou nenhuma oferta promocional de cashback no aplicativo como substituto. Usuários que querem retorno sobre os gastos no cartão precisarão procurar em outro lugar, já que este cartão não oferece nenhum mecanismo para ganhar sobre as compras, independentemente do volume de gastos.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 1

Recarga

+ 26 moedas

Conclusão

HyperCard EU earns daily interest on your card balance instead of cashback, but meaningful rates demand enormous HPY token lockups. A virtual-only prepaid suited to European crypto holders who carry large balances.

The interest-on-balance model is genuinely different, but the headline 10% rate requires locking up roughly 140,500 EUR worth of HPY tokens, making it fantasy for most users. The free tier pays nothing, the monthly fee is small but real, and the 2.6% conversion cost is above average.

HyperCard EU is issued by Paytend, a Lithuania-based issuer, and runs on the Mastercard network. It is a custodial prepaid card denominated in EUR. The card is virtual only, with no physical card option, but it supports Apple Pay. Funding requires manual preload rather than automatic conversion at the point of sale; converting crypto to EUR costs 2.6% at the free tier. The card supports 25 cryptocurrencies including BTC, ETH, SOL, XRP, USDT and USDC, and is available across 47 European countries. KYC is required and there is no linked personal bank account or IBAN. The daily spend limit is 10,000 EUR. There is no ATM access as the card is virtual only.

HyperCard EU pays no transaction cashback at any tier. Instead, it pays daily interest calculated on your preloaded card balance at an annualised rate that depends on how much HPY token you have locked up. The free tier earns 0% interest. Meaningful rates start at 2% for roughly 100 EUR of HPY locked, rising to a maximum of 10% for roughly 140,500 EUR of HPY locked. For a typical user with no HPY holdings, the card pays nothing. A 4 EUR welcome bonus is available on signup. The interest model rewards large, committed holders of HyperPay's own token, not everyday spenders.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

+ 773 moedas

Conclusão

O Cypher Card é um Mastercard não custodiante com uma amplitude excepcional de tokens e alcance global, mas as tarifas se acumulam rapidamente e não há cashback algum. Ideal para usuários de autocustódia que querem amplo acesso a cripto.

O Cypher Card se destaca pelo controle não custodiante e pelo suporte a centenas de tokens em 25 blockchains. O trade-off é real: uma taxa de $50 pelo cartão físico, uma tarifa de câmbio de 1.5%, um custo de conversão de 1%, e ainda assim nenhum programa de cashback, apesar de um ter sido prometido desde o final de 2024.

O Cypher Card é emitido pela Reap em Hong Kong e roda na rede Mastercard. É um cartão pré-pago com custódia não custodiante, o que significa que os usuários mantêm controle sobre seus próprios ativos. Estão disponíveis tanto um cartão físico quanto um cartão virtual; o cartão virtual é gratuito, enquanto o cartão físico custa $50. Apple Pay é suportado. O carregamento exige pré-carga manual, já que a conversão automática não está disponível, e a conversão tem um custo de 1%. Uma tarifa de câmbio de 1.5% se aplica a transações fora do USD. O cartão é denominado em USD e está disponível para residentes de aproximadamente 160 países, incluindo Estados Unidos, Reino Unido, a maior parte da Europa e grande parte da Ásia, América Latina e Oriente Médio. É exigido KYC, e nenhuma conta bancária vinculada ou IBAN é fornecido. O gasto diário é limitado a $4,000 e os saques diários em caixas eletrônicos são limitados a $500, com uma tarifa de ATM de 1% aplicada.

O Cypher Card atualmente não oferece cashback nem programa de recompensas contínuo. Um lançamento de cashback foi indicado para por volta do quarto trimestre de 2024, mas não se concretizou até meados de 2026. Novos portadores do cartão recebem um bônus de boas-vindas único de 50 reward points, embora o valor de resgate desses pontos não seja claro. Não há planos de gasto, exigências de staking, nem ofertas de parceiros confirmadas no momento. Quem escolher este cartão deve fazê-lo puramente pela sua utilidade e por seus recursos não custodiantes, e não por qualquer expectativa de ganhar recompensas.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · USDC

Conclusão

O Tuyo Card é um cartão de débito Visa não custodial sólido e sem tarifas para quem gasta em USDC e quer custo zero de conversão e um limite diário alto. As recompensas são pontos especulativos sem valor de resgate por enquanto, o que é uma limitação real. Ideal para usuários ativos de USDC que valorizam a autocustódia.

O Tuyo se destaca por combinar arquitetura não custodial com uma estrutura genuinamente livre de tarifas: sem tarifa mensal, sem tarifa de câmbio, sem custo de conversão. O limite de gasto diário de $200,000 é excepcional. A pegadinha honesta é que o sistema de pontos TUYO é, na prática, irresgatável no momento, o que torna as recompensas aspiracionais em vez de reais.

O Tuyo Card é emitido pela Rain, sediada em Porto Rico, e roda na rede Visa. É um cartão de débito não custodial, o que significa que os usuários mantêm o controle de seus fundos em vez de entregar a custódia ao emissor. O cartão é apenas físico e é compatível com Apple Pay. O carregamento funciona por meio da conversão automática de USDC em cinco blockchains suportadas, com custo de conversão zero e sem tarifa de câmbio no ponto de venda. O cartão é denominado em USD e está disponível em 226 países. É necessário KYC, e os portadores do cartão têm acesso a uma conta bancária dos EUA que aceita depósitos de terceiros. Não há IBAN. O limite de gasto diário chega a $200,000, e não há saques em caixas eletrônicos disponíveis, já que se trata de um cartão físico sem função de acesso a ATM mencionada.

O Tuyo usa uma moeda de pontos proprietária chamada TUYOs em vez de cashback. Gastar com o cartão rende aproximadamente 0.50 TUYOs por dólar gasto. Negociar dentro do app rende cerca de 0.05 TUYOs por dólar negociado. Estratégias de yield rendem pontos diariamente com base no saldo, e indicações retornam cerca de 20 por cento dos ganhos em TUYO do amigo indicado. A ressalva crítica é que os TUYOs atualmente não têm valor em dinheiro nem mecanismo de resgate. Eles funcionam como um rastreador de atividade, com a sugestão de que recompensas serão introduzidas em uma data futura. Até que isso aconteça, o programa de recompensas não entrega nada tangível ao portador do cartão.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

+ 6 moedas

Conclusão

O ZEN Card é um Mastercard competente denominado em EUR para detentores de cripto em 60 países, mas sua tarifa de conversão de 2.5% e o cashback limitado a um punhado de lojas parceiras enfraquecem sua proposta de valor para quem gasta com frequência.

O ZEN está em um mercado de nível intermediário concorrido e, no geral, se sai bem: sem tarifa mensal, cartão virtual gratuito e um IBAN pessoal são bases sólidas. O custo de conversão de 2.5% é um peso real para quem gasta cripto regularmente, e o programa de cashback é fino e condicional demais para contar como um benefício genuíno.

O ZEN Card é emitido pela ZEN.COM, uma fintech lituana, e roda na rede Mastercard. É um cartão de débito denominado em EUR. Tanto um cartão virtual gratuito quanto um cartão físico estão disponíveis, com a versão física custando um valor único de EUR 10. Apple Pay é compatível. O cartão não converte cripto automaticamente no ponto de venda; os usuários precisam pré-carregar EUR manualmente, com a conversão de cripto para EUR cobrada a 2.5%. Uma tarifa de câmbio de 0.5% se aplica a transações fora do EUR. Os ativos cripto suportados incluem BTC, ETH, LTC, USDC e USDT. O cartão está disponível em 60 países, abrangendo Europa, América do Norte, Ásia e além. É necessário KYC. Os portadores do cartão recebem um IBAN pessoal e uma conta bancária lituana com suporte a depósitos de terceiros. O limite de gasto diário é de EUR 10,000 e o limite diário de saque em ATM é de EUR 30,000, com saques em caixas eletrônicos cobrados a 1.5%.

O ZEN Card não tem cashback universal em compras do dia a dia. As recompensas existem apenas em uma pequena seleção de lojistas parceiros, com exemplos incluindo NordVPN a 11% e Travala a 4%. Portadores do plano gratuito recebem apenas 50% da taxa de cashback anunciada nessas lojas, reduzindo pela metade os números de destaque imediatamente. A lista de parceiros é curta e muda ao longo do tempo, então ganhar de forma consistente não é realista para a maioria dos usuários. Não há exigências de staking, recompensas em token por nível, nem bônus de boas-vindas. Planos pagos a partir de EUR 0.90 por mês desbloqueiam a taxa de cashback total exibida nas lojas parceiras.

Anuidade

US$ 0

Taxa de recompensas

Até 2%

Mensalidade

US$ 0

Recarga

+ 6 moedas

Conclusão

O Based Card é indicado para usuários do ecossistema Solana que podem fazer staking de tokens $BASED para obter cashback. A configuração não custodial é seu ponto forte mais claro. Saques em ATM não estão disponíveis e as exigências de staking são altas.

Custódia não custodial em um cartão de débito Visa é genuinamente incomum e vale a pena notar. A pegadinha é que um cashback útil exige travar aproximadamente $941 a $9,400 em tokens $BASED, e mesmo assim os limites mensais são apertados. O plano gratuito não rende nada até o lançamento do nível Orange.

O Based Card é emitido pela Fazz (Xfers) em Singapura e roda na rede Visa. É um cartão de débito não custodial denominado em USD. Tanto um cartão virtual (gratuito) quanto um cartão físico ($50) estão disponíveis, e o cartão é compatível com Apple Pay. Os ativos suportados são SOL, USDC, USDC.e, USDT e XSGD em três blockchains. O gasto aciona conversão automática com um custo de conversão de 1%. Uma tarifa de câmbio de 1.5% se aplica no nível Hype; quem faz staking no nível Gold paga 0%. O cartão é válido por três anos e está disponível em 176 países. É necessário KYC, e não é oferecida conta bancária pessoal nem IBAN. O limite de gasto diário é de $3,000 no nível Hype. Saques em ATM não estão habilitados.

O cashback é pago em tokens $BASED no início de cada mês e pode ser convertido imediatamente para USDC ou USDT. O nível de entrada ativo (Hype) exige staking de 10,000 tokens $BASED (aproximadamente $941) para render 2% de cashback, limitado a $20 por mês. Esse limite significa que o valor máximo de cashback mensal é de $20, independentemente do quanto for gasto. O nível Gold exige staking de 100,000 $BASED (aproximadamente $9,412) para 4% de cashback limitado a $100 por mês, além de créditos Netflix, créditos ChatGPT e Claude, e quatro visitas anuais a salas VIP de aeroporto. O nível gratuito Orange (em breve) rende 0% de cashback.

Anuidade

US$ 0

Taxa de recompensas

Até 3%

Mensalidade

US$ 0

Recarga

+ 6 moedas

Conclusão

O KAST Card oferece um bom gasto em stablecoins com um nível gratuito limpo, mas um limite de cashback de $30 por mês no nível de entrada mantém os retornos reais modestos. Ideal para usuários de stablecoin globalmente móveis que querem tarifas de conversão zero.

O KAST se destaca por custos de conversão zero e amplo suporte a países em 177 mercados, mas o limite de cashback de $30 do nível gratuito é um teto rígido que limita o valor para quem gasta seriamente. Os níveis pagos desbloqueiam limites significativamente mais altos, mas $85 a $850 por mês é um preço alto para justificar apenas com a matemática do cashback.

O KAST Card é emitido pela Rain, sediada em Porto Rico, e roda na rede Visa. É um cartão de débito custodial denominado em USD. Tanto um cartão virtual gratuito quanto um cartão físico estão disponíveis; o cartão físico custa $40 para envio no nível padrão, mas o envio é gratuito nos níveis pagos. Apple Pay é compatível. O cartão converte automaticamente stablecoins, incluindo USDT, USDC, USDE, PYUSD e RLUSD, no ponto de compra, em 13 blockchains, com custo de conversão zero. Transações em moeda estrangeira têm uma tarifa de câmbio de 1.75%. O cartão está disponível em 177 países e é necessário KYC. Os portadores recebem uma conta bancária dos EUA, permitindo depósitos de terceiros em USD, embora nenhum IBAN seja oferecido. O gasto diário é ilimitado; os saques diários em ATM são limitados a $750.

O nível padrão gratuito paga 1.5% de cashback em USD, com limite rígido de $30 por mês, o que significa que o teto é atingido com $2,000 em gastos mensais. O nível Premium ($85/mês) eleva o cashback para 2% com um limite de $200 e adiciona 1% de volta em KAST Points sem limite. O nível Private ($850/mês) paga 3% de cashback até $1,500, além de 2% em KAST Points sem limite. Um KAST Point atualmente vale $0.08, embora a KAST planeje o lançamento de um token no quarto trimestre de 2026 que pode mudar a economia dos pontos. O cashback se torna resgatável após 14 dias e é aplicado automaticamente em futuras compras no cartão. Também existe um sistema de bônus baseado em tarefas para ações como depósitos e uso do cartão, embora os valores específicos dos bônus não sejam fixos.

Anuidade

US$ 0

Taxa de recompensas

Até 2%

Mensalidade

US$ 0

Recarga

USDC · USDT · USD

Conclusão

Jupiter Card is a Visa debit card spending USDC or USDT as US dollars, with 2% cashback on every qualifying purchase, no annual fee and no deposit fees. It runs on credit-card infrastructure, so acceptance and dispute handling beat most prepaid crypto cards. The catch: digital only until a physical card arrives in late 2026, and your FX fee depends on which issuer you are assigned.

2% on everything with no annual fee is among the best flat rates here, and the documentation is the most complete of any card in this comparison. The oddity is that your costs depend on an issuer you do not choose: Rain charges 1% on foreign spending, DCS charges 1.8%.

The card is issued through Rain or DCS depending on your country, assigned automatically, and you cannot hold both. Rain has no daily or annual spending limit; DCS caps at $50,000 daily and $990,000 annually. Deposits accept USDC on Solana, Sui, Arbitrum or Base, or USDT on Solana, converted to USD at deposit rather than at payment. Withdrawals to a bank run through Noah and vary by region. A physical card is planned for late 2026.

All qualifying purchases earn 2% cashback automatically, with a higher rate and cap unlockable through the referral programme. There is no annual fee and no deposit fee; USDC and USDT are credited one to one in US dollars. Payments in USD carry no FX fee, while non-USD payments cost 1% on Rain or 1.8% on DCS. Note that the FX fee on a refunded payment is not returned, and onchain network fees apply on deposit.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · USDC · USDC.E · USDT

Conclusão

O Payy Card é um cartão de débito em stablecoin competente, sem tarifa mensal e com autocustódia, mas sua tarifa de câmbio de 1% e o sistema de recompensas apenas em pontos, sem valor de resgate confirmado, limitam seu apelo a quem gasta em stablecoin e prefere simplicidade a ganhos.

O Payy está inserido em um grupo crescente de cartões Visa lastreados em stablecoin. Autocustódia e custos de conversão zero são forças genuínas. A tarifa de câmbio de 1% é um custo real para quem gasta internacionalmente, e o programa de pontos é essencialmente especulativo, sem oferecer valor em dinheiro confirmado no lançamento.

O Payy Card é emitido pela Rain, sediada em Porto Rico, e roda na rede Visa. É um cartão de débito autocustodial, o que significa que você mantém o controle dos seus fundos. O cartão é apenas físico, sem opção de cartão virtual, e é compatível com Apple Pay. O carregamento é feito por conversão automática a partir de stablecoins em cinco blockchains, com suporte a USDC, USDC.E e USDT e sem tarifa de conversão aplicada. Os gastos são denominados em USD. O cartão está disponível em 233 países, é necessário KYC, e não é oferecida conta bancária vinculada nem IBAN. O gasto diário é ilimitado, e não há saques em ATM disponíveis dado o formato apenas físico.

O Payy Card não oferece cashback. Em seu lugar existe um sistema de pontos chamado Payy Points. Manter um saldo rende aproximadamente um ponto por dólar por dia, e cada indicação bem-sucedida adiciona 10,000 pontos à sua conta. No momento em que este texto foi escrito, esses pontos não têm valor em dinheiro ou de resgate confirmado. Eles funcionam como pontos de fidelidade com potencial utilidade futura. Até que um mecanismo de resgate claro seja publicado, usuários típicos devem tratar este cartão como um produto sem recompensas e planejar de acordo.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

+ 6 moedas

Conclusão

O RedotPay é um cartão de débito Visa com limites altos e ampla disponibilidade, com um teto diário de $1,000,000 e presença em mais de 200 países. A contrapartida é real: nenhum cashback, um custo de conversão de 1.5%, um cartão físico de $100 e um suporte apenas mediano.

O real diferencial do RedotPay é o alcance: um limite de gasto enorme, uma franquia alta no caixa eletrônico e disponibilidade em lugares que a maioria dos cartões ignora. Mas ele pede muito em troca. Você não ganha nada de volta, paga cerca de 1.5% para converter cripto, e o cartão físico de $100 dói no bolso. Ele serve melhor a quem gasta muito em regiões pouco atendidas do que a quem busca recompensas.

O RedotPay Card é um cartão de débito Visa emitido pela Fazz (Xfers) em Cingapura, disponível em mais de 200 países. É custodial, então o RedotPay guarda os fundos vinculados à conta de ativos escolhida. Você pode pedir um cartão físico ou virtual, e ele é compatível com Apple Pay. O cartão converte cripto para USD automaticamente na compra, sem necessidade de pré-carregamento, a um custo de cerca de 1.5%. É denominado em USD e suporta nove criptomoedas, incluindo BTC, ETH e stablecoins, em 10 blockchains. KYC é obrigatório, e o RedotPay emite uma conta IBAN alemã em seu nome, embora só aceite depósitos de contas que você mesmo possui. O gasto diário é limitado a $1,000,000 e os saques no caixa eletrônico a $3,750 por dia.

O RedotPay não tem programa de cashback ou pontos, então não há recompensa contínua por gastar. Em vez disso, a empresa roda promoções ocasionais, como cartões com desconto ou bônus em USD creditados dentro do app. Essas recompensas promocionais ficam em um saldo especial em USD dentro do app, expiram após 30 dias e só podem ser gastas pelo cartão, não sacadas para uma carteira externa. Para quem escolhe um cartão principalmente para ganhar recompensas, o RedotPay não é a escolha certa. Seu valor está nos limites de gasto e no alcance global, não no dinheiro de volta.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD

Conclusão

Avici Platinum is a secured Visa credit card backed by crypto you keep in self-custody, with no transaction fees and no markup on currency conversion. There are no spending limits, and you can create separate cards for subscriptions, groceries or travel. The catch: the card costs $15 virtual or $50 physical up front, ATM withdrawals cost $1 plus 0.65%, and Europe is not covered.

Avici's distinction is self-custody credit: your collateral stays under your control through passkeys and account abstraction rather than sitting with an exchange. Platinum is the cheaper entry point with no annual fee. Pay once, spend without markup, and accept the ATM charges that Signature waives.

Avici Platinum is a secured Visa credit card from Avici Inc of San Francisco, funded by crypto held in a self-custody smart wallet using account abstraction and passkeys. Cards are issued in about two minutes and work with Apple Pay and Google Pay. Virtual cards cost $15 for the first and $10 thereafter with no recurring fee; the physical card is $50 one-time. Free untracked delivery takes three to four weeks.

There is no cashback. Avici charges no transaction fees and applies no foreign exchange markup, though Visa may add 0.4% to 1% on non-USD transactions. The card carries Visa network benefits including airline miles, auto rental insurance, travel protection and emergency assistance rather than a cash rewards rate. ATM withdrawals cost $1 plus 0.65%, capped at $250 daily across three withdrawals, with $0.60 charges for declines and balance enquiries.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · USDC

Conclusão

Um cartão Visa USDC self-custody com um teto de gasto diário de $50,000 e nenhuma tarifa de conversão, mas sem cashback e com tarifa de câmbio de 1%. Ideal para quem gasta USDC de forma non-custodial e quer limites altos.

O cartão da Tangem ganha pontos pela self-custody genuína e por um limite de gasto incomumente alto. A contrapartida é dura: só USDC é suportado, o cashback é zero, e a tarifa de câmbio de 1% vai se acumular silenciosamente para quem gasta em várias moedas com regularidade.

O cartão Visa da Tangem é um cartão físico pré-pago que opera na rede Visa. É non-custodial, ou seja, os usuários mantêm suas próprias chaves em vez de depender de um custodiante terceiro. O cartão é compatível com Apple Pay. Ele aceita USDC como sua única moeda suportada, sem conversão automática e sem tarifa de conversão ao gastar dentro desse saldo. Uma tarifa de câmbio de 1% se aplica a transações fora do USD. A verificação KYC é obrigatória para ativar o cartão. Nenhuma conta bancária ou IBAN vinculados é fornecida. O cartão está disponível em 109 países, incluindo Estados Unidos, Austrália, Japão, Cingapura, Brasil e grande parte da África e do Oriente Médio. O limite de gasto diário chega a $50,000. Saques no caixa eletrônico não estão disponíveis, já que este é um cartão físico sem função de caixa eletrônico listada.

O cartão Visa da Tangem não tem programa de cashback nem nenhum esquema de pontos ou recompensas no momento. Não há bônus de boas-vindas ou estruturas de recompensa em níveis. Os usuários não recebem nenhuma porcentagem de volta nas compras, independentemente do volume gasto. O cartão não oferece nenhuma compensação para a tarifa de câmbio de 1% por meio de recompensas que a equilibrem. A única proposta de valor no lado do gasto é a ausência de tarifas de conversão ao gastar USDC diretamente, o que funciona como uma economia de custo, não como uma recompensa.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · USDT

Conclusão

O Tevau Card é um cartão Visa pré-pago em USDT de amplo alcance, com um teto de gasto enorme e amplo acesso global, mas não oferece recompensas e cobra por praticamente toda ação significativa. Ideal para quem gasta muito USDT e precisa de alcance global.

O Tevau se posiciona em torno de acesso e escala, não valor. O limite de gasto diário de $3,000,000 é genuinamente incomum, e a cobertura de 203 países é difícil de superar. Mas a recarga apenas em USDT, a tarifa de $100 no cartão físico, a tarifa de câmbio de 1.2% e o cashback zero o tornam uma ferramenta puramente funcional, sem nenhum ganho de fidelidade.

O Tevau Card roda na rede Visa. É um cartão pré-pago custodial denominado em USD. Estão disponíveis tanto um cartão virtual gratuito quanto um cartão físico, com o cartão físico custando $100 à vista. Apple Pay é compatível. A recarga é apenas em USDT, em três blockchains suportadas, e a conversão não é automática. Os usuários precisam pré-carregar o cartão manualmente, e a conversão tem um custo de 1%. Uma tarifa de câmbio de 1.2% se aplica a transações fora do USD. O cartão está disponível em 203 países, tornando-o um dos produtos com cobertura mais ampla nesta categoria. KYC é obrigatório e nenhuma conta bancária pessoal ou IBAN é fornecido. O limite de gasto diário chega a $3,000,000, enquanto os saques diários no caixa eletrônico são limitados a $3,000, com uma tarifa de 1.9% por saque.

O Tevau Card não tem programa de cashback nem nenhuma estrutura contínua de recompensas. Não há pontos, incentivos em níveis ou bônus por staking vinculados aos gastos no cartão. O único elemento promocional é um desconto de 50% na tarifa de $100 do cartão físico, disponível no cadastro, reduzindo o custo inicial para $50. Além desse desconto único, os usuários não devem esperar nenhum retorno financeiro sobre seus gastos no cartão. O cartão compete puramente em utilidade e acesso, não em recompensas.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 1

Recarga

+ 9 moedas

Conclusão

Um cartão cripto denominado em EUR e disponível globalmente, com amplo suporte a ativos e Apple Pay, mas tarifas recorrentes e um custo de conversão de 3.5% o tornam caro para gastos regulares. Ideal para uso internacional ocasional.

O Bitcoin.com V-Card alcança 171 países e suporta oito criptomoedas, incluindo BCH e VERSE, o que o diferencia de concorrentes mais restritos. O verdadeiro problema é o custo: uma tarifa mensal, uma cobrança de conversão de 3.5%, uma tarifa de câmbio de 2% e tarifas de caixa eletrônico se acumulam rápido. Não há cashback para compensar nada disso.

O Bitcoin.com V-Card roda na rede Mastercard e é emitido como um cartão pré-pago custodial, ou seja, a Bitcoin.com guarda os fundos subjacentes. O cartão é apenas físico e é compatível com Apple Pay. A recarga exige pré-carregamento manual em uma das oito criptomoedas suportadas: AVAX, BCH, BTC, ETH, TON, USDC, USDT e VERSE. Não há conversão automática no momento da compra. O cartão é denominado em EUR e está disponível em 171 países ao redor do mundo. A verificação KYC é obrigatória e nenhuma conta bancária pessoal ou IBAN é fornecido. O gasto diário é limitado a 10,000 EUR e os saques diários no caixa eletrônico são limitados a 2,000 EUR.

O Bitcoin.com V-Card não oferece cashback, pontos ou recompensas por staking. Não há incentivos baseados em níveis ou bônus de boas-vindas vinculados ao cartão. A Bitcoin.com já rodou promoções ocasionais no app pelo seu ecossistema, mas nada é embutido no próprio cartão. Os usuários devem tratar este como um cartão puramente de gasto, sem retorno sobre as compras.

Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · USDC · USDT

Conclusão

O Onboard Card serve bem quem gasta stablecoins e quer um Visa non-custodial com amplo alcance global. Seu maior ponto forte é a self-custody. A tarifa de câmbio de 2% e o formato apenas virtual limitam a versatilidade no dia a dia.

O Onboard se destaca por combinar controle non-custodial com uma configuração Visa pré-paga direta ao ponto. O custo de conversão de 0.35% é competitivo, mas a tarifa de câmbio de 2% corrói a economia de quem gasta com frequência em moedas diferentes. As recompensas promocionais no app são limitadas e por tempo determinado, não um benefício contínuo confiável.

O Onboard Card é emitido pelo MVB Bank na rede Visa. É um cartão pré-pago com custódia non-custodial, ou seja, os usuários mantêm o controle de seus fundos. O cartão é físico e é compatível com Apple Pay. A recarga exige pré-carregamento manual em vez de conversão automática, com um custo de conversão de 0.35% aplicado ao mover cripto para gasto. Os ativos suportados são USDC e USDT em quatro blockchains. O cartão é denominado em USD e está disponível em 193 países. KYC é obrigatório; nenhuma conta bancária pessoal ou IBAN é fornecido. O limite de gasto diário é de $5,000 USD. O cartão é apenas virtual para fins de caixa eletrônico, então nenhum saque no caixa eletrônico se aplica.

O Onboard Card não tem programa de cashback permanente. Atualmente há uma campanha promocional oferecendo 1 USDC por transação elegível no cartão em USD entre $10 e $1,000, limitada a cinco transações por mês. O máximo que um usuário pode ganhar é 5 USDC por mês. Fora dessa campanha, não existem recompensas contínuas. Um bônus de boas-vindas de $10 USD está disponível para novos usuários. Os portadores típicos devem tratar as recompensas como uma promoção de curto prazo, não como um retorno confiável a longo prazo.
Anuidade

US$ 0

Taxa de recompensas

Até 0%

Mensalidade

US$ 0

Recarga

USD · BSC-USD · USDT

Conclusão

O Jam Card é um cartão Visa físico sem frescuras para quem gasta stablecoins e quer autocustódia e alcance global. Seu custo de conversão de 4.2% é alto. Mais indicado para usuários de USDT em mercados emergentes que priorizam controle em vez de recompensas.

Emitido pela Reap e não custodial, o Jam Card tem apelo genuíno para usuários que se recusam a entregar suas criptos a terceiros. O alcance geográfico é impressionante. Mas uma tarifa de conversão de 4.2% e uma tarifa de câmbio de 2.5% se somam rapidamente, e a ausência total de recompensas faz cada transação custar mais do que deveria.
O Jam Card é emitido pela Reap, de Hong Kong, e funciona na rede Visa. É um cartão pré-pago com custódia não custodial, o que significa que os usuários mantêm o controle de seus fundos. O cartão é apenas físico, sem opção de cartão virtual, e suporta Apple Pay. O carregamento exige pré-carga manual em vez de conversão automática, e converter cripto em saldo utilizável custa 4.2%. Transações em moeda estrangeira têm uma tarifa de câmbio adicional de 2.5%. Os ativos suportados são BSC-USD e USDT em cinco blockchains. O cartão está disponível em mais de 227 países. KYC é exigido, e nenhuma conta bancária pessoal ou IBAN está incluído. O gasto diário é ilimitado, e saques em caixa eletrônico não são suportados neste cartão exclusivamente físico.
O Jam Card não oferece cashback, pontos ou programa de recompensas de staking no momento. O emissor indicou que um programa de cashback está planejado para um lançamento futuro, mas nenhuma taxa, prazo ou estrutura foi confirmada. Até que esse programa entre em vigor, os usuários não recebem nada de volta nas compras. Não há bônus de boas-vindas, recompensas por indicação ou promoções no aplicativo documentadas. Os portadores devem tratar este cartão puramente como uma ferramenta de gasto e considerar as tarifas de conversão e câmbio no custo total de cada transação.

Anuidade

US$ 0

Taxa de recompensas

Até 0.1%

Mensalidade

US$ 0

Recarga

USD

Conclusão

BipTap's virtual Visa is free to issue and carries no monthly administration fee, earning 0.1% cashback into your account on every transaction, and the platform accepts users from more than 160 countries. The catch: funding it costs 5% for fiat or 3% for crypto on the free plan, the cashback is the lowest of any card here, and BipTap names no issuing bank.

The deposit fee is what matters here, not the card. Paying 5% to load fiat or 3% for crypto dwarfs 0.1% back, so every euro costs you money before you spend it. The paid plans cut deposits to 2.8%, but cost $300 to $5,000 to open.

BipTap describes itself as an infrastructure and connectivity provider, stating that all accounts, cards and services are operated by independent third-party providers, none of which it names. It lists an address at 207 Regent Street, London, and the platform is currently labelled an official beta. Three personal plans exist: Virtual opens free, PRO costs $300 plus $80 a year, and Premium costs $5,000 to open and $5,000 annually. Card formats are virtual, plastic, metal and premium.

The virtual card earns 0.1% cashback paid into your account on each transaction, the lowest rate of any card in this comparison. Against that sit deposit fees of 5% on fiat and 3% on crypto for the free Virtual plan, falling to 3% on PRO and 2.8% on Premium. Transfers out cost 1% to an external wallet and 1.5% to an external bank account on the free plan. Interest on deposits is 0% on Virtual, 0.7% on PRO and 1.5% on Premium.

Anuidade

US$ 0

Taxa de recompensas

Até 1%

Mensalidade

US$ 85

Recarga

USD · BTC · USDC · USDT

Conclusão

Um cartão premium de recompensas em Bitcoin com cashback genuinamente sem limite e um teto de gastos enorme, mas uma tarifa mensal de $85 dificulta a justificativa, a menos que você gaste muito fora da Europa com o cartão metálico.

O Xapo ocupa uma posição rara: nenhum limite de cashback e um limite de gasto diário de $750,000 sinalizam foco sério em usuários de alto volume. O problema é que $85 por mês é um custo fixo alto, e portadores baseados na UE ganham apenas 0.2% de cashback, o que quase certamente não cobre a tarifa.

O Xapo Card funciona na rede Visa e opera como um cartão de débito custodial denominado em dólares americanos. Cartões físicos e virtuais estão disponíveis sem custo de emissão, e o cartão suporta Apple Pay. O carregamento vem de saldos em BTC, USDC e USDT em quatro blockchains suportadas, com conversão automática no momento da compra a um custo de conversão de 0.1%. Não há tarifa de câmbio sobre os gastos. O cartão está disponível em 118 países da Europa, Oriente Médio, Ásia-Pacífico, América Latina e África. KYC é exigido. Os portadores recebem uma conta bancária nos EUA para receber depósitos de terceiros. Os limites de gasto diário chegam a $750,000, e os saques em caixa eletrônico são limitados a $2,000 por dia com uma tarifa de 2%.

O cashback é pago em Bitcoin e creditado automaticamente no dia 5 de cada mês. A taxa depende da localização do comerciante e do tipo de cartão: comerciantes da UE pagam 0.2% em qualquer cartão, comerciantes fora da UE pagam 0.5% em cartões plásticos ou virtuais, e comerciantes fora da UE pagam 1% no cartão metálico. Não há limite mensal de cashback, o que é incomum. O teto prático é definido pelo limite de gasto mensal de $300,000, o que significa um máximo de $3,000 em cashback por mês na taxa mais alta. Um bônus de boas-vindas de $500 está disponível. Usuários típicos que gastam principalmente na Europa ganharão 0.2%, o que dificilmente compensa a tarifa mensal de $85.

Anuidade

US$ 0

Taxa de recompensas

Até 1%

Mensalidade

US$ 0

Recarga

AED

Conclusão

e& money is a UAE Central Bank regulated wallet from the e& group, giving you a free IBAN in about a minute and a Mastercard that pays 1% cashback on everything you buy. The virtual card is free and works with Apple, Google and Samsung Pay. The catch: you need an Emirates ID to open it, so it is UAE residents only, and no foreign exchange fee is published.

A flat 1% on everything, with no monthly fee and no spending category rules, is cleaner than most cashback cards, and the free IBAN makes this a genuine account rather than a top-up card. It is also strictly a UAE product, tied to an Emirates ID.

e& money is operated by Digital Financial Service LLC, licensed and regulated by the UAE Central Bank to offer stored value facilities and retail payment services, and is part of the e& group formerly known as Etisalat. The card draws directly on your account balance rather than a separate top-up. Registration requires an Emirates ID scan and face verification, after which the virtual card is issued automatically. Total fund-out from the account, covering all transfers and payments, is capped at AED 25,000.

Cashback is 1% on all card transactions, credited in real time, with no category restrictions and no separate rewards scheme to manage. The homepage advertises this as up to 1% while the card FAQ states a flat 1%, so the exact treatment is worth confirming. The virtual card is free and the physical card costs 25 AED plus VAT. e& money publishes no foreign exchange fee, and warns only that ATM operators may charge their own fees.

Apresentando CardIQ

Veja suas chances de aprovação e compare ofertas personalizadas em segundos.

Encontre seu cartão

Sobre Cartões sem anuidade disponíveis nos Emirados Árabes Unidos

Compare os melhores cartões sem anuidade disponíveis nos Emirados Árabes Unidos. Avaliações independentes com base em outras tarifas, recompensas, requisitos de uso e benefícios, atualizadas todos os meses.