


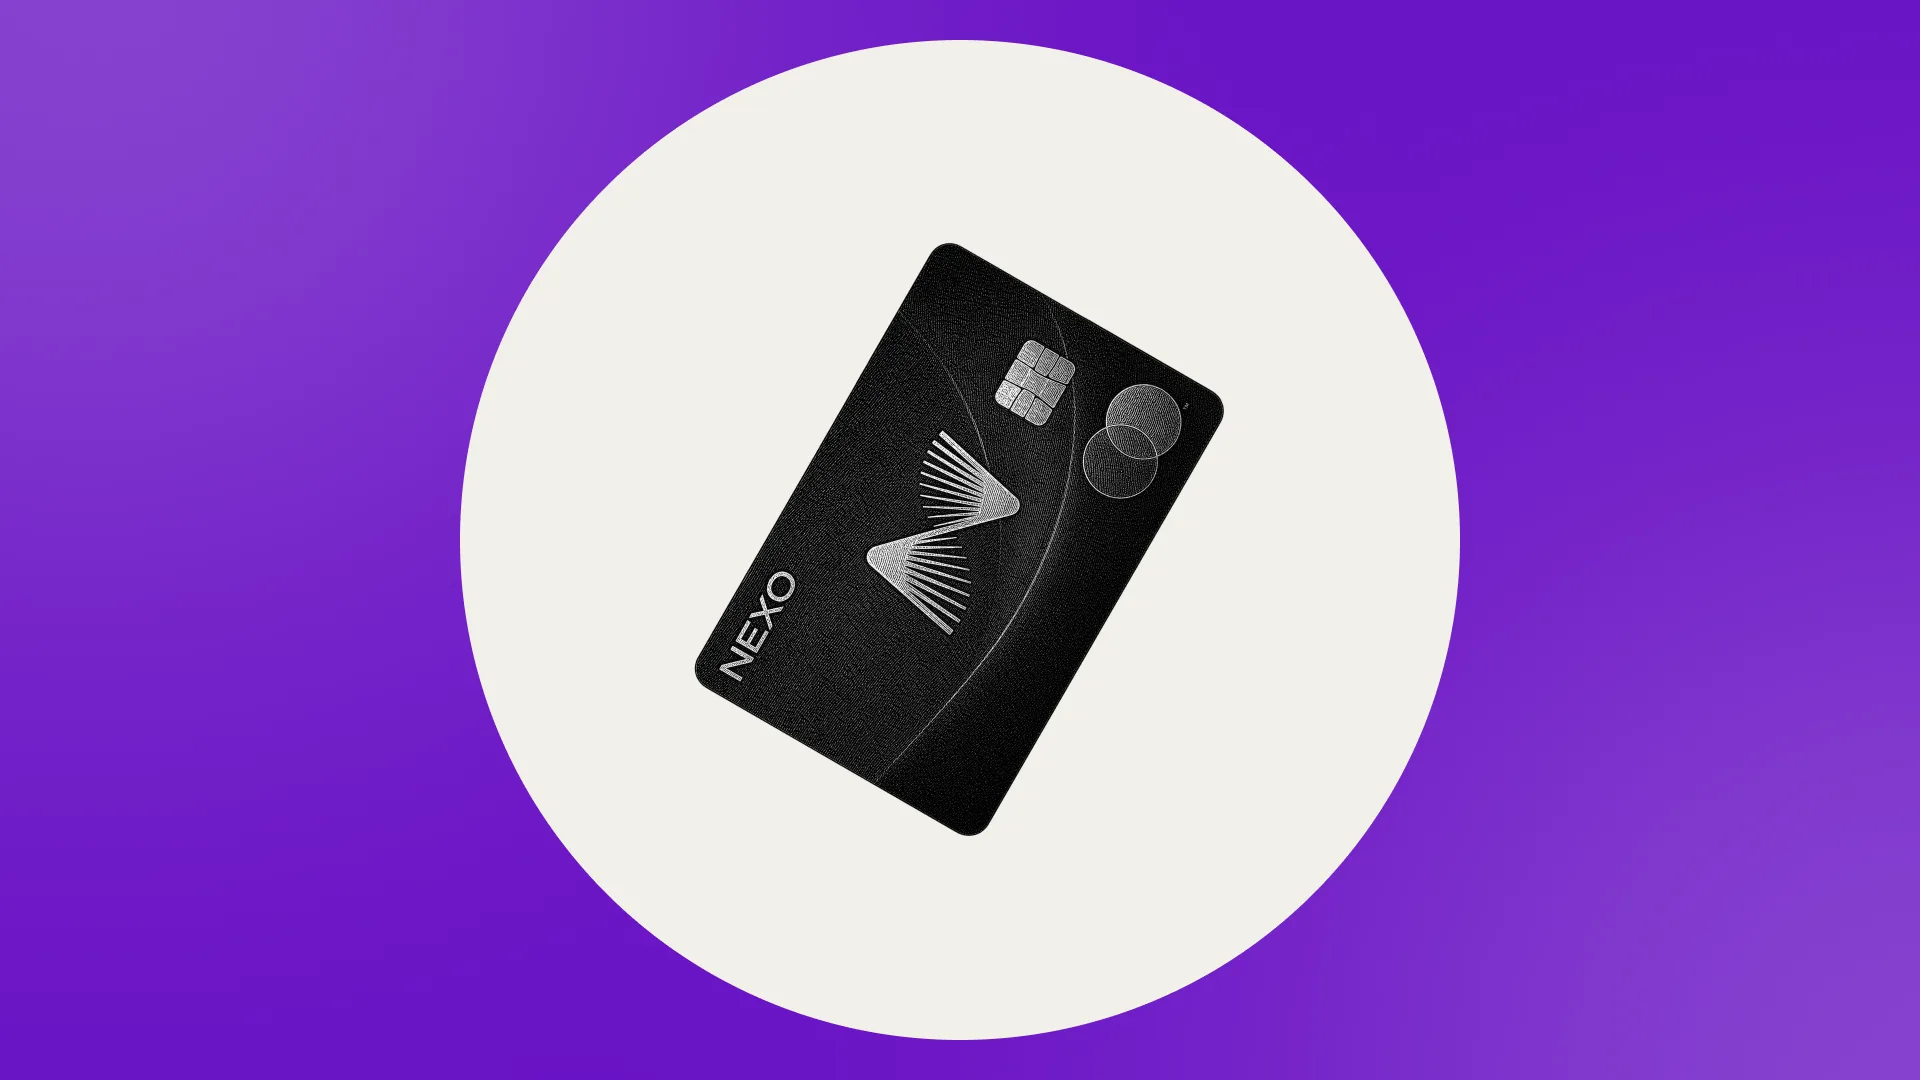
Nexo Crypto Card Vor- und Nachteile: Der komplette Test 2026
Die Nexo Card verlangt keine monatlichen, jährlichen oder Inaktivitätsgebühren und zahlt bis zu 2% Cashback in NEXO-Token (oder bis zu 0,5% in Bitcoin) – allerdings nur im Credit-Modus und nur, wenn dein Nexo-Portfolio über 5.000 $ liegt. Es handelt sich um eine Mastercard, die nur in Europa verfügbar ist und zwei Modi in einer Karte vereint: den Debit-Modus zum Ausgeben von Guthaben und den Credit-Modus, um sich Geld gegen deine Kryptowährungen zu leihen. Das Cashback ist dabei nach Loyalty-Level gestaffelt und in der Regel an ein Portfolio von über 5.000 $ gekoppelt. Der beworbene Top-Satz gilt allerdings wirklich nur in der höchsten Stufe, in den USA ist die Karte gar nicht verfügbar, und Karteninhaber in Großbritannien erhalten derzeit überhaupt kein Cashback.
Wir haben die Nexo Card mit anderen führenden Krypto-Karten in Sachen Gebühren, Cashback, Verfügbarkeit und aktuellen Angeboten verglichen, damit du genau siehst, wo sie vorne liegt und wo sie hinterherhinkt. Dieser Test beleuchtet jeden Vor- und Nachteil, jede Gebühr und jedes Feature im Detail – spring einfach direkt zum Abschnitt, der dich am meisten interessiert, sei es die Erklärung der Modi, die Loyalty-Stufen oder die direkte Vergleichstabelle.
Alle technischen Daten der Nexo Card im direkten Vergleich mit jedem Konkurrenten auf einen Blick. Karte ansehen →
1. Was ist die Nexo Card?: Überblick & Kurzfazit
Die Karte im Überblick
Die Nexo Card ist eine Mastercard mit zwei Modi von Nexo, einer regulierten Plattform für Krypto-Kredite und Vermögensverwaltung. Sie funktioniert bei über 100 Millionen Händlern weltweit – überall, wo Mastercard akzeptiert wird. Die virtuelle Karte ist in der App fast sofort aktiviert, allerdings teilt der Nexo-Support derzeit mit, dass Bestellungen der physischen Karte vorübergehend pausiert sind. Nutzer sollten also nur mit dem Zugriff auf die virtuelle Karte rechnen, bis Nexo die Bestellung physischer Karten wieder öffnet.
Die Karte ist fest in das größere Nexo-Ökosystem eingebunden. Im Debit-Modus kannst du dein gehaltenes Krypto direkt ausgeben – über 60 Kryptowährungen stehen zur Auswahl, darunter BTC, ETH und USDT. Im Credit-Modus greift die Karte auf Nexos krypto-besicherte Kreditlinien zurück und nutzt deine Bestände als Sicherheit, ohne dass du sie verkaufen musst.
Kurzfazit im Überblick
Kategorie | Fazit |
|---|---|
Gebühren | Niedrig, keine Monats-, Jahres- oder Inaktivitätsgebühren |
Cashback | Abhängig von der Stufe; stark bei Platinum, schwach bei Base |
Flexibilität | Ausgezeichnet, Wechsel zwischen Debit/Credit pro Zahlung möglich |
Starke App-Kontrollen plus Schutzmaßnahmen der Verwahrplattform | |
Verfügbarkeit | Eingeschränkt, nur EWR, UK und Schweiz |
Der unabhängige Vergleich von MyCardCompare bewertet die Nexo Card als starke Wahl für bestehende Nexo-Nutzer im EWR, die ihr Krypto ausgeben möchten, ohne es zu verkaufen. Für Gelegenheitsnutzer oder Menschen außerhalb der unterstützten Regionen eignet sie sich hingegen weniger gut. Die vollständige Review weiter unten erklärt, warum das so ist. Sie richtet sich an Krypto-Halter, die ihre Optionen für den Alltagsgebrauch abwägen, an aktive Nutzer der Nexo-Plattform sowie an alle, die überlegen, ob krypto-besicherter Kredit in ihr Portemonnaie passt.
2. Kreditmodus vs. Debitmodus im Überblick
Das Besondere an der Nexo Card ist, dass sie eigentlich zwei Karten in einer ist. Du entscheidest bei jeder einzelnen Zahlung selbst, welchen Modus du nutzen willst, ein Fingertipp reicht, um vom Kredit- in den Debitmodus zu wechseln – und umgekehrt.
So funktioniert der Kreditmodus
Im Kreditmodus zahlst du über eine kryptobesicherte Kreditlinie, ohne dass du dafür deine Assets verkaufen musst. Statt deine Kryptowährungen zu verkaufen, gewährt dir Nexo direkt beim Bezahlen einen Sofortkredit auf Basis deines Bestands. Deine Kryptos bleiben dabei als Sicherheit in deinem Account und du zahlst das Darlehen später mit Zinsen zurück. Bis zu 90 % deiner Kreditlinie kannst du für Käufe nutzen.
Wie viel du dir leihen kannst, hängt vom Loan-to-Value-Verhältnis (LTV) deiner Sicherheiten ab, das je nach Asset unterschiedlich ausfällt: Stablecoins ermöglichen höhere LTVs, volatilere Altcoins niedrigere. Zur groben Orientierung: Bei 5.000 € Sicherheiten könntest du je nach hinterlegten Assets zwischen etwa 1.000 € und 4.500 € an Kaufkraft freischalten. Der Kredit muss durch Token in deinem Nexo-Account abgesichert sein, es gibt aber keine feste Rückzahlungsfrist. Käufe im Kreditmodus bringen außerdem Cashback in NEXO oder BTC.
So funktioniert der Debitmodus
Der Debitmodus ist der einfachere Weg. Du zahlst mit FIATx (EURx/GBPx/USDx), Stablecoins und Kryptowährungen aus deinem Account. Es gibt keinen Kredit und keine Zinsen, die unterstützten Assets werden einfach in Fiatgeld umgewandelt, um die Zahlung abzuwickeln. Der Haken dabei: Nach aktuellen Bedingungen bringen alltägliche Debit-Zahlungen nicht den vollen Cashback, den gibt es nur, wenn du im Kreditmodus mit einem Guthaben über 5.000 $ bezahlst.
Zwischen den Modi wechseln
Da du den Modus für jede Zahlung einzeln umschaltest, stellt sich die strategische Frage, wann du welchen nutzen solltest. Der Credit-Modus erhält dein Krypto-Exposure und kann in manchen Jurisdiktionen eine steuerpflichtige Veräußerung aufschieben – im Credit-Modus kannst du Käufe tätigen, indem du Fiatgeld gegen deine Krypto-Sicherheiten leihst, ohne deine digitalen Assets verkaufen zu müssen, was hilft, ein steuerpflichtiges Ereignis zu vermeiden. Der Debit-Modus vermeidet Zinskosten komplett. Als Faustregel gilt: Nutze den Credit-Modus für größere Anschaffungen, bei denen du deine Position halten willst, und den Debit-Modus, wenn es dir recht ist, ein Guthaben abzubauen, ohne dir Geld zu leihen. Die ausführlichere Aufschlüsselung findest du weiter unten im Abschnitt „Für wen ist das am besten geeignet".
3. Nexo Card: Vor- und Nachteile
Vorteile
- Keine festen Kartenkosten. Es fallen keine monatlichen oder jährlichen Gebühren an, auch keine Inaktivitätsgebühren.
- Cashback bei jedem Kauf im Credit Mode. Bis zu 2% Krypto-Cashback auf Ausgaben im Credit Mode, ausgezahlt in NEXO Tokens oder Bitcoin.
- Ausgeben, ohne zu verkaufen. Der Credit Mode erhält dein Markt-Exposure und kann steuerpflichtige Gewinnrealisierungen aufschieben.
- Breite Asset-Unterstützung. Über 60 Kryptowährungen stehen zum Ausgeben zur Verfügung, darunter BTC, ETH und USDT.
- Sofortige virtuelle Karte. Apple Pay und Google Pay sowie eine virtuelle Karte, die du sofort nutzen kannst.
- Zinsen auf ungenutzte Guthaben. Bis zu 13% Zinsen pro Jahr auf dein verfügbares Guthaben, täglich ausgezahlt (der Zinssatz hängt von deiner Stufe und deinen Einstellungen ab).
- Treuevorteile wachsen mit der Nutzung. Höhere Loyalty-Stufen (Gold/Platinum) schalten kostenlose Geldautomaten-Abhebungen und niedrigere Zinssätze für Ausgaben im Credit Mode frei.
Nachteile
- Liquidationsrisiko im Credit Mode. Fallen die Kryptopreise stark, können hinterlegte Assets verkauft werden, um deine Kreditlinie zu decken.
- Erfordert Krypto und ein ordentliches Guthaben. Um überhaupt Loyalty-Vorteile inklusive Karten-Cashback zu erhalten, brauchst du jetzt mindestens 5.000 $ Portfolio-Guthaben.
- Cashback auf der Basisstufe ist bescheiden. Die Basisstufe zahlt 0,5% NEXO / 0,1% BTC.
- Abhängigkeit vom NEXO-Token. Für die besten Konditionen musst du einen volatilen Utility-Token als großen Anteil deines Portfolios halten.
- Keine Verfügbarkeit in den USA. Die Nexo Card ist in den Vereinigten Staaten nicht verfügbar.
- Cashback-Einschränkung in UK. Für Einwohner Großbritanniens: Karte verfügbar, aber KEIN Cashback (FCA-Regulierung seit Oktober 2023).
- Physische Karte pausiert. Die Bestellung der physischen Karte ist momentan ausgesetzt, sodass aktuell nur die virtuelle Karte zur Verfügung steht.
Vor- und Nachteile im Schnellüberblick
Kategorie | Fazit |
|---|---|
Gebühren | Niedrig |
Cashback | Abhängig von der Stufe |
Krypto-Exposure | Bleibt im Credit Mode erhalten |
Risiko | Liquidationsrisiko im Credit Mode |
Verfügbarkeit | Nicht in den USA; kein Cashback in UK |
Nutzbarkeit | Apple Pay / Google Pay unterstützt |
4. Cashback-Prämien & wie du das Maximum herausholst
Struktur der Cashback-Sätze
Bei Cashback zählen die Treuestufen am meisten. Der Cashback-Satz variiert je nach Treuestufe: Base 0,5 % NEXO / 0,1 % BTC, Silver 0,7 % / 0,2 %, Gold 1 % / 0,3 %, Platinum 2 % / 0,5 %. Zwei Bedingungen entscheiden darüber: ein Mindestportfolio von 5.000 $, um überhaupt Cashback zu bekommen, und Cashback gibt es nur im Credit-Modus (Debit-Käufe bringen gar nichts). Pro Stufe gelten monatliche Obergrenzen für die Prämien.
NEXO-Token-Cashback vs. BTC-Cashback
Du entscheidest selbst, in welcher Währung du ausgezahlt wirst, und kannst deine Cashback-Währung jederzeit wechseln. Wenn du dich für NEXO entscheidest, verdoppelt oder vervierfacht sich der angegebene Satz im Vergleich zu BTC – dafür konzentrierst du deine Prämien aber auch auf einen volatilen Utility-Token, dessen Wert zwischen Verdienen und Ausgeben steigen oder fallen kann. Bitcoin-Cashback bringt weniger, landet aber in dem liquidesten und bekanntesten Krypto-Asset überhaupt. Da Kryptowerte schwanken, ist der tatsächliche Euro-Gegenwert in beiden Fällen nicht fix. Beachte außerdem, dass der Erhalt von Krypto-Cashback in manchen Ländern steuerpflichtig sein kann; dieser Artikel dient dem Vergleich und ist keine Steuerberatung – kläre die Details für deinen Wohnsitz am besten mit einem Fachmann ab.
Tipps, um deinen Cashback zu maximieren
- Erreiche eine höhere Stufe, bevor du die Karte intensiv nutzt: Wenn du von Anfang an Cashback verdienen willst, zahle mindestens 5.000 $ ein und kaufe genug NEXO, um deine Zielstufe zu erreichen.
- Nutze den Credit-Modus für Käufe, die dafür qualifiziert sind – im Debit-Modus gibt's keine Prämien.
- Kombiniere die Karte mit den Zinsprodukten von Nexo, um die Rendite auf dein ungenutztes Guthaben zusätzlich zu steigern.
- Betrachte den NEXO, den du für den Stufenzugang kaufst, als Kosten und nicht als garantierten Gewinn – der Preis kann sich auch gegen dich entwickeln.
5. Gebühren & Ausgabenlimits
Kartengebühren im Überblick
Bei den Fixkosten sieht es wirklich übersichtlich aus. Nexo verlangt keine Jahres-, Monats- oder Inaktivitätsgebühren für die Karte, und auch für die Kartenausstellung oder normale Einkäufe fallen keine Gebühren an.
Bei den Wechselkursgebühren wird es etwas komplizierter, und die Quellen beschreiben die Struktur unterschiedlich. Nexos eigenes Modell sieht ein kostenloses monatliches FX-Kontingent vor, das je nach Stufe variiert: Basic bis zu 3.000 €/Monat, Silver bis zu 5.000 €/Monat, Gold bis zu 10.000 €/Monat, Platinum bis zu 20.000 €/Monat. Sobald du dein Wechsellimit erreicht hast, wird eine Gebühr von 0,5% auf Auslandstransaktionen fällig. Ein anderer Testbericht beschreibt dagegen eine nach Region und Wochentag gestaffelte FX-Preisstruktur: an Wochentagen EWR/UK/CH 0,2%, Rest der Welt 2%; am Wochenende EWR/UK/CH 0,7%, Rest der Welt 2,5%. Da sich die veröffentlichten Angaben unterscheiden, solltest du die aktuelle FX-Gebührentabelle direkt in Nexos AGB prüfen, bevor du dich auf einen bestimmten Wert verlässt.
Auch die Zinsen für Abhebungen im Kreditmodus richten sich nach deiner Stufe – je mehr NEXO-Token du hältst, desto niedriger der Zinssatz, der an der Spitze der Treuestufen sogar auf null sinken kann.
Limits für Geldautomaten-Abhebungen
Abhebungen an Geldautomaten sind bis zu einem monatlichen Höchstbetrag kostenlos, der mit steigender Stufe wächst: Base bis zu 200 €/180 £, Silver bis zu 400 €/360 £, Gold bis zu 1.000 €/900 £, Platinum bis zu 2.000 €/1.800 £. Sobald dein kostenloses Abhebungslimit erreicht ist, wird pro weiterer Abhebung eine Gebühr von 2% (mindestens 1,99 €/£) berechnet, bis sich dein Monatslimit wieder zurücksetzt.
Bei den Ausgabenlimits zeigt sich Nexo dagegen großzügig. Das monatliche Ausgabenlimit liegt bei 60.000 €/54.000 £, das Tageslimit bei 10.000 €/9.000 £, und für Geldautomaten gelten 10.000 € monatlich sowie 600 € pro Abhebung. Kunden mit einem Vermögen von 100.000 $ erhalten höhere Ausgabenlimits für die Nexo Card, individuelle Konditionen und persönliche Betreuung.
Versteckte Kosten, auf die du achten solltest
Die wirklichen Kosten stehen nicht in der Gebührentabelle. Der Credit Mode ist ein Kredit, und ein fallender Markt kann dein LTV überschreiten und eine Liquidation auslösen. Hinzu kommen die Opportunitätskosten und das Preisrisiko, wenn du NEXO kaufst und hältst, um bessere Stufen freizuschalten. Ausgaben im Credit Mode sind ein Kredit – auch wenn Nexo dir keinen festen Tilgungsplan vorschreibt, kann dein Saldo unbemerkt weiter anwachsen. Behandle es also wie ein kurzfristiges Werkzeug: Zahle bewusst zurück und lass nicht zu, dass ein bequemes Swipe in einem volatilen Markt zu einem langfristigen Kredit wird.
Willst du sehen, wie die Gebührenstruktur der Nexo Card im Vergleich zu anderen Krypto-Karten abschneidet? Karte ansehen →
6. Treuestufen & NEXO-Token-Anforderungen
Die vier Treuestufen
Bei den Stufen geht es nicht ums Staking, sondern um die Zusammensetzung deines Portfolios. Nexo nutzt ein Treueprogramm, das sich am Verhältnis der gehaltenen NEXO Tokens im Portfolio orientiert (halten, nicht staken). Welche Stufe du erreichst, hängt vom prozentualen Anteil der NEXO Tokens am restlichen Portfolio ab. Grob gesagt: Base ist die unterste Stufe mit wenig oder gar keinen NEXO Tokens, während du für Platinum etwa 10 % oder mehr deines Portfolios in NEXO halten musst.
Es gibt außerdem eine Mindestschwelle, um überhaupt am Programm teilzunehmen: Um von den Vorteilen des Treueprogramms zu profitieren, musst du mindestens 5.000 $ auf deinem Konto halten. Fällt dein Guthaben darunter, hast du 7 Tage Zeit, um es wieder aufzustocken.
Was jede Stufe freischaltet
Stufe | NEXO-Cashback | BTC-Cashback | Kostenlose Abhebungen / Monat |
|---|---|---|---|
Base | 0,5% | 0,1% | 200 € / 180 £ |
Silver | 0,7% | 0,2% | 400 € / 360 £ |
Gold | 1% | 0,3% | 1.000 € / 900 £ |
Platinum | 2% | 0,5% | 2.000 € / 1.800 £ |
Höhere Stufen bringen dir außerdem niedrigere Zinsen im Credit Mode und größere kostenlose FX-Kontingente. Wenn du eine physische Karte bestellen möchtest (sofern verfügbar), brauchst du ein Kontoguthaben von über 5.000 $ und mindestens die Gold-Treuestufe.
Lohnt es sich, NEXO Tokens zu halten?
Die unbequeme Wahrheit ist: Der Top-Satz hat seinen Preis. Cashback bei NEXO geht bis maximal 2% – aber nur für Platinum-Nutzer mit mindestens 5.000 $ auf dem Nexo-Konto, und die besten Rewards setzen voraus, dass NEXO mindestens 10% deines Portfolios ausmacht. Damit sich das lohnt, muss das zusätzliche Cashback einer höheren Stufe das Kursrisiko dieser NEXO-Position ausgleichen. Für jemanden, der ohnehin viel ausgibt und fest im Nexo-Ökosystem verankert ist, kann diese Rechnung aufgehen. Für Gelegenheitsnutzer der Karte ist es dagegen meist die schwächere Wahl, einen volatilen Token nur zu kaufen, um die Cashback-Rate hochzutreiben.
7. Sicherheit & Plattformschutz
Sicherheitsfunktionen der Karte
Die tägliche Kontrolle läuft über die App. Die Karte bietet 256-Bit-Verschlüsselung, Zwei-Faktor-Authentifizierung und proaktive Betrugsüberwachung – verlierst du sie, kannst du sie sofort in der App sperren. Über die Nexo-App verwaltest du außerdem Ausgabenlimits, Transaktionsbenachrichtigungen, das Sperren der Karte und die PIN-Verwaltung. Fügst du die Karte zu Apple Pay oder Google Pay hinzu, wird die Kartennummer zusätzlich tokenisiert und nicht an Händler weitergegeben, und die virtuelle Karte begrenzt dein Risiko bei reinen Online-Zahlungen.
Sicherheit auf Plattformebene
Da Nexo als Verwahrstelle (custodial) arbeitet, sind die Sicherheitsmaßnahmen der Plattform genauso wichtig wie die Karteneinstellungen. Nexo veröffentlicht Details zu seinen Verwahrungspartnern, Versicherungslösungen und dem Compliance-Rahmen und ist in mehreren europäischen Ländern als Krypto-Asset-Dienstleister registriert. Versicherungssummen und Prüfstatus werden regelmäßig aktualisiert – prüfe daher die aktuellen Zahlen immer auf der offiziellen Sicherheitsseite von Nexo, statt dich auf ältere Reviews zu verlassen.
Risiken, die man kennen sollte
Drei Risiken sollte man klar benennen. Erstens das Gegenparteirisiko: Deine Vermögenswerte liegen auf einer zentralisierten Plattform und nicht in deiner eigenen Verwahrung (Self-Custody). Zweitens das regulatorische Risiko – sich ändernde Vorschriften wirken sich direkt auf die Verfügbarkeit aus, wie das Cashback-Verbot in Großbritannien zeigt. Drittens das bereits erwähnte Liquidationsrisiko im Credit Mode. Keiner dieser Punkte macht die Karte unsicher, aber jeder ist ein guter Grund, dein Engagement bewusst zu dosieren.
8. Berechtigung & regionale Verfügbarkeit
Unterstützte Länder
Die Verfügbarkeit ist der wichtigste Faktor überhaupt. Die Nexo Card ist im EWR, in Großbritannien und der Schweiz verfügbar – und auch in Andorra. Wichtig zu wissen: Sie ist nur in ausgewählten europäischen Märkten erhältlich und wird in den USA nicht unterstützt. Die Länderliste ändert sich, sobald Nexo neue Lizenzen erhält – schau also vor der Beantragung am besten auf der Nexo-Website nach, welche Länder aktuell dabei sind.
KYC- & Verifizierungsanforderungen
Eine Verifizierung ist Pflicht. Jeder Nutzer muss sich identifizieren, um die Karte nutzen zu können. In der Praxis bedeutet das: ein amtlicher Ausweis plus Selfie oder Adressnachweis, wobei die automatische Prüfung meist schnell durchläuft und die manuelle Prüfung etwas länger dauert. Bei größeren Kreditlinien kann eine erweiterte Prüfung (Enhanced Due Diligence) nötig sein.
Anforderungen an die Sicherheiten
Welche Sicherheiten in Frage kommen, hängt vom Asset und vom Modus ab. Für den Credit Mode von Nexo können 61 Kryptowährungen als Sicherheit hinterlegt werden, während Transaktionen im Debit Mode in einer der von Nexo unterstützten FIATx-Währungen bezahlt werden müssen. Die Beleihungsquoten (LTV) richten sich nach dem Risiko: Stablecoins ermöglichen höhere Beleihungswerte, volatilere Altcoins niedrigere. Fällt der Wert der Sicherheiten zu stark, ruft Nexo einen Margin Call aus und kann im Extremfall die Bestände liquidieren, um die Kreditlinie abzusichern – das grundlegende Risiko beim Beleihen von Krypto-Assets.
9. Für wen sich die Nexo Card lohnt: und für wen nicht
Ideale Nutzerprofile
Aus Sicht von MyCardCompare eignet sich die Nexo Card für ganz bestimmte Nutzer besonders gut. Sie passt zu langfristigen Krypto-Haltern, die Liquidität wollen, ohne zu verkaufen, zu EWR-Bewohnern, die hauptsächlich in ihrer Kartenwährung bezahlen und eine Karte ohne Jahresgebühr suchen, zu bestehenden Nexo-Nutzern, die schon Zinsen verdienen und NEXO halten, sowie zu allen, die kein Problem damit haben, NEXO zu halten, um höhere Stufen mit besseren Vorteilen freizuschalten. Auch wer innerhalb Europas viel reist, profitiert von der Mastercard-Akzeptanz und den gestuften kostenlosen FX-Kontingenten auf höheren Leveln.
Wer besser zu einer anderen Karte greifen sollte
Für einige Gruppen ist die Karte weniger geeignet. US-Bürger sind grundsätzlich ausgeschlossen. Gelegenheitsnutzer, die die 5.000-Dollar-Schwelle nicht erreichen oder keine nennenswerte Stufe erklimmen, bekommen kaum etwas zurück, und britische Karteninhaber erhalten gar kein Cashback. Wer Risiken scheut und mit einer Liquidation nicht klarkommt, sollte den Credit Mode meiden, und alle, die auf Premium-Extras stehen, werden schnell merken, was fehlt: Es gibt weder Reiseversicherung noch Zugang zu Flughafen-Lounges oder einen Concierge-Service.
10. Nexo Card vs. wichtige Konkurrenten
MyCardCompare vergleicht Krypto-Karten anhand von Netzwerk, Cashback, Gebühren, Kreditfunktionen, Wechselkursen, Verfügbarkeit und Mobile-Pay-Unterstützung. So schlägt sich die Nexo Card im Vergleich zu drei weit verbreiteten Konkurrenten – mit Zahlen, die diesen Monat überprüft wurden.
Direkter Vergleich
Funktion | Nexo Card | Crypto.com Visa (Prepaid) | Coinbase Card (Debit) | Wirex Card |
|---|---|---|---|---|
Netzwerk | Mastercard | Visa | Visa | Mastercard/Visa |
Höchster Cashback | 2% (NEXO) / 0,5% (BTC) | bis zu 5% CRO¹ | bis zu 4% (XLM) / 1% (BTC)² | unterschiedlich |
Feste Gebühr | Keine | Keine (Staking/Abo für Rewards) | Keine | Keine / unterschiedlich |
Kreditmodus | Ja | Nein | Nein | Nein |
Wechselkursgebühr | Freibetrag je nach Stufe, danach Gebühr³ | 0% in Kartenwährung | 2,49% Liquidationsgebühr bei Nicht-USDC² | unterschiedlich |
Verfügbarkeit in den USA | Nein | Prepaid in 36 Ländern, inkl. USA⁴ | Ja | Ja |
Apple Pay | Ja | Ja | Nur USA (Debit)² | Ja |
¹ Die Crypto.com Visa Card zahlt über die Level-Up-Stufen (500 $ bis 500.000 $ Einsatz) bis zu 5% CRO-Cashback auf die Prepaid-Karte. ² 4% gibt es nur für GRT, XLM, AMP, RLY, bei BTC/ETH sind es lediglich 1%; Apple Pay und Google Pay stehen bei der Debitkarte nur in den USA zur Verfügung; und die 2,49% Krypto-Liquidationsgebühr ist die höchste Umrechnungsgebühr unter den großen Krypto-Karten. ³ Das kostenlose monatliche FX-Guthaben richtet sich nach der Nexo-Stufe; darüber hinaus fällt eine Gebühr an (der veröffentlichte Satz variiert je nach Quelle). ⁴ Die Prepaid-Visa ist in 36 Ländern verfügbar, darunter die USA (außer New York), UK, EU, Kanada, Australien, Singapur und Brasilien, während die neuere Crypto.com Visa Signature Credit Card nur in den USA erhältlich ist.
Nexo vs. Crypto.com Card
Crypto.com bietet zwar eine höhere Obergrenze, verlangt dafür aber auch einen höheren Einstiegspreis. Bei der Level-Up-Struktur bringt die kostenlose Basic-Stufe gar nichts, und Kartenprämien setzen entweder ein zahlungspflichtiges Abo oder eine CRO-Sperrfrist voraus: Plus mit 2%, Pro mit 3%, Private mit bis zu 5%. Der Vorteil von Nexo liegt im System selbst – der Credit Mode ist eine Funktion, die es bei der Prepaid-Karte von Crypto.com schlichtweg nicht gibt. Fazit: Nexo ist die bessere Wahl für krypto-besicherte Kredite und Cashback ohne Sperrfrist; Crypto.com punktet bei Prepaid-Ausgaben in den USA und mit höheren Spitzenraten für alle, die bereit sind, CRO zu staken.
Nexo vs. Coinbase Card
Coinbase ist die einfachere, zugänglichere Option ganz ohne Staking. Du kannst zwischen 4% Cashback in XLM-Token oder 1% Cashback in BTC wählen, wobei der Höchstsatz nur für kleinere Token gilt und bei Ausgaben außerhalb von USDC eine Liquidationsgebühr von 2,49% anfällt. Coinbase bietet keinen Credit Mode und steht nur US-Bürgern zur Verfügung. Fazit: Coinbase ist die einfachere Karte für Einsteiger und US-Nutzer; Nexo ist das leistungsstärkere Werkzeug für engagierte europäische Krypto-Halter, die Wert darauf legen, Geld zu leihen, ohne ihre Coins verkaufen zu müssen.
11. So beantragst und aktivierst du die Nexo Card
Schritt-für-Schritt-Anleitung zur Beantragung
- Erstelle ein Nexo-Konto oder logge dich auf nexo.com ein.
- Schließe die KYC-Verifizierung ab (Ausweis-Upload plus Selfie).
- Zahle Krypto oder Fiat-Geld in dein Nexo-Portfolio ein, das als Sicherheit oder Guthaben dient. Ziel sollte die Schwelle von 5.000 $ sein, wenn du Anspruch auf Cashback haben willst.
- Öffne den Bereich "Karte" in der Nexo-App und beantrage die Karte.
- Aktiviere die virtuelle Karte sofort. Beachte, dass die virtuelle Karte seit Mitte 2026 die einzige Option ist, da die Bestellung physischer Karten seit Januar 2025 pausiert ist.
- Wähle deine Cashback-Währung, NEXO oder BTC.
- Füge die Karte zu Apple Pay oder Google Pay hinzu, um mit dem Bezahlen zu starten.
Tipps für den Einstieg
- Zahle NEXO zusammen mit deinen anderen Assets ein, um von Anfang an in einer höheren Stufe zu landen, statt später erst hochzustufen.
- Nutze die virtuelle Karte sofort, damit du schon Cashback verdienst, während du sonst auf die Plastikkarte warten würdest.
- Aktiviere Transaktionsbenachrichtigungen und bestätige 3D Secure in den Sicherheitseinstellungen, bevor du deinen ersten Online-Einkauf machst.
- Lege für jede Ausgabenart deinen Standardmodus fest: Credit für Käufe, bei denen du dein Krypto-Exposure behalten willst, Debit für alltägliche Ausgaben, die du problemlos abbuchen lässt.
Vergleiche die Nexo Card mit über 200 Krypto-Karten, wöchentlich aktualisiert, bevor du dich entscheidest. Karten vergleichen →
Häufig gestellte Fragen
Fallen bei der Nexo Card Jahresgebühren an?
Nein. Es gibt keine monatlichen Gebühren, keine Jahresgebühren und keine Inaktivitätsgebühren. Auch für die Kartenausstellung oder normale Einkaufstransaktionen fallen keine Kosten an. Die Kosten, die tatsächlich anfallen, sind situationsbedingt: Geldautomatenabhebungen über dein kostenloses Kontingent hinaus, Fremdwährungsumrechnungen über dein monatliches Freikontingent hinaus sowie Zinsen auf Abhebungen im Credit Mode.
Ist die Nexo Card in den USA erhältlich?
Nein. Die Nexo Card ist in den USA nicht verfügbar. Angeboten wird sie im EWR, in Großbritannien, der Schweiz und Andorra. Wer in den USA eine Krypto-Rewards-Karte sucht, sollte sich die Coinbase Card oder die Crypto.com Visa ansehen, die beide für berechtigte US-Bürger verfügbar sind.
Unterstützt die Nexo Card Apple Pay?
Ja. Apple Pay und Google Pay werden unterstützt, dazu gibt es eine sofort einsatzbereite virtuelle Karte. Du kannst die virtuelle Karte direkt nach der Ausstellung in deine mobile Wallet aufnehmen – das ist momentan die praktischste Möglichkeit, um mit dem Bezahlen zu starten, solange die Bestellung physischer Karten pausiert ist.
Bekommen Karteninhaber in Großbritannien Cashback?
Aktuell nicht. Nutzer aus Großbritannien können die Karte zwar besitzen, erhalten aber kein Cashback – eine Einschränkung, die seit Oktober 2023 mit der FCA-Regulierung zusammenhängt. Britische Nutzer haben trotzdem Zugriff auf die Bezahlfunktionen, den Credit Mode und die App-Features, sie sammeln nur nicht das Krypto-Cashback, das EWR-Nutzer im Credit Mode bekommen können.
Was ist der Unterschied zwischen Credit Mode und Debit Mode?
Im Debit Mode zahlst du direkt mit deinem Krypto- oder Fiat-Guthaben, während du im Credit Mode gegen deine Kryptowerte als Sicherheit bezahlst, ohne sie zu verkaufen. Der Credit Mode erhält deine Marktposition und bringt Cashback (abhängig von der 5.000-Dollar-Guthabenregel), allerdings fallen Zinsen an und es besteht ein Liquidationsrisiko. Im Debit Mode fallen keine Zinsen an, dafür gibt es nach aktuellen Bedingungen auch kein Cashback im großen Stil.
Wichtige Erkenntnisse
- Die größten Stärken der Nexo Card sind ihre flexible Doppelfunktion und der Verzicht auf feste Gebühren – du kannst entweder gegen dein Krypto-Guthaben ausgeben, ohne es zu verkaufen, oder pro Zahlung dein Guthaben direkt belasten.
- Cashback gibt es tatsächlich, aber mit Bedingungen: bis zu 2% in NEXO oder 0,5% in BTC – nur im Credit-Modus, nur ab einem Portfolio von 5.000 $ und nur in den Stufen, die deine NEXO-Bestände freischalten.
- Die größten Einschränkungen sind die Verfügbarkeit und das Cashback-Verbot in Großbritannien, dazu kommen die pausierte physische Karte und das Liquidationsrisiko, das mit Krediten gegen Krypto-Sicherheiten grundsätzlich einhergeht.
- Die Karte passt deutlich besser zu engagierten Nexo-Nutzern im EWR als zu Gelegenheits-Haltern, US-Bürgern oder Leuten, die auf der Suche nach Premium-Reisevorteilen sind.
Eine einzelne Rezension ist nur ein Ausgangspunkt, kein endgültiges Urteil. Wenn du die genauen Zahlen der Nexo Card direkt neben jedem Konkurrenten bei Gebühren, Cashback, Wechselkursen und Verfügbarkeit sehen willst, vergleiche die komplette Kategorie der Krypto-Karten auf MyCardCompare und finde die Karte, die wirklich zu deinem Ausgabeverhalten passt.
Bereit, die Nexo Card mit der Konkurrenz zu vergleichen? Karten vergleichen →





